


Article élu d'intérêt général
Les lecteurs d’Élucid ont voté pour rendre cet article gratuit.
Chaque jour, une centaine d'entreprises françaises changent de main, de plus en plus souvent au profit d'un fonds qui les rachète en les endettant. Le rapport de la commission d'enquête de l'Assemblée nationale, rendu en juin, alerte sur les ravages de ce modèle, le rachat par effet de levier. Et désigne sa cible la plus préoccupante : la santé. Et si ce modèle délétère de reprise d'entreprises se déploie autant, c’est parce qu’il est promu par des responsables politiques et des hauts fonctionnaires qui vont pantoufler du public vers le privé et notamment dans ces fonds d’investissement.



Abonnement Élucid
Depuis des années, un même discours revient régulièrement dans le débat français : face à un État jugé inefficace, le privé saurait mieux gérer, mieux investir et même mieux soigner. L'Institut Montaigne estime que l'hôpital public a des « boulets aux pieds » et plaide pour faire évoluer ses établissements vers le privé. L'association professionnelle du secteur du capital-investissement privé France Invest se présente comme l'acteur qui va « créer des emplois, réindustrialiser, soutenir l’économie des territoires et construire les infrastructures de demain ».
Selon une étude conjointe du cabinet d'audit et de conseil EY et de France Invest, les entreprises « accompagnées » par ces fonds privés auraient créé 530 000 emplois depuis 2018. Au cœur de cette promesse, un instrument financier présenté comme vertueux, le leveraged buy-out (LBO), ou rachat par effet de levier, censé apporter aux entreprises les capitaux et la rigueur de gestion qui leur feraient défaut. Un de ses illustres défenseurs l'a dit sous serment : interrogé sur le fonds Apollo, qui a fait passer la dette de l’entreprise de chimie en difficulté Kem One de 10 à 700 millions d'euros, l'ancien ministre de l'Économie, Bruno Le Maire, a refusé d'y voir un prédateur.
Pourtant, le récit se fissure dès qu'on regarde les chiffres de près. La même étude EY-France Invest concède, à propos des opérations de type LBO, que l'endettement contracté pour financer les acquisitions a « un effet légèrement négatif » sur la création de valeur. Un euphémisme, si l’on en croit le rapport de l’Assemblée nationale rendu en juin par la rapporteure Aurélie Trouvé, qui va beaucoup plus loin. Loin d'apporter des capitaux, le rachat par effet de levier en soustrait : il fait peser sur l'entreprise rachetée le coût de sa propre acquisition, la fragilise, et aboutit généralement à la revente une fois la dernière goutte de cash pressée. Quant à la revendication d’un demi-million d’emplois créés par le secteur depuis 2018, elle reste invérifiable, faute de tout suivi de l'État.
Pourtant, la France importe le LBO à vive allure, un mouvement facilité par la porosité entre l'État et les fonds. Le rapport de l’Assemblée pointe un pantouflage qui s'accélère vers le capital-investissement avec d'anciens ministres et hauts fonctionnaires passés au service des fonds. Difficile, dès lors, d’envisager la rhétorique sur les vertus du capital-investissement comme un point de vue tout à fait désintéressé.
Le LBO, une mécanique d'endettement présentée comme un financement vertueux
« Faute de capital, nous risquons de manquer les grands tournants du XXIe siècle ». Le 30 avril 2026, l’ancien ministre de l’Économie, Bruno Le Maire, était auditionné sous serment par la commission d'enquête de l'Assemblée nationale sur la prédation des capacités productives françaises par les fonds spéculatifs. Il y a défendu une conviction simple : la France manquerait de capital et les fonds d'investissement viendraient combler ce manque. La commission note d’ailleurs « la montée en puissance des fonds d’investissement dans le financement de notre économie » sous son ministère.
En suivant la logique de notre ex-ministre, le LBO serait l'un des outils de ce financement vertueux. Le rapport de la commission d’enquête, remis le 9 juin dernier par la rapporteure Aurélie Trouvé (députée LFI), démonte méthodiquement ce récit. Derrière la promesse d'investissement, le LBO est d'abord une mécanique d'endettement qui fait peser sur l'entreprise rachetée le coût de sa propre acquisition.
L’objectif est simple, « maximiser le contrôle par l’acquéreur en minimisant l’investissement ». Un fonds crée une société holding, la dote d'un minimum de fonds propres, puis lui fait contracter une dette massive pour racheter une entreprise cible. Selon la Banque de France, cette dette représente entre 60 % et 90 % du financement du rachat. Ce sont ensuite les ressources de la cible qui remboursent l'emprunt : dividendes et remontées de trésorerie servent à éponger la dette contractée pour son propre rachat.
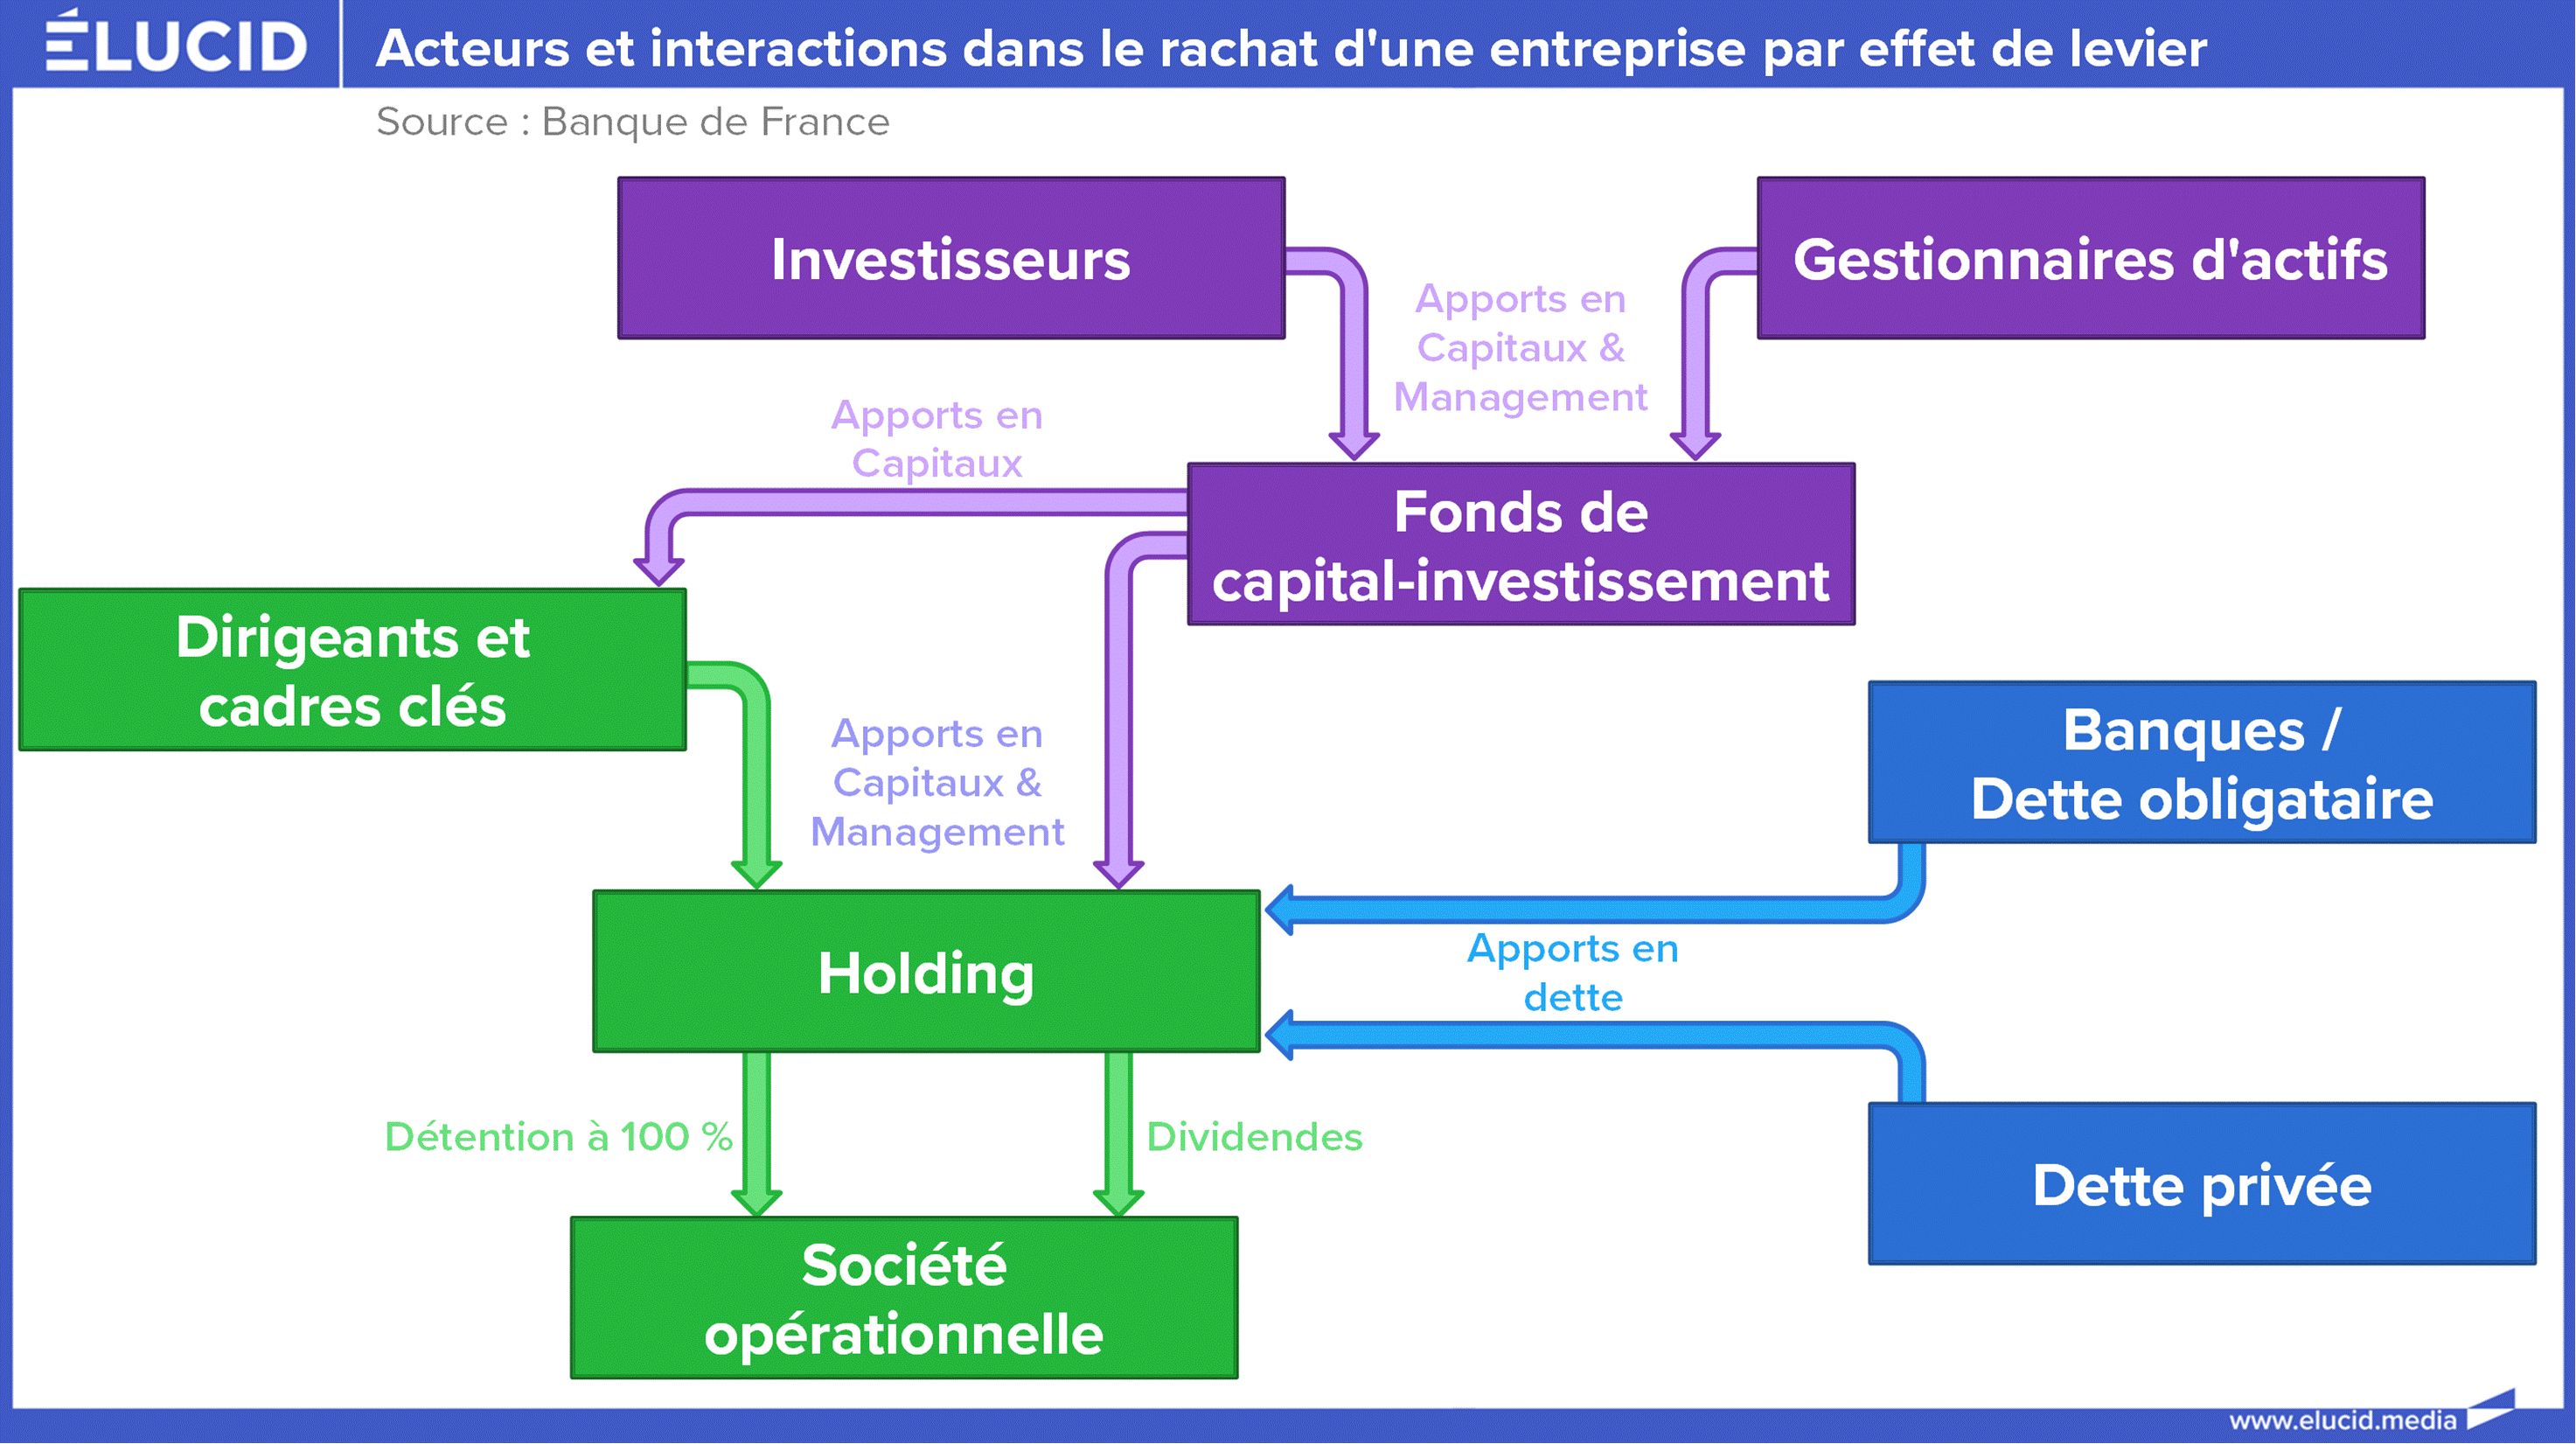
Le rapport de l'Assemblée nationale qualifie ce mécanisme de « dette comme arme de prédation ». L'entreprise finance ainsi son propre rachat, puis se retrouve souvent revendue quelques années plus tard, généralement à un autre fonds. En Europe, selon la Banque de France, 43 % des sorties de LBO se font au profit d'un autre fonds de capital-investissement… via un nouveau LBO, signe que la même entreprise peut subir des rachats successifs avec une valorisation croissante et une dette qui enfle au lieu de s’apurer.
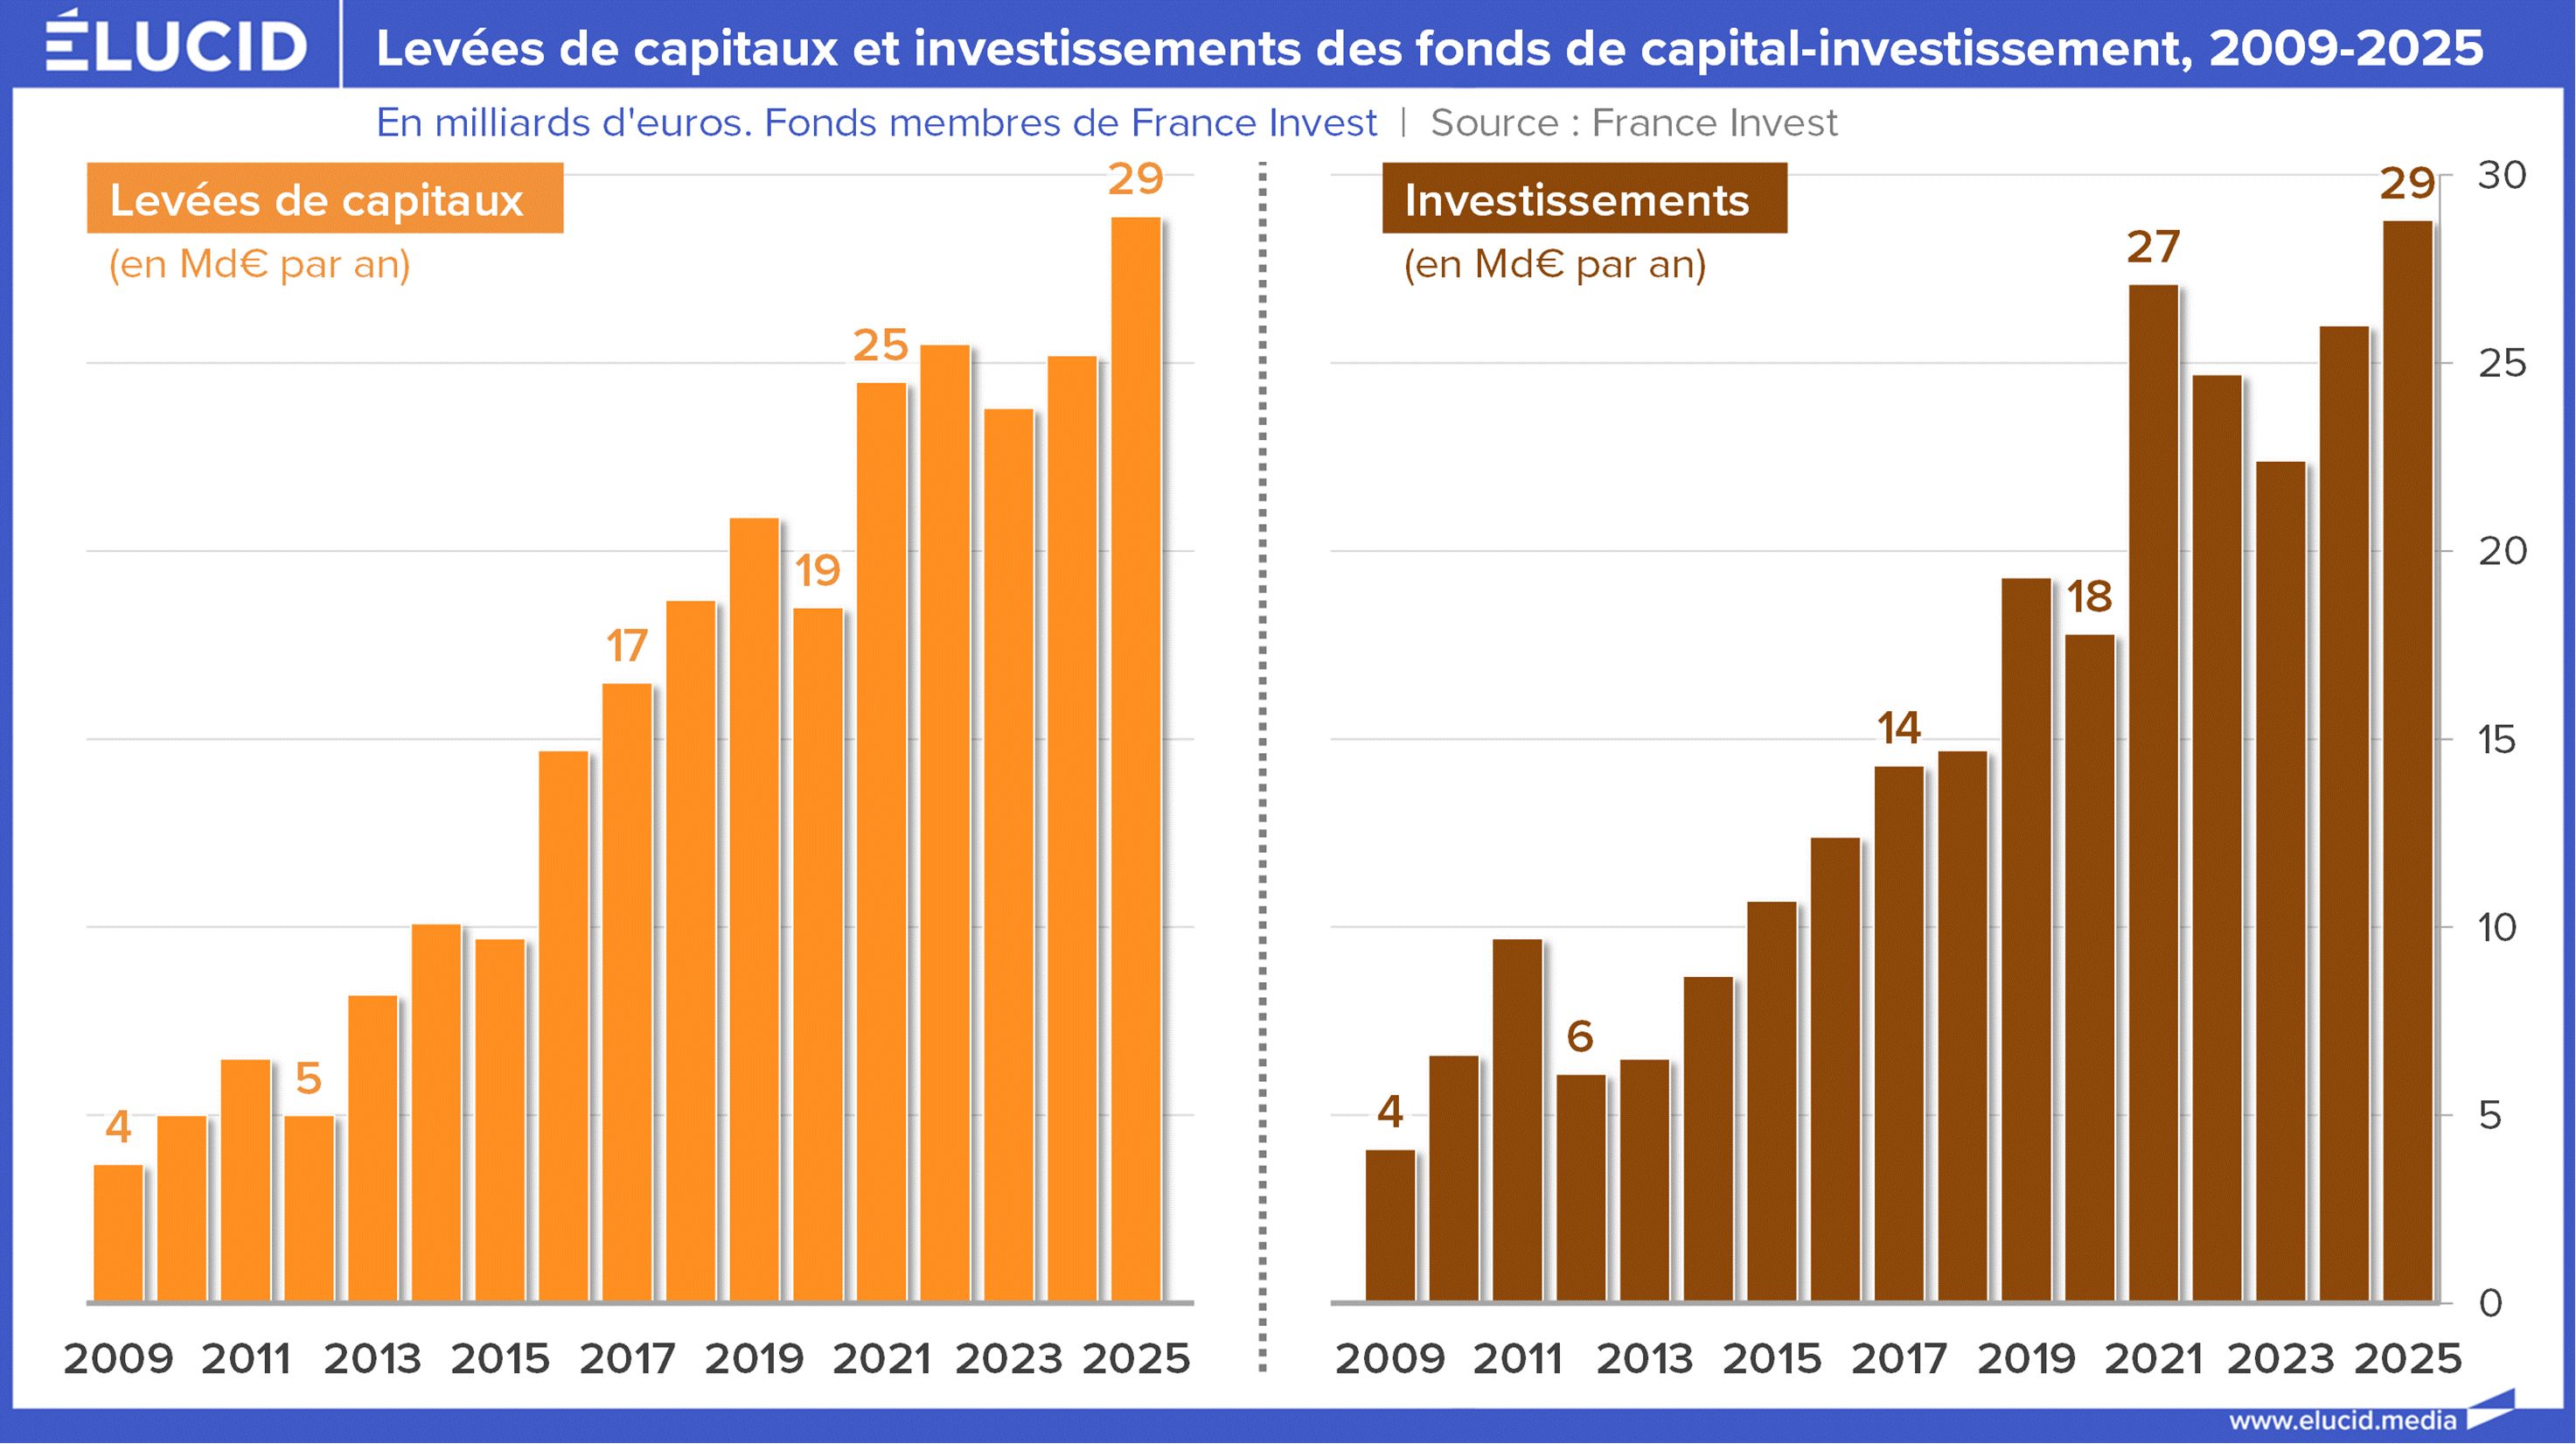
La France est le terrain de chasse favori de ces fonds en Europe. Elle « figure parmi les marchés les plus actifs de cette industrie », selon la Banque de France et France Invest, et ce dispositif n'a plus rien de marginal dans l’Hexagone. Selon le rapport de l’Assemblée, chaque jour, une centaine d'entreprises françaises changent de propriétaire, de plus en plus souvent au profit d'un fonds. Fin 2024, les seuls fonds adhérents de France Invest géraient près de 300 milliards d'euros d'actifs. Depuis le début des années 2010, le montant annuel des nouveaux investissements a quadruplé, atteignant près de 30 milliards d'euros en 2025.
Dans son droit de réponse au rapport, France Invest affirme que « le capital-investissement contribue au financement de l'économie réelle, à la croissance des entreprises et à la création d'emplois sur l'ensemble du territoire […] ces acteurs accompagnent plus de 11 000 entreprises […], dont plus de 8 400 françaises, représentant près de 2,5 millions d'emplois ».
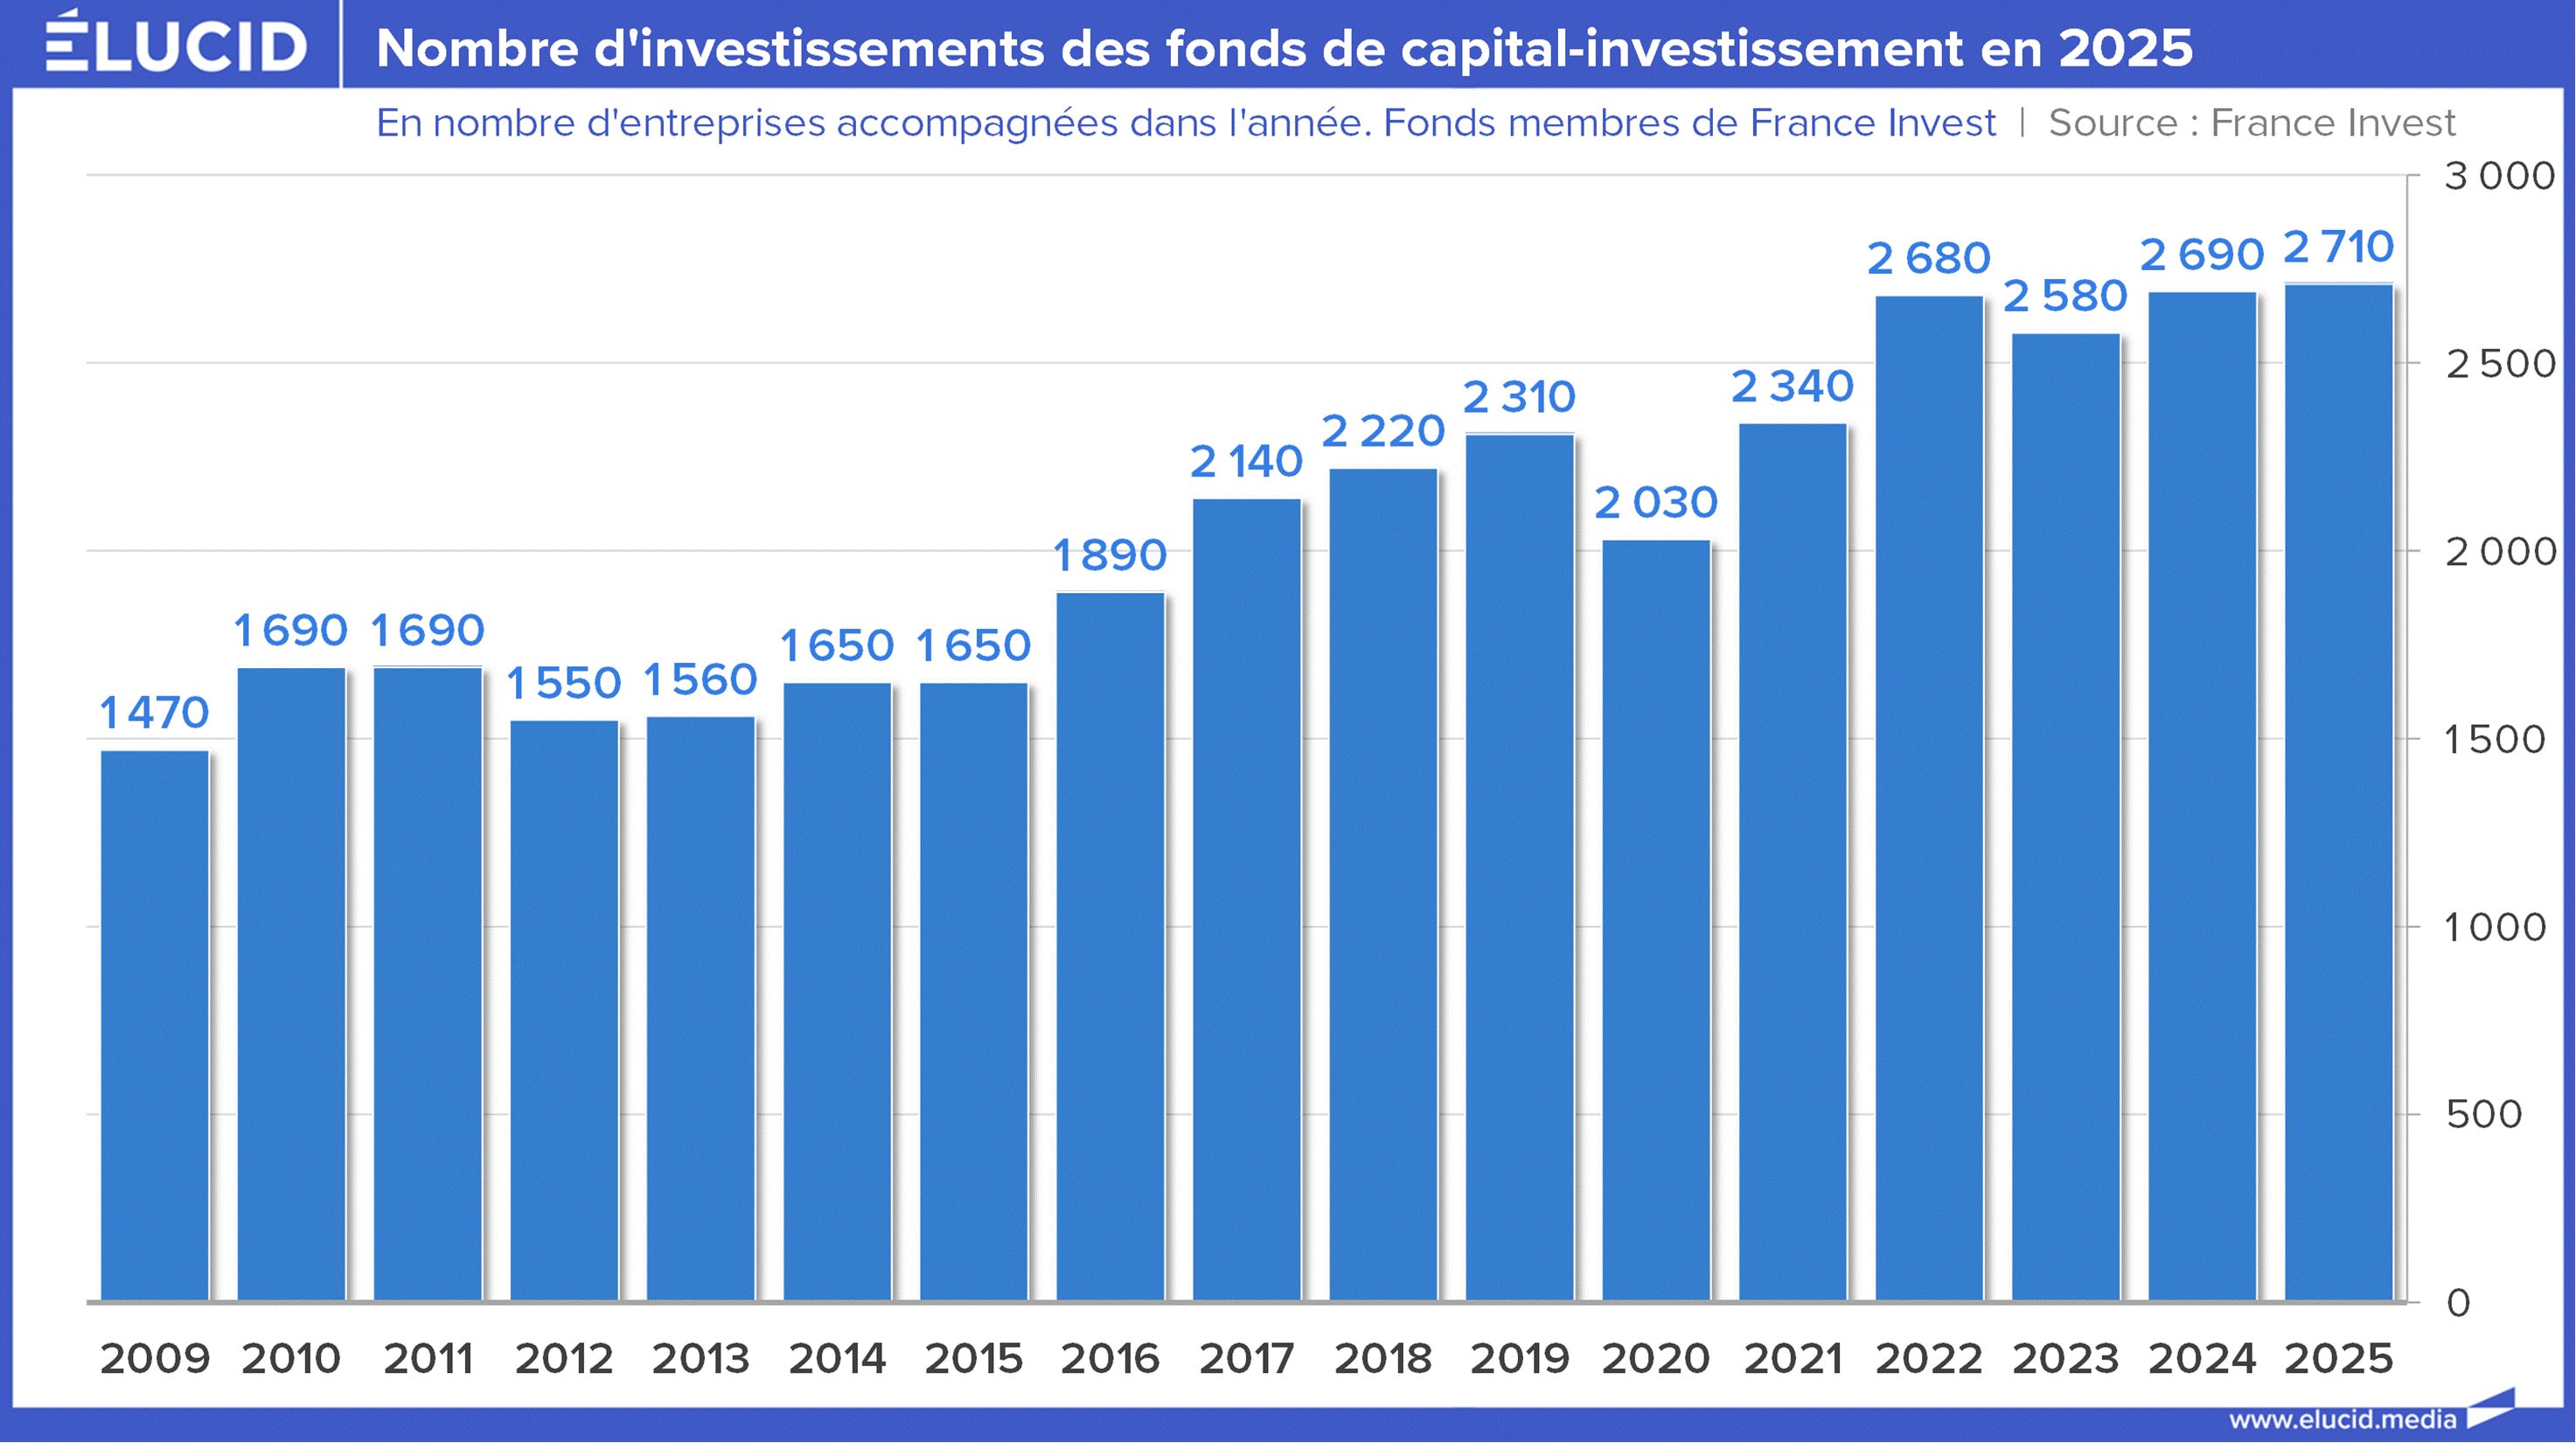
Selon le rapport de l'Assemblée nationale, ces chiffres ne disent rien des effets réels du capital-investissement, faute d'évaluation par les services de l'État. Les auteurs ajoutent que « l’évaluation des effets économiques réels des fonds d’investissement paraît être un véritable “angle mort”, reflet d’une opacité structurelle qui rend très difficile […] l’évaluation rigoureuse des effets des opérations des fonds d’investissement ».
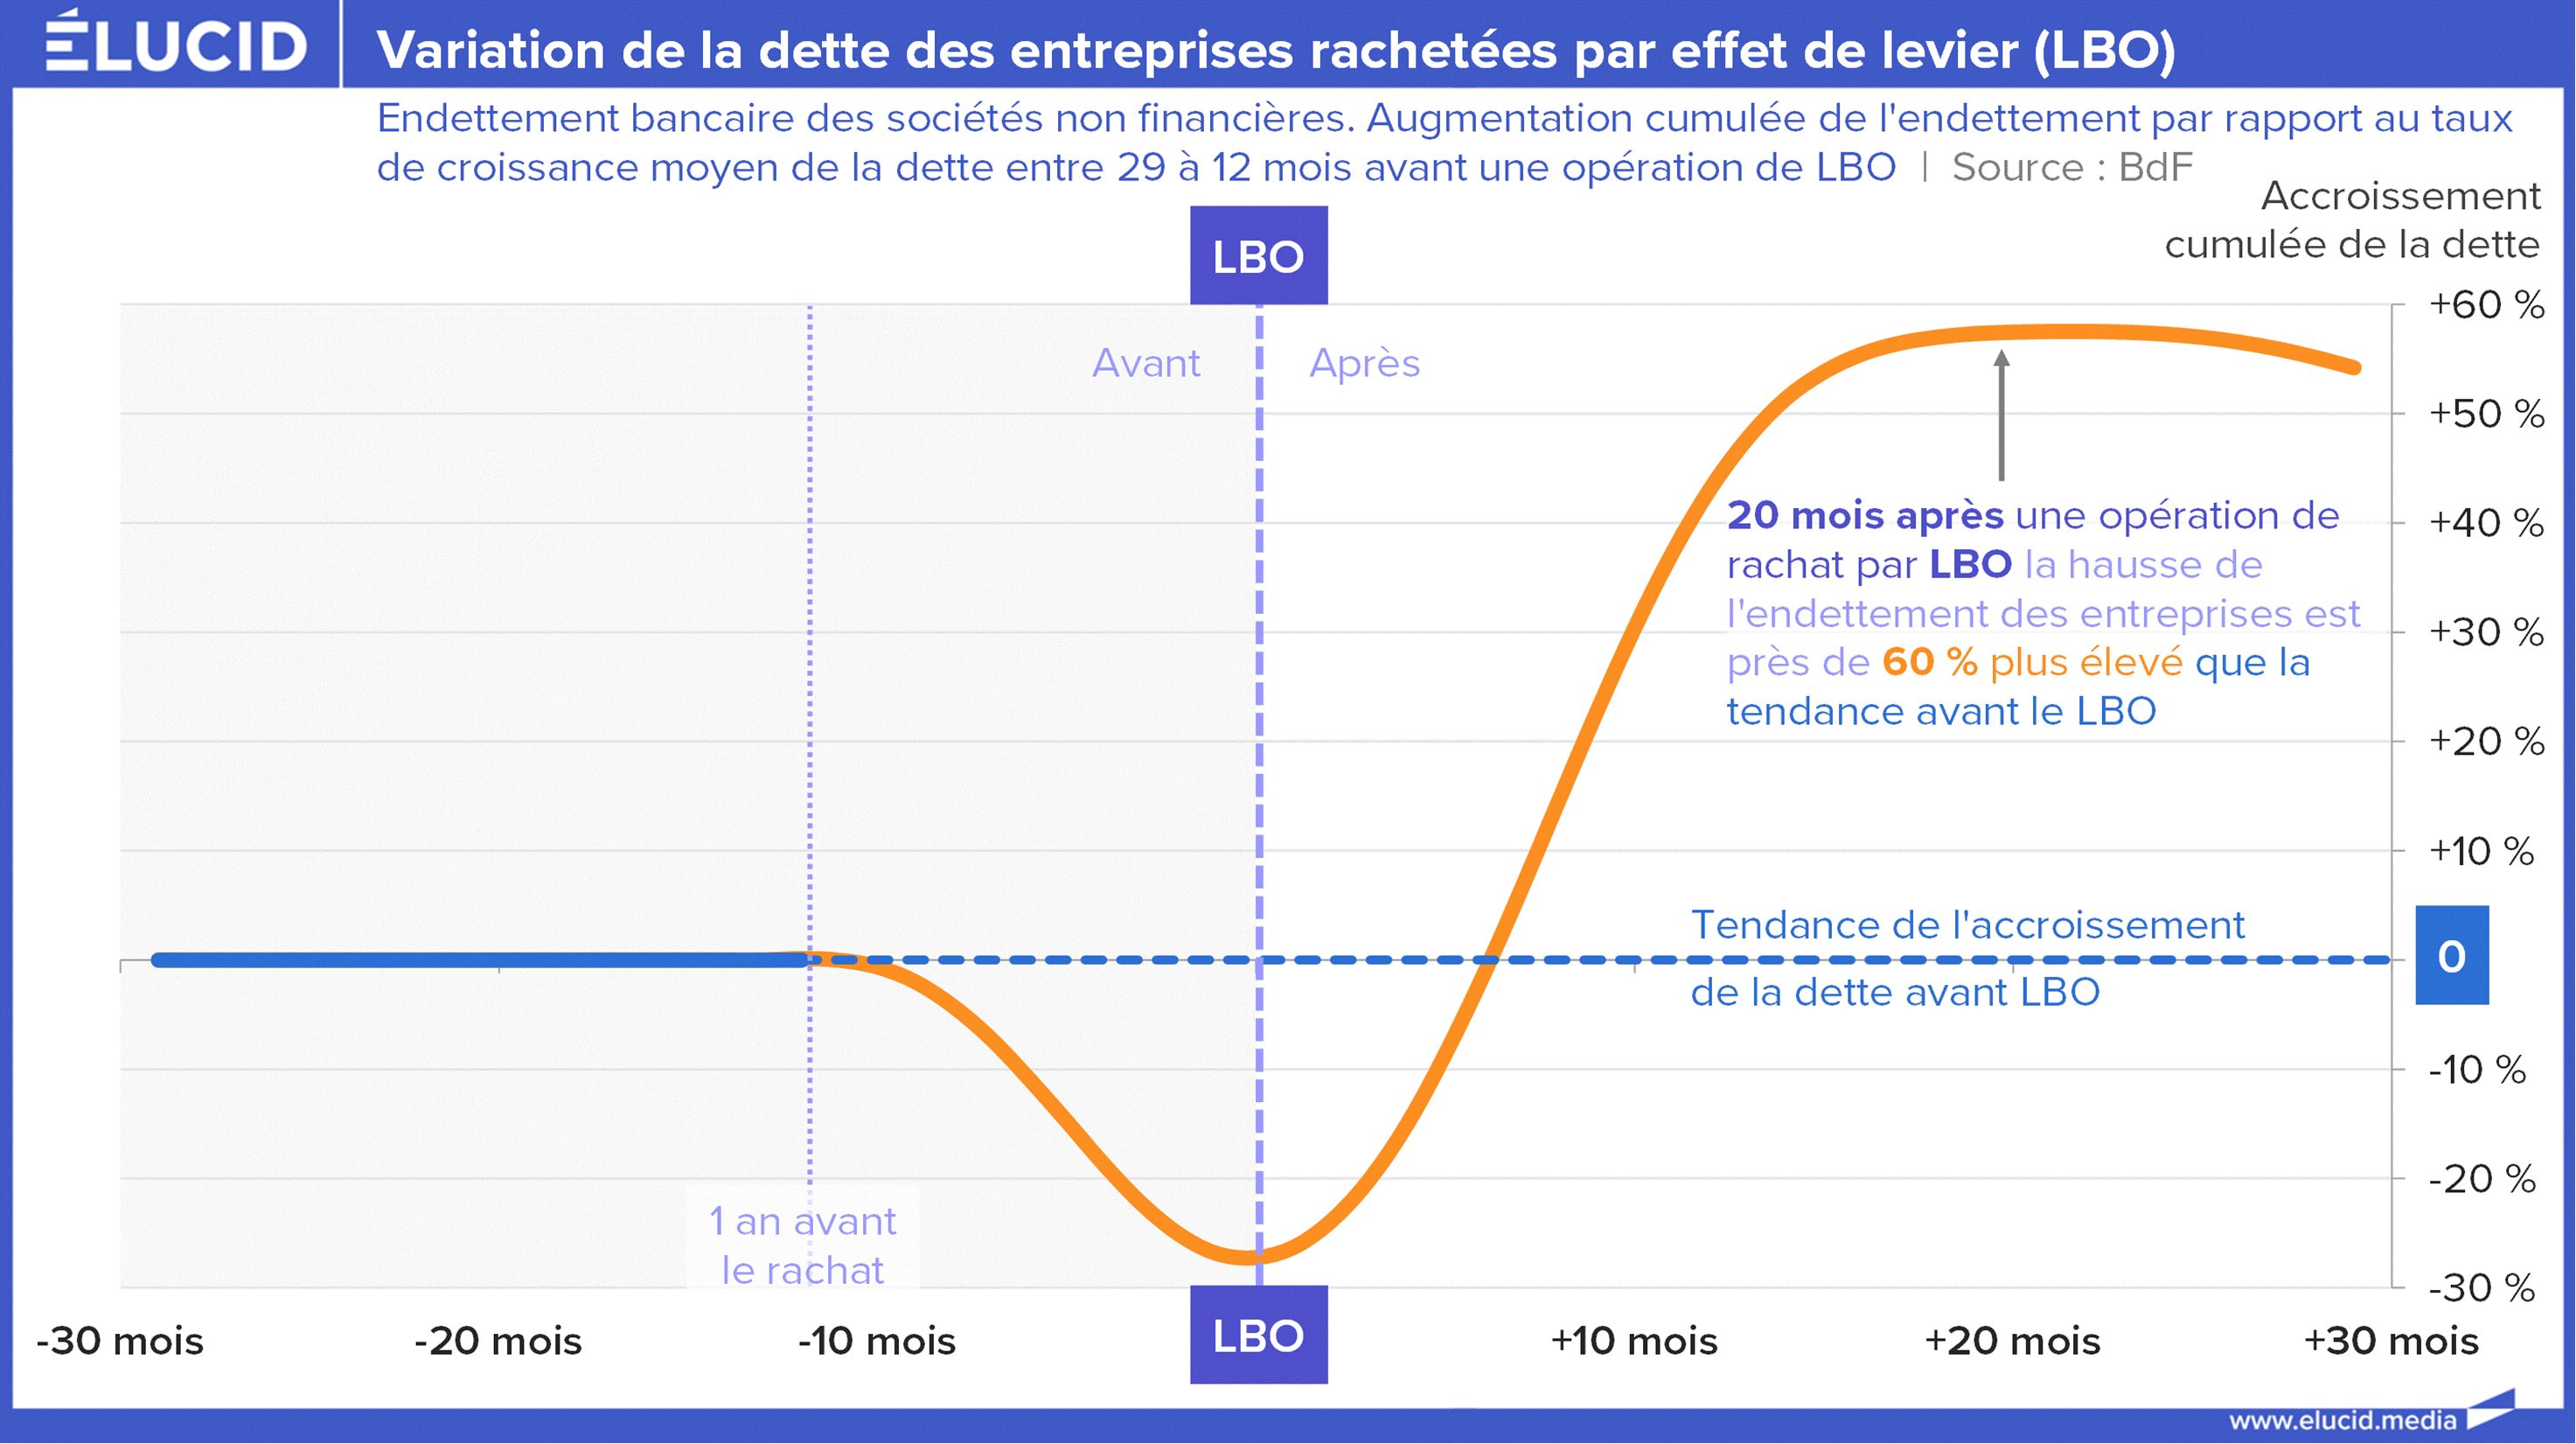
La Banque de France conclut de son côté que les opérations à effet de levier entraînent une multiplication par quatre de la croissance de l'endettement bancaire et une hausse du risque de crédit des entreprises. Concrètement, un an après un rachat de ce type, la probabilité de défaut de l'entreprise bondit de 44 %, celle de faillite d'environ 18 %, des chiffres que le rapport de l'Assemblée nationale reprend à son compte.
Plus contestable encore, l'État subventionne cette fragilisation des entreprises. Les rapporteurs de l'Assemblée nationale décrivent comment « le levier de la fiscalité » vient en renfort de l’endettement pour remplir les poches des fonds : la fiscalité française autorise la holding à déduire de son résultat imposable les intérêts de l'emprunt contracté pour le rachat (dans la limite de 30 % de l'EBITDA ou de 3 millions d'euros).
Autrement dit, plus l’opération endette l'entreprise, moins le montage supporte d'impôt. Le contribuable rembourse ainsi une part de l’emprunt qui affaiblit l'appareil productif national. C'est cette distorsion que le rapport propose de supprimer en priorité dans sa quatrième recommandation : « Supprimer la déductibilité fiscale des charges financières liées à la dette des opérations de LBO. »
La santé, cible préoccupante d'un modèle qui se nourrit d'argent public
Le rapport de l'Assemblée nationale désigne la santé comme une cible privilégiée des fonds. Cet intérêt est préoccupant, car le secteur tire ses recettes presque exclusivement de la solidarité nationale, si bien que les flux de trésorerie remboursant la dette proviennent, en bout de chaîne, de l'Assurance maladie, donc du contribuable. Pour un fonds, c'est la promesse d'un revenu régulier, garanti par la puissance publique, l’idéal pour adosser un effet de levier.
Les montants investis dans les services de soins ont été multipliés par six entre 2017 et 2022. Ceci s’est accompagné d’« une accélération brutale de l'endettement du secteur de l'offre de soins », la rapporteure redoutant une « fragilisation financière systémique des secteurs du soin sous l'effet de l'intervention des fonds ».
Plusieurs experts ont témoigné auprès de la commission d’enquête sur l'appétit spéculatif de ces fonds vautours. Loïc Le Noc, secrétaire national à la protection sociale de la CFDT, explique que « les fonds spéculatifs se livrent à une guerre sans merci pour acquérir les entreprises du secteur : cliniques, établissements d’hébergement pour personnes âgées dépendantes (EHPAD), cabinets de biologie et de radiologie, cabinets médicaux, pharmacies […] Ces stratégies s’expliquent par l’attrait d’un secteur où le risque d’impayé est presque inexistant, les recettes provenant majoritairement de l’assurance maladie et des assurances complémentaires ».
Olivier Darmouni, professeur à HEC, le confirme : les secteurs stratégiques (santé, éducation, armement) attirent les fonds avides de rendements rapides précisément parce que la protection étatique réduit le risque de faillite, « lorsqu'une entreprise est sauvée, l'actionnaire conserve une partie de sa mise ».
Appliqué à la santé, le dispositif du LBO devient une affaire de service public. La commission cite notamment deux cas emblématiques. D'abord le réseau de laboratoires Cerba Healthcare, passé sous le contrôle du fonds suédois EQT, en est à son sixième LBO successif depuis le début des années 2000. Sa dette atteint aujourd’hui 4,9 milliards d'euros, le double de son niveau lors du dernier rachat en 2021. Avec la concentration des échéances de remboursement entre 2027 et 2029, les représentants d’EQT avouent qu’une restructuration sera nécessaire : « Le niveau d’endettement du groupe Cerba est aujourd’hui élevé compte tenu de la non-atteinte des objectifs du plan d’affaires. »
Ensuite, le groupe de maisons de retraite Colisée, racheté par EQT à grand renfort d’endettement en 2020. Avec le retournement de la conjoncture du secteur, les 1,8 milliard d’euros de dette pour un chiffre d'affaires équivalent sont devenus insoutenables et son plan de redressement a échoué. Les créanciers ont repris la main et la commission note que « le groupe s’est ainsi retrouvé fragilisé par un montage financier devenu incompatible avec les réalités économiques du secteur du grand âge ».
Ces deux exemples illustrent l'impasse à laquelle conduit l'application des logiques de rachat par la dette à des activités qui relèvent, de fait, du service public. L'établissement de soins n'est plus piloté par les besoins des patients, mais selon les échéances de remboursement des emprunts.
Le mécanisme est d'autant plus préoccupant que les fonds disposent, dans la santé, d'un levier d'extraction supplémentaire : l'immobilier. En rachetant les murs des cliniques, laboratoires ou maisons de retraite pour les refacturer en loyers à l'exploitant, ils captent une part des ressources publiques par un simple montage interne. C’est d’ailleurs l’objet de la recommandation n° 3 de la commission d’enquête, qui propose pour s’y opposer d’« encadrer drastiquement les loyers intragroupes dans les établissements de santé et les EHPAD ».
Des méthodes qui menacent de s’étendre dans le secteur du grand âge, qui a pourtant déjà connu un avertissement. En janvier 2022, le livre-enquête Les Fossoyeurs de Victor Castanet révélait, dans les EHPAD du groupe Orpea, un rationnement des soins, des protections et des repas destiné à maximiser la rentabilité. Sans être l'œuvre d'un fonds, la même mécanique de financiarisation était à l'œuvre, avec des dividendes multipliés par vingt entre 2008 et 2018. Le rapport conjoint de l'IGAS et de l'IGF (mars 2022) ne renierait pas le constat de la commission : un « grand acteur du capital-investissement français reconnaît publiquement qu'il a renoncé à investir dans le grand âge faute de pouvoir y concilier rentabilité et qualité du service ».
Las, le phénomène des LBO ne fait que s'étendre dans le secteur. Au-delà de la biologie médicale dès 2020, la radiologie, l'ophtalmologie et les cabinets vétérinaires sont désormais dans le viseur des fonds. Le capital-investissement se répand partout où une activité de soins offre des recettes pérennisées par la collectivité. Le contexte rend cette poussée d'autant plus sensible. À l'été 2026, le gouvernement a prévenu les complémentaires santé qu'il entendait baisser le remboursement de l'Assurance maladie sur certains actes médicaux, pour économiser de 1,5 à 2 milliards d'euros. Au même moment, les États-Unis font pression sur les Européens pour qu'ils paient leurs médicaments plus cher. Le financement public du soin se contracte d'un côté, les appétits privés s'aiguisent de l'autre.
Face à cette dynamique, le rapport réclame des garde-fous spécifiques au secteur. Il préconise une cartographie, tenue par l'Assurance maladie, des structures de santé détenues par des fonds, aujourd'hui inexistante, et un régime d'autorisation préalable pour les grandes opérations de LBO dans les secteurs financés par la solidarité nationale.
Sans réaction rapide des pouvoirs publics, les mêmes causes produiront les mêmes effets : la dégradation des soins, la hausse de la mortalité et le traitement différencié des patients selon leur « capacité contributive » – déjà observés aux États-Unis et au Royaume-Uni après la prise de contrôle des établissements de santé par les fonds privés – se répandront en France.
Accompagnement de l’État, pantouflage : des décideurs publics juges et parties
Si ces montages se développent autant en France, c'est aussi qu'au-delà des avantages fiscaux, une porosité croissante lie les fonds d'investissement à la haute fonction publique. Celui qui l’incarne le mieux n’est autre que le Président lui-même. Le journaliste Cyprien Boganda l’a rappelé, lors de son audition : Emmanuel Macron « voit d'un bon œil le développement du capital-investissement », qu'il a côtoyé « à l'époque où il était banquier d'affaires chez Rothschild, puis […] ministre de l'Économie ».
Et il est loin d’être le seul. Le « pantouflage » désigne le départ de décideurs publics (hauts fonctionnaires, ministres ou membres de cabinets) vers le secteur privé. Il s’est notamment intensifié en direction des fonds d’investissement. La commission d’enquête a dressé une liste non exhaustive de ces départs : chez les anciens ministres, on notera Nathalie Kosciusko-Morizet, François Fillon, Florence Parly, Julien Denormandie, etc. ; les hauts fonctionnaires ne sont pas en reste avec, entre autres, Vincent Marinet, ancien de la Direction du Trésor, et aujourd’hui directeur général de France Invest, l’ancien secrétaire général de l’Élysée Xavier Musca ou encore Bruno Bézard, directeur général du Trésor jusqu’à son départ pour le fonds franco-chinois Cathay Capital en 2016.
Cette liste ne dit rien des effets concrets du pantouflage. La lecture du verbatim de l’audition de Nicolas Dufourcq, directeur général de la Banque Publique d'Investissement Bpifrance, à propos du cas de Bruno Bézard, est édifiante. La rapporteure Aurélie Trouvé lui fait remarquer une « étrange » coïncidence : d’un côté, Bézard est un collègue de Dufourcq de longue date (même promotion de l’ENA), et de l’autre, le fonds pour lequel il a quitté ses fonctions de directeur du Trésor reçoit beaucoup de capitaux de la Bpifrance. Rien de choquant pour le directeur général de la Bpifrance :
« Vous ne pouvez pas demander aux gens d’être incarcérés dans une ligne de vie (ndlr, la fonction publique) […] Dans le cas de M. Bruno Bézard, il n’y avait pas de conflit d’intérêts : ce n’est donc pas du pantouflage, mais sa pure liberté […] Est-ce que nous avons des relations avec lui ? Oui, puisqu’il est associé de cette société (ndlr, Cathay Capital) que nous finançons […] Il n’y a rien de mal à cela. »
Il faut dire que sous la direction de Nicolas Dufourcq, la banque publique d'investissement se sent des ailes dans ses rapprochements avec les fonds prédateurs. Alors que la banque a une « mission d’intérêt général » (1), elle co-investit à leurs côtés, en actionnaire minoritaire donc sans réelle influence sur les stratégies de reprise.
Ainsi, malgré une prise de participation de 15 % dans Biogaran (génériques), pour accompagner la reprise par le fonds britannique BC Partners, la Banque n'a aucun droit de veto sur le remplacement d'un sous-traitant français par un étranger. Dans le cas du verrier Verallia (ancienne filiale de Saint-Gobain cédée à Apollo en 2015), son association avec le fonds américain Apollo n'a empêché ni les remontées agressives de dividendes financées par un alourdissement de la dette, ni la domiciliation d'une holding au Luxembourg et d'un fonds aux îles Caïmans.
Dans le même temps, la banque a investi moins de 200 millions d'euros entre 2016 et 2025, soit moins de 5 % du montant de ses souscriptions pour la seule année 2025, dans le sauvetage des entreprises en difficulté. Son directeur général, Nicolas Dufourcq, revendique une « culture de la performance » et la fierté d'avoir fait émerger une industrie française du capital-investissement « comparable aux standards anglo-saxons »…
Si le rachat par effet de levier a prospéré, ce n'est pas par accident : il a été subventionné par la déductibilité fiscale de la dette, accompagné par une banque publique qui co-investit avec les fonds prédateurs qu'elle devrait contrôler, et protégé par des décideurs qui passent d’un ministère à un conseil d'administration.
Le rapport formule quarante recommandations pour encadrer les pratiques délétères du capital-investissement. Reste à savoir si le législateur s'en saisira.
Notes
(1) Bpifrance, la banque publique d'investissement, a pour rôle « le soutien aux TPE-PME, à l’innovation ou à la redynamisation des territoires, aux entreprises de l’économie sociale et solidaire, à la transition énergétique et à la décarbonation : un ensemble d’objectifs et d’éléments qui participent logiquement de la mission d’intérêt général d’une banque publique ».

Cet article est gratuit grâce aux contributions des abonnés !
Pour nous soutenir et avoir accès à tous les contenus, c'est par ici :
S’abonner
Accès illimité au site à partir de 1€
Déjà abonné ? Connectez-vous

9 commentaires
Devenez abonné !
Vous souhaitez pouvoir commenter nos articles et échanger avec notre communauté de lecteurs ? Abonnez-vous pour accéder à cette fonctionnalité.
S'abonner