


Le spectre de l’exil des plus fortunés hante chaque débat sur la fiscalité. Il suffit d’à peine évoquer une hausse d’impôt pour les plus riches et c’est l’hémorragie annoncée : les « premiers de cordée » menaceraient de quitter le pays, emportant avec eux emplois, investissements et croissance. Pourtant, cette peur, savamment entretenue par une frange libérale du débat public, résiste mal à l’épreuve des faits. Une récente étude du Conseil d’analyse économique (CAE) vient de le confirmer : en France (comme en Suède avant elle), l’impact réel de l’expatriation fiscale des plus aisés se révèle… marginal.



Abonnement Élucid
Pendant l'été, Élucid vous propose de (re)découvrir certaines de nos analyses graphiques fondamentales sur différents sujets essentiels et toujours d'actualité (date de publication originale : 7 janvier 2026).
La menace du départ de nos concitoyens les plus riches face à une augmentation de la fiscalité irrigue le débat public. Et l'irruption de la taxe dite « Zucman » (du nom de l’économiste qui en est l'instigateur) a envenimé le débat mené par une meute de journalistes, éditorialistes et économistes libéraux, prompts à lui faire un enterrement de première classe. On les comprend, leur patron est souvent un des milliardaires visés par cette taxe.
Pour combler le déficit public qu’il a largement contribué à mettre dans le rouge, le gouvernement veut faire les poches de nombreux Français. Dans cette course à l'échalote, que les plus aisés contribuent à une plus juste part semble légitime…
Car même si l'on nous rabâche à longueur de journée que ces « premiers de cordée » se sont faits « seuls », ils sont surtout ceux qui tirent le plus profit des biens et services communs : de salariés formés par le système éducatif et soignés grâce au système de santé, des routes et des infrastructures, de la protection de la police et de la justice dans un système d’État de droit, etc. Sans compter que ce sont eux les grands gagnants des deux derniers quinquennats, notamment grâce à l'inopérant ruissellement dont Macron est aveuglément adepte.
Mais qu’importe le réel, face à la menace d’une contribution accrue des plus riches, les commentateurs ne cessent d’agiter l’argument de l’exil fiscal, espérant sûrement faire monter la peur dans l’opinion publique. Une étude suédoise avait conclu au peu d’effet d’une augmentation de la fiscalité sur l’exil fiscal des plus riches et sur l’économie. Et, pour la première fois en France, le Conseil d’analyse économique (CAE), rattaché au Premier ministre, a réalisé une étude similaire pour la France et aboutit... aux mêmes conclusions.
Peu mobiles, les riches s’expatrient deux fois moins que le reste de la population
Par-delà les affichages de façade, la soupe est tout de même bonne dans l’enfer fiscal français. Cette réalité a fait dire à Gabriel Zucman, promoteur d'une taxe sur le patrimoine des plus riches, que la France est un « paradis fiscal pour milliardaires ». Malgré les aboiements des défenseurs de la vertu des plus riches, la formule n’est pourtant pas nouvelle.
Déjà en 2024, Marc Bornhauser, avocat fiscaliste élu au conseil de l’ordre des avocats de Paris, faisait valoir que « la France est un paradis fiscal par rapport à nos voisins ». Une formule marketing que le président d’honneur du Bureau de l’Institut des Avocats Conseils Fiscaux utilisait alors pour rassurer et inciter ses futurs clients fortunés à s’installer en France.
Le cabinet de lobbying ultralibéral IFRAP semble confirmer cela lorsqu’il rapporte la troisième place de la France en nombre de millionnaires en 2024, avec environ trois millions d’individus. Bien sûr, le propos est rapidement modéré, hors de question de se féliciter de la surperformance du système socio-fiscal français pour créer des millionnaires. En fait, ces bons résultats seraient surtout le fait de la croissance de l'immobilier qui viendrait gonfler les effectifs des fortunes comprises entre 1 million et 5 millions de dollars. Rien à voir avec une fiscalité allégée donc ! L'IFRAP est ainsi à deux doigts de dire qu’il s’agit en fait de fortunes virtuelles...
Si tel est le cas, sans doute qu’un bon avocat fiscaliste pourrait suggérer de profiter du malentendu (cf. la valorisation indue de l’immobilier) pour vendre les biens. Ces derniers n’ont rien de virtuel et la vente transforme ses soi-disant millions imaginaires en argent sonnant et trébuchant. À charge pour le fiscaliste de minimiser la charge d’impôt associée, et les opportunités ne manquent pas dans le système fiscal français actuel.
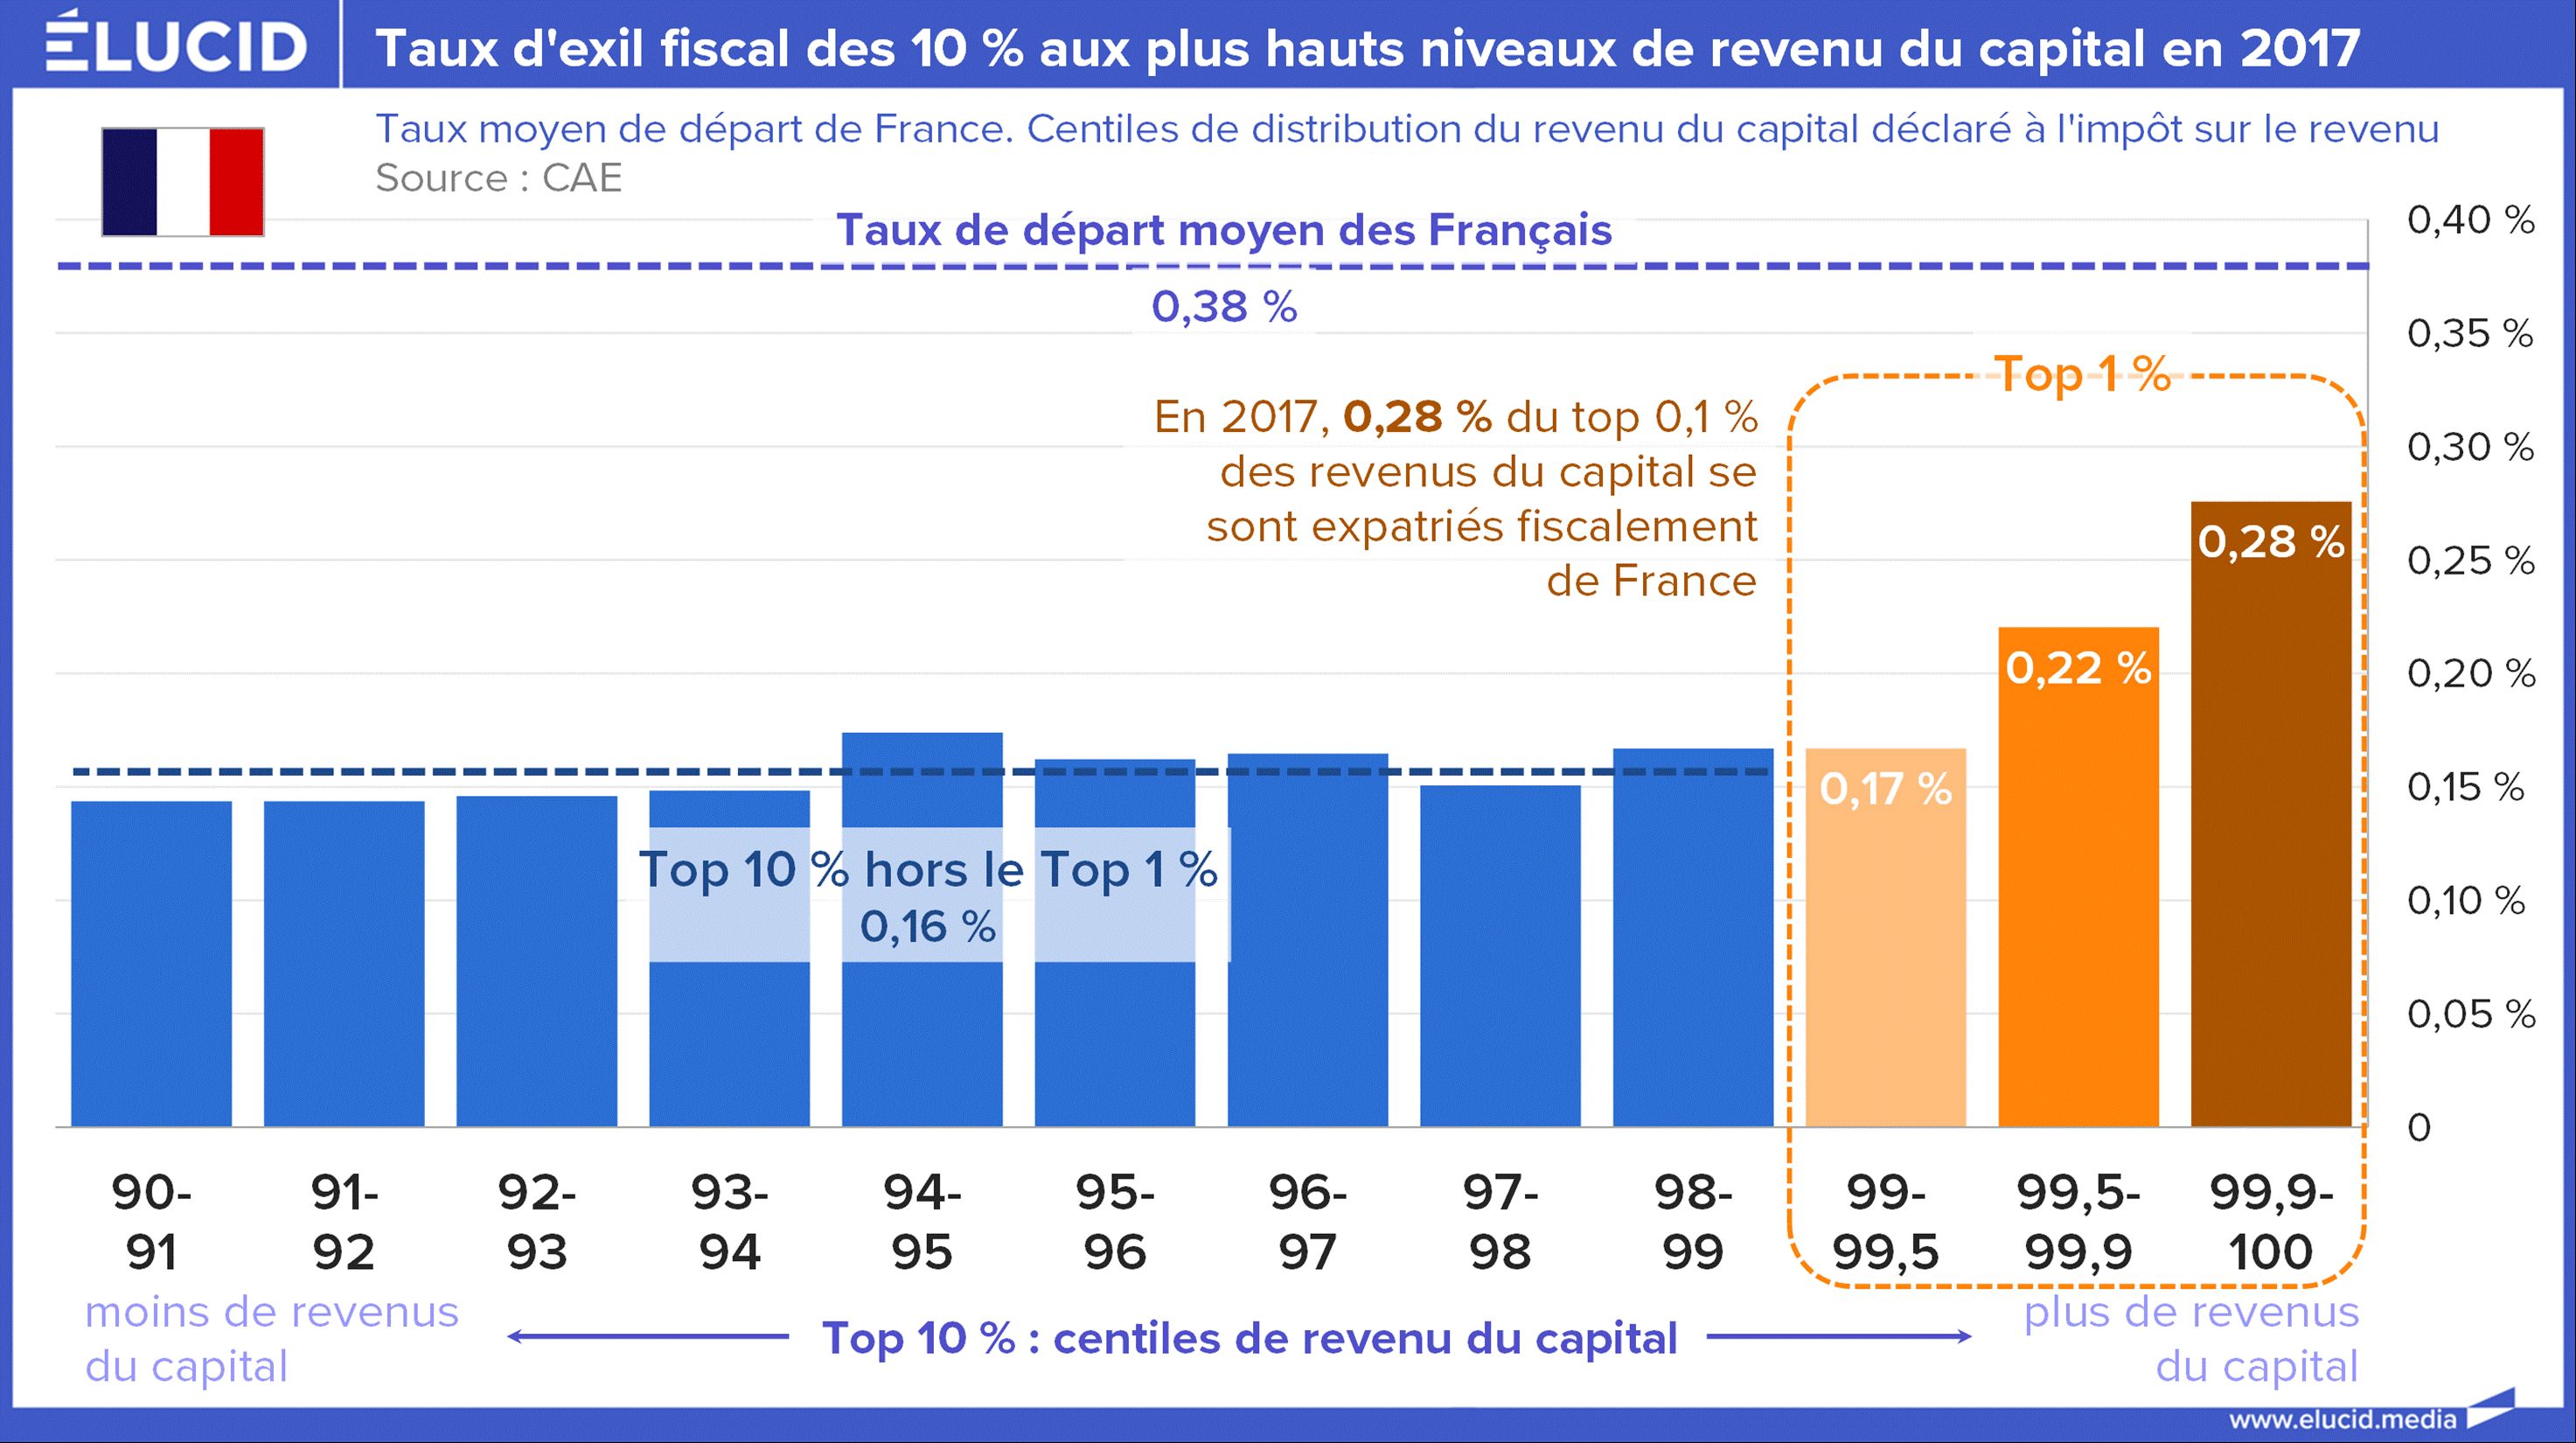
Les chiffres du CAE confirment la douceur fiscale de la vie dans l'Hexagone pour les plus riches de nos compatriotes, en particulier pour ceux qui vivent des revenus de leur capital. Alors que globalement, un peu moins de 0,4 % des résidents français quittent le pays chaque année, ils sont moitié moins parmi le centième aux plus hauts revenus du capital.
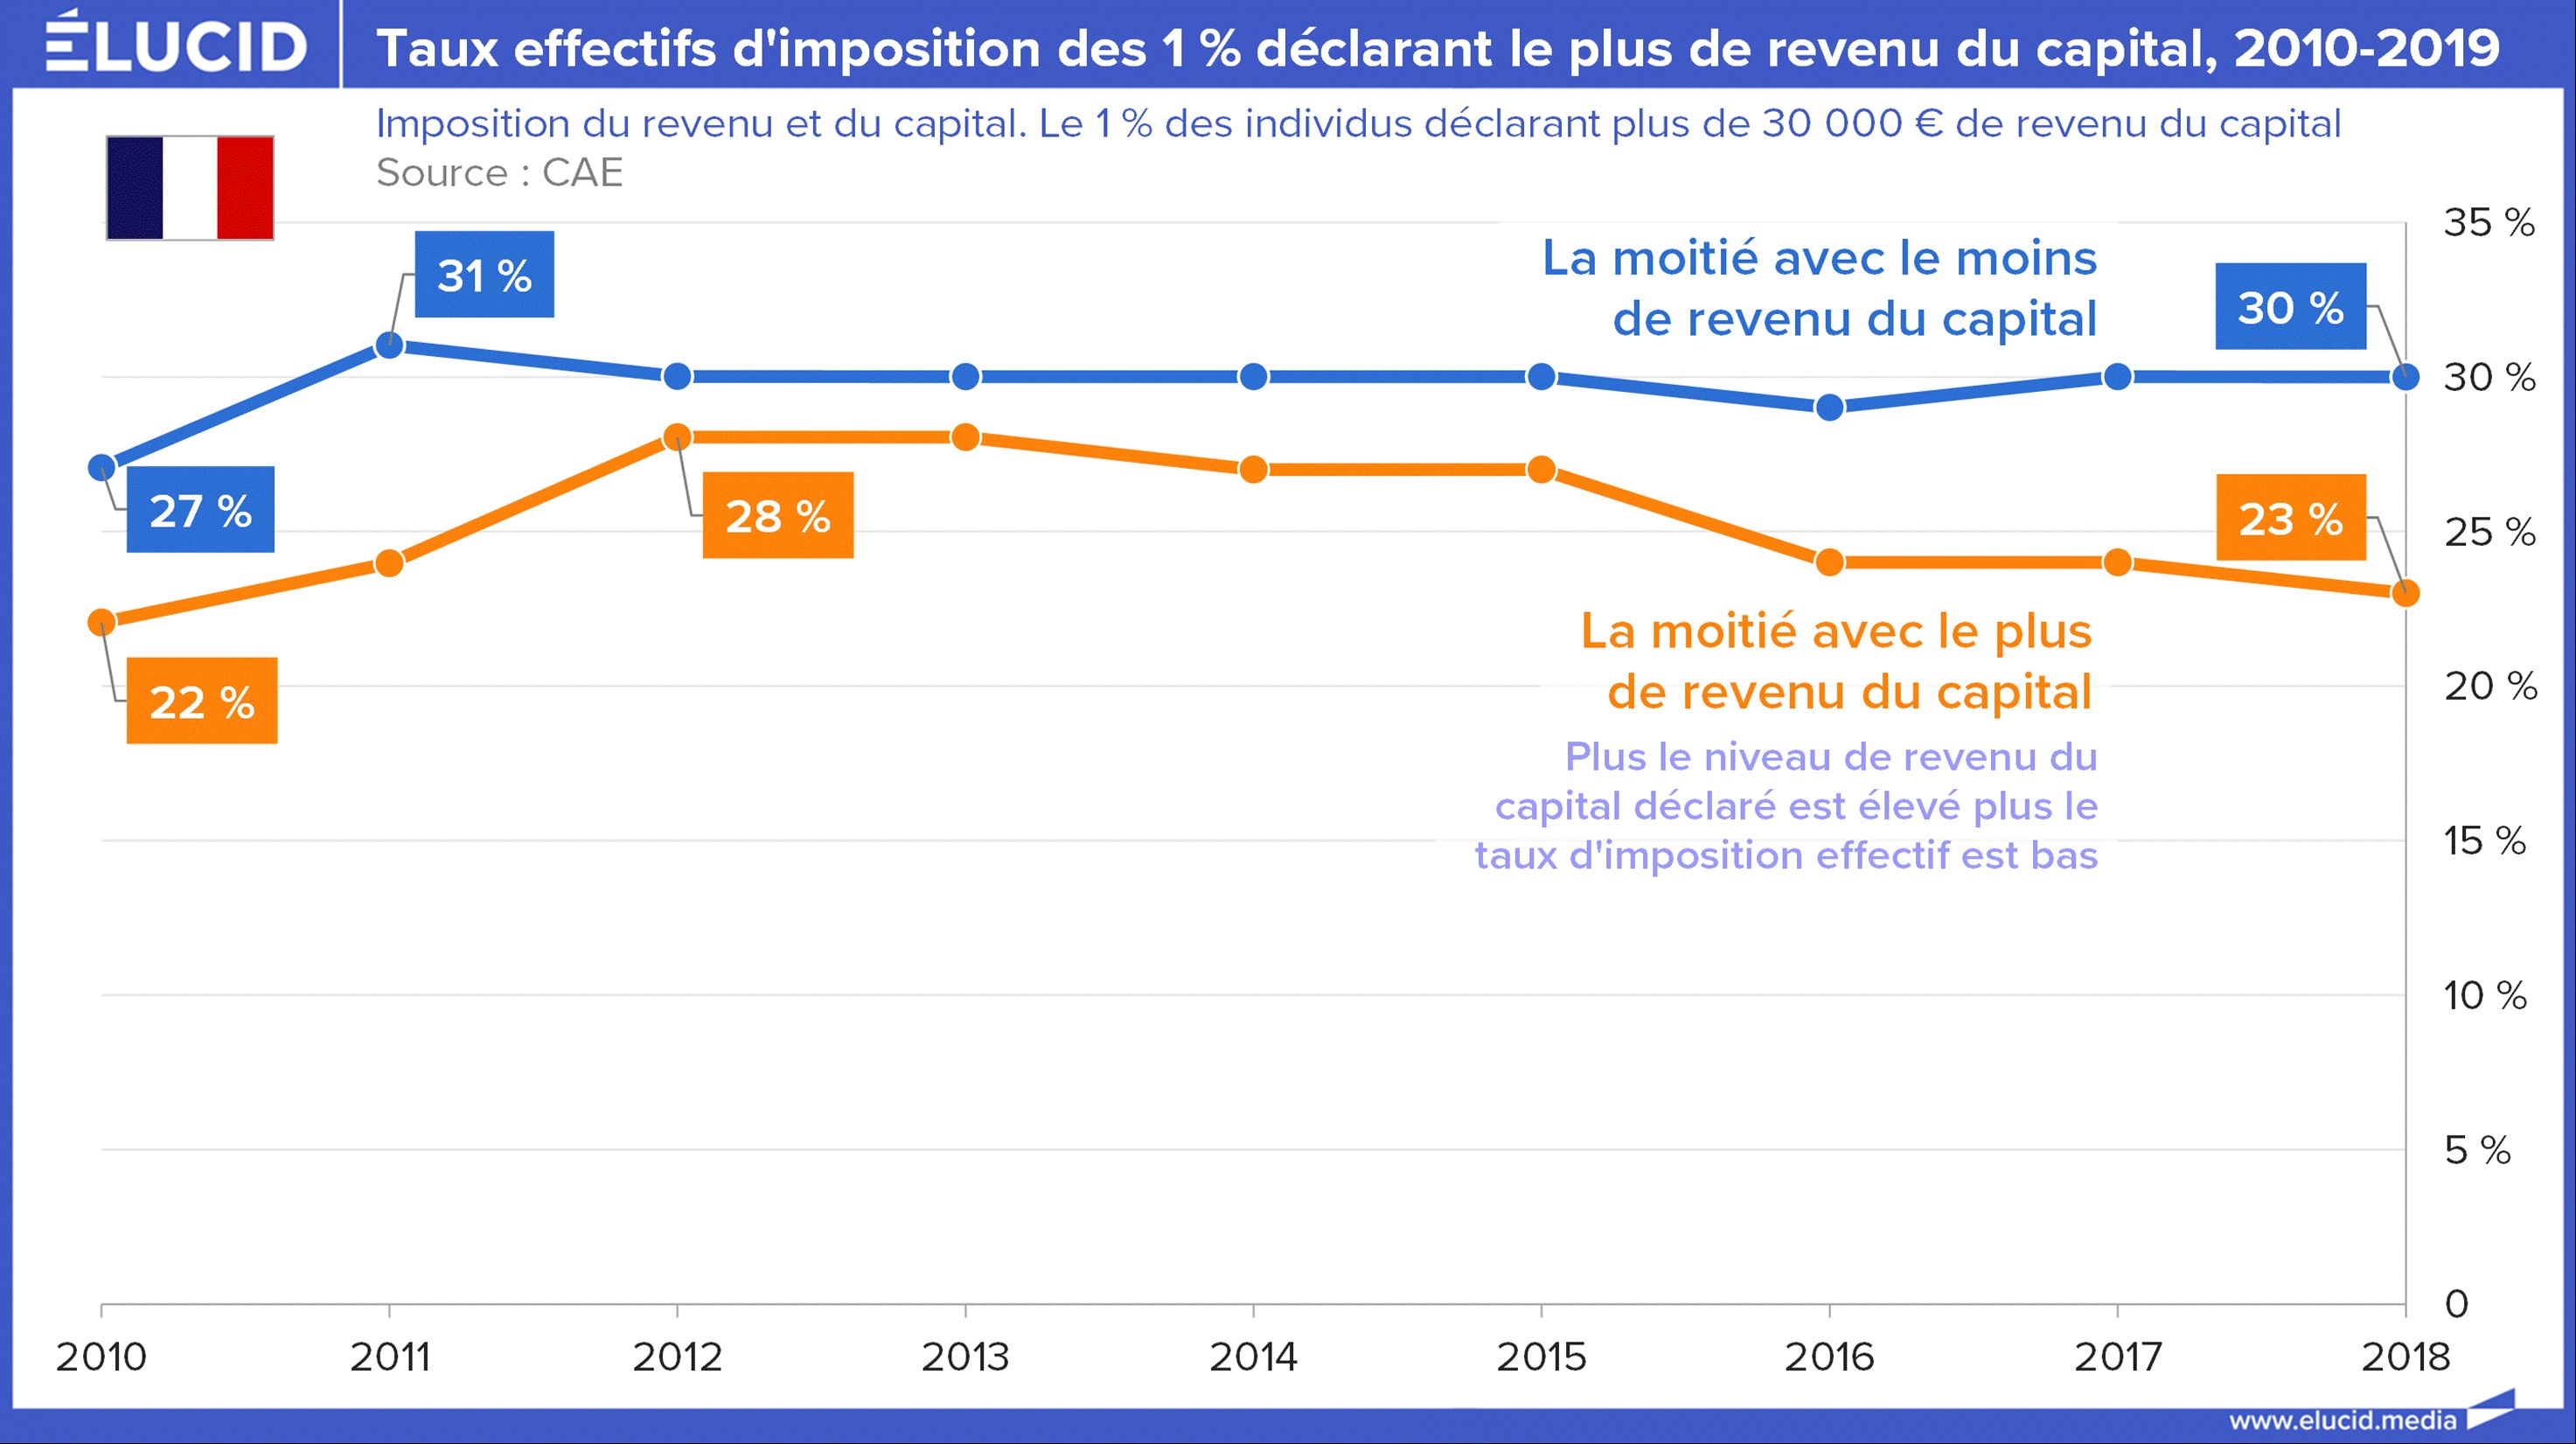
Après l’augmentation de la fiscalité des années 2012-2013, notamment pour les revenus du capital (hausse de 27 % du taux d’imposition), l'avènement du règne macronien s’est accompagné d’un fort allègement des impôts. La hausse précédente a été quasiment effacée, en particulier pour les plus riches et leur patrimoine.
D’une part, l’impôt sur la fortune (ISF) est devenu un impôt sur la fortune immobilière (IFI) qui exclut le patrimoine financier de l'assiette de l’impôt. D’autre part, le prélèvement forfaitaire unique (PFU) s’applique sur les revenus du capital avec un taux fixe de 30 %, un cadeau pour les plus riches. Ce dispositif fait baisser d’un tiers l'imposition de leurs revenus financiers préalablement soumis au taux marginal de 45 % du barème de l’impôt sur le revenu… une affaire !
Les riches contribuables recevant le moins de revenus du capital n’ont pas eu cette chance et leur taux d’imposition est resté globalement au même niveau depuis 2013.
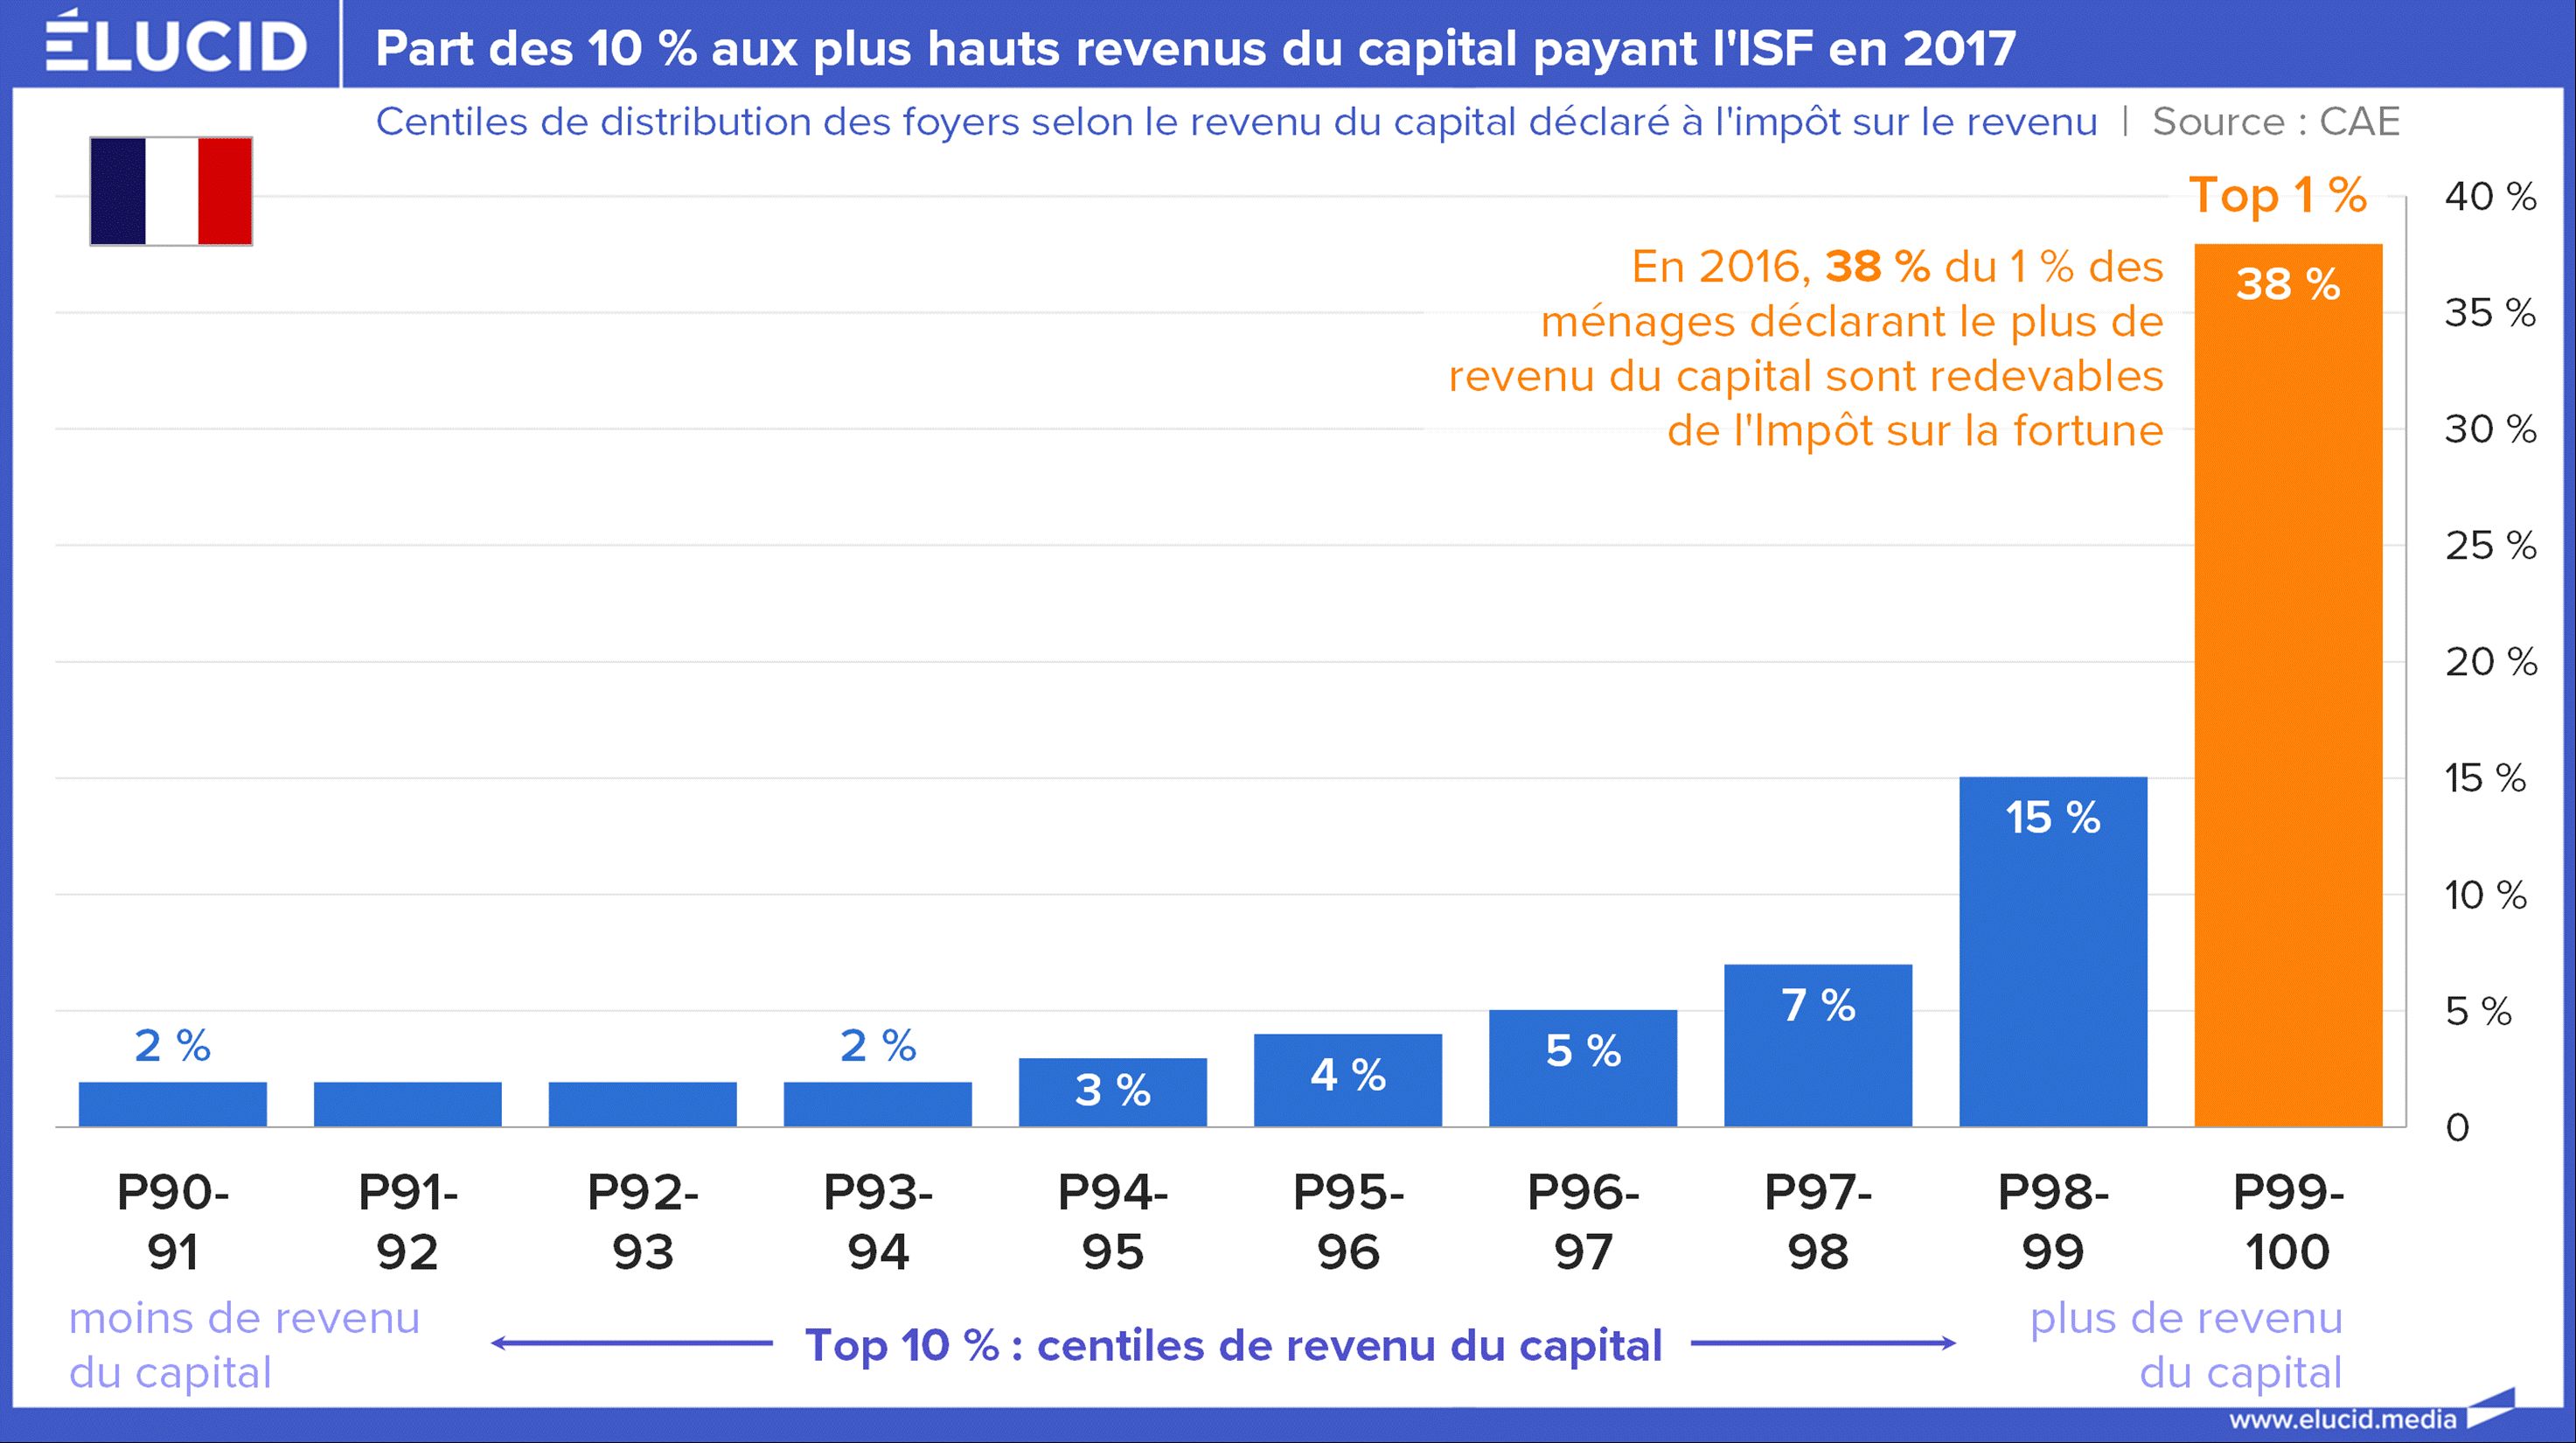
Les réformes fiscales d’Emmanuel Macron sont à même d'apaiser les inquiétudes des plus fortunés, dont la plus grande part des revenus déclarés provient du capital. À l'extrême, pour les ultra-riches, la quasi-totalité des revenus peut être constituée de dividendes versés par les entreprises dans lesquelles ils ont des participations. Ces réformes sont par contre relativement transparentes pour l’essentiel de la population, la plupart des revenus des ménages proviennent du travail et à la marge du capital.
Pour évaluer l’effet de la fiscalité sur la fuite éventuelle des plus riches, ou leur retour, les économistes du CAE se sont intéressés aux flux d’entrée et de sortie des contribuables aux plus hauts revenus du capital sur la période 2010-2019 : le top 1 % des revenus du capital, les 1 % qui ont déclaré le plus de revenus du capital. Ce ciblage isole les individus qui tirent une part significative de leur revenu du rendement de leur capital ou patrimoine.
En 2016, quelque 380 000 foyers fiscaux sont concernés, avec plus de 30 000 euros de revenus financiers pour l’année en plus de leurs éventuels autres revenus (salaires, pensions, etc.). Dans l’ensemble, ils disposent de patrimoines et de revenus élevés mais sont plus ou moins sensibles à la fiscalité sur les revenus financiers selon la structure de leur patrimoine et les revenus qu’ils en tirent. Parmi eux, la probabilité de contribuer à l’ISF avec un patrimoine taxable supérieur à 1,3 million d’euros est très forte.
Les auteurs ont analysé l’évolution des départs et des retours en France de cette population suite à plusieurs réformes de la fiscalité. En 2012-2013, les réformes avaient eu tendance à augmenter le taux d'imposition des foyers disposant des revenus du capital les plus élevés. Par rapport à ceux ayant les plus faibles revenus du capital, c’est une hausse d'un peu plus de 3 points de pourcentage du taux. À l’inverse, les réformes de 2017 et 2018 l’ont baissé d’un niveau à peu près équivalent (suppression de l'ISF, instauration du PFU).
Verdict, les départs des ménages fortunés avec des revenus du capital élevés sont sensibles à la fiscalité… mais restent très faibles. L’augmentation de la fiscalité de 2013 a conduit à une augmentation de 0,04 à 0,09 point de pourcentage (pp) du taux de départ pour les individus affectés. La baisse de la fiscalité de 2017 et 2018 a quant à elle réduit les taux de départs de 0 à -0,02 pp.
Quant aux retours, les hausses d’impôts de 2013 ont eu peu ou pas d’effet sur les décisions de retour de la population suivie. À partir de 2016, le Brexit a eu un impact positif sur les retours, accentué par l’effet de la baisse de la fiscalité des réformes de 2017-2018. Elles ont augmenté le taux de retour de 0,01 à 0,04 point de pourcentage, des niveaux toujours très faibles.
Au final, la hausse de la fiscalité du capital en 2013 a conduit à une augmentation des flux de départs, nets de retour, des ménages concernés de 0,04 à 0,09 point de pourcentage. Au contraire, l'allègement de la fiscalité en 2017-2018 a entraîné une baisse des départs nets de l’ordre de 0,01 à 0,06 point de pourcentage. Pour le CAE, globalement, augmenter l’imposition des hauts patrimoines d’un point de pourcentage s’accompagne d’une diminution nette de leur population dans l’Hexagone de 0,003 % à 0,03 %. On n’est pas loin de l’épaisseur du trait…
En résumé, si les départs augmentent bien avec la fiscalité parmi ceux ayant les revenus du capital les plus élevés, les expatriations sont faibles. Dans le 1 % des Français aux plus hauts revenus du capital, à peine 2 sur 1 000 s’expatrient chaque année, c’est deux fois moins que le reste de la population française. Ce faible taux ne relève pas d’une exception française, il est identique à celui d’autres pays ayant conduit une étude similaire comme la Suède et le Danemark.
Comme le font remarquer les auteurs de l’étude, les individus aux plus hauts revenus du capital s’expatrient même trois fois moins que ceux affichant les plus hauts revenus fiscaux, qui incluent les revenus du travail, du capital et les pensions. De quoi écorner la théorie qui voudrait que, quand une personne vit de ses placements financiers, elle est ultra mobile et quitte le pays au moindre vent (fiscal) contraire. Dans les faits, l’Hexagone présente manifestement des bons côtés qui contrebalancent largement son « enfer » fiscal.
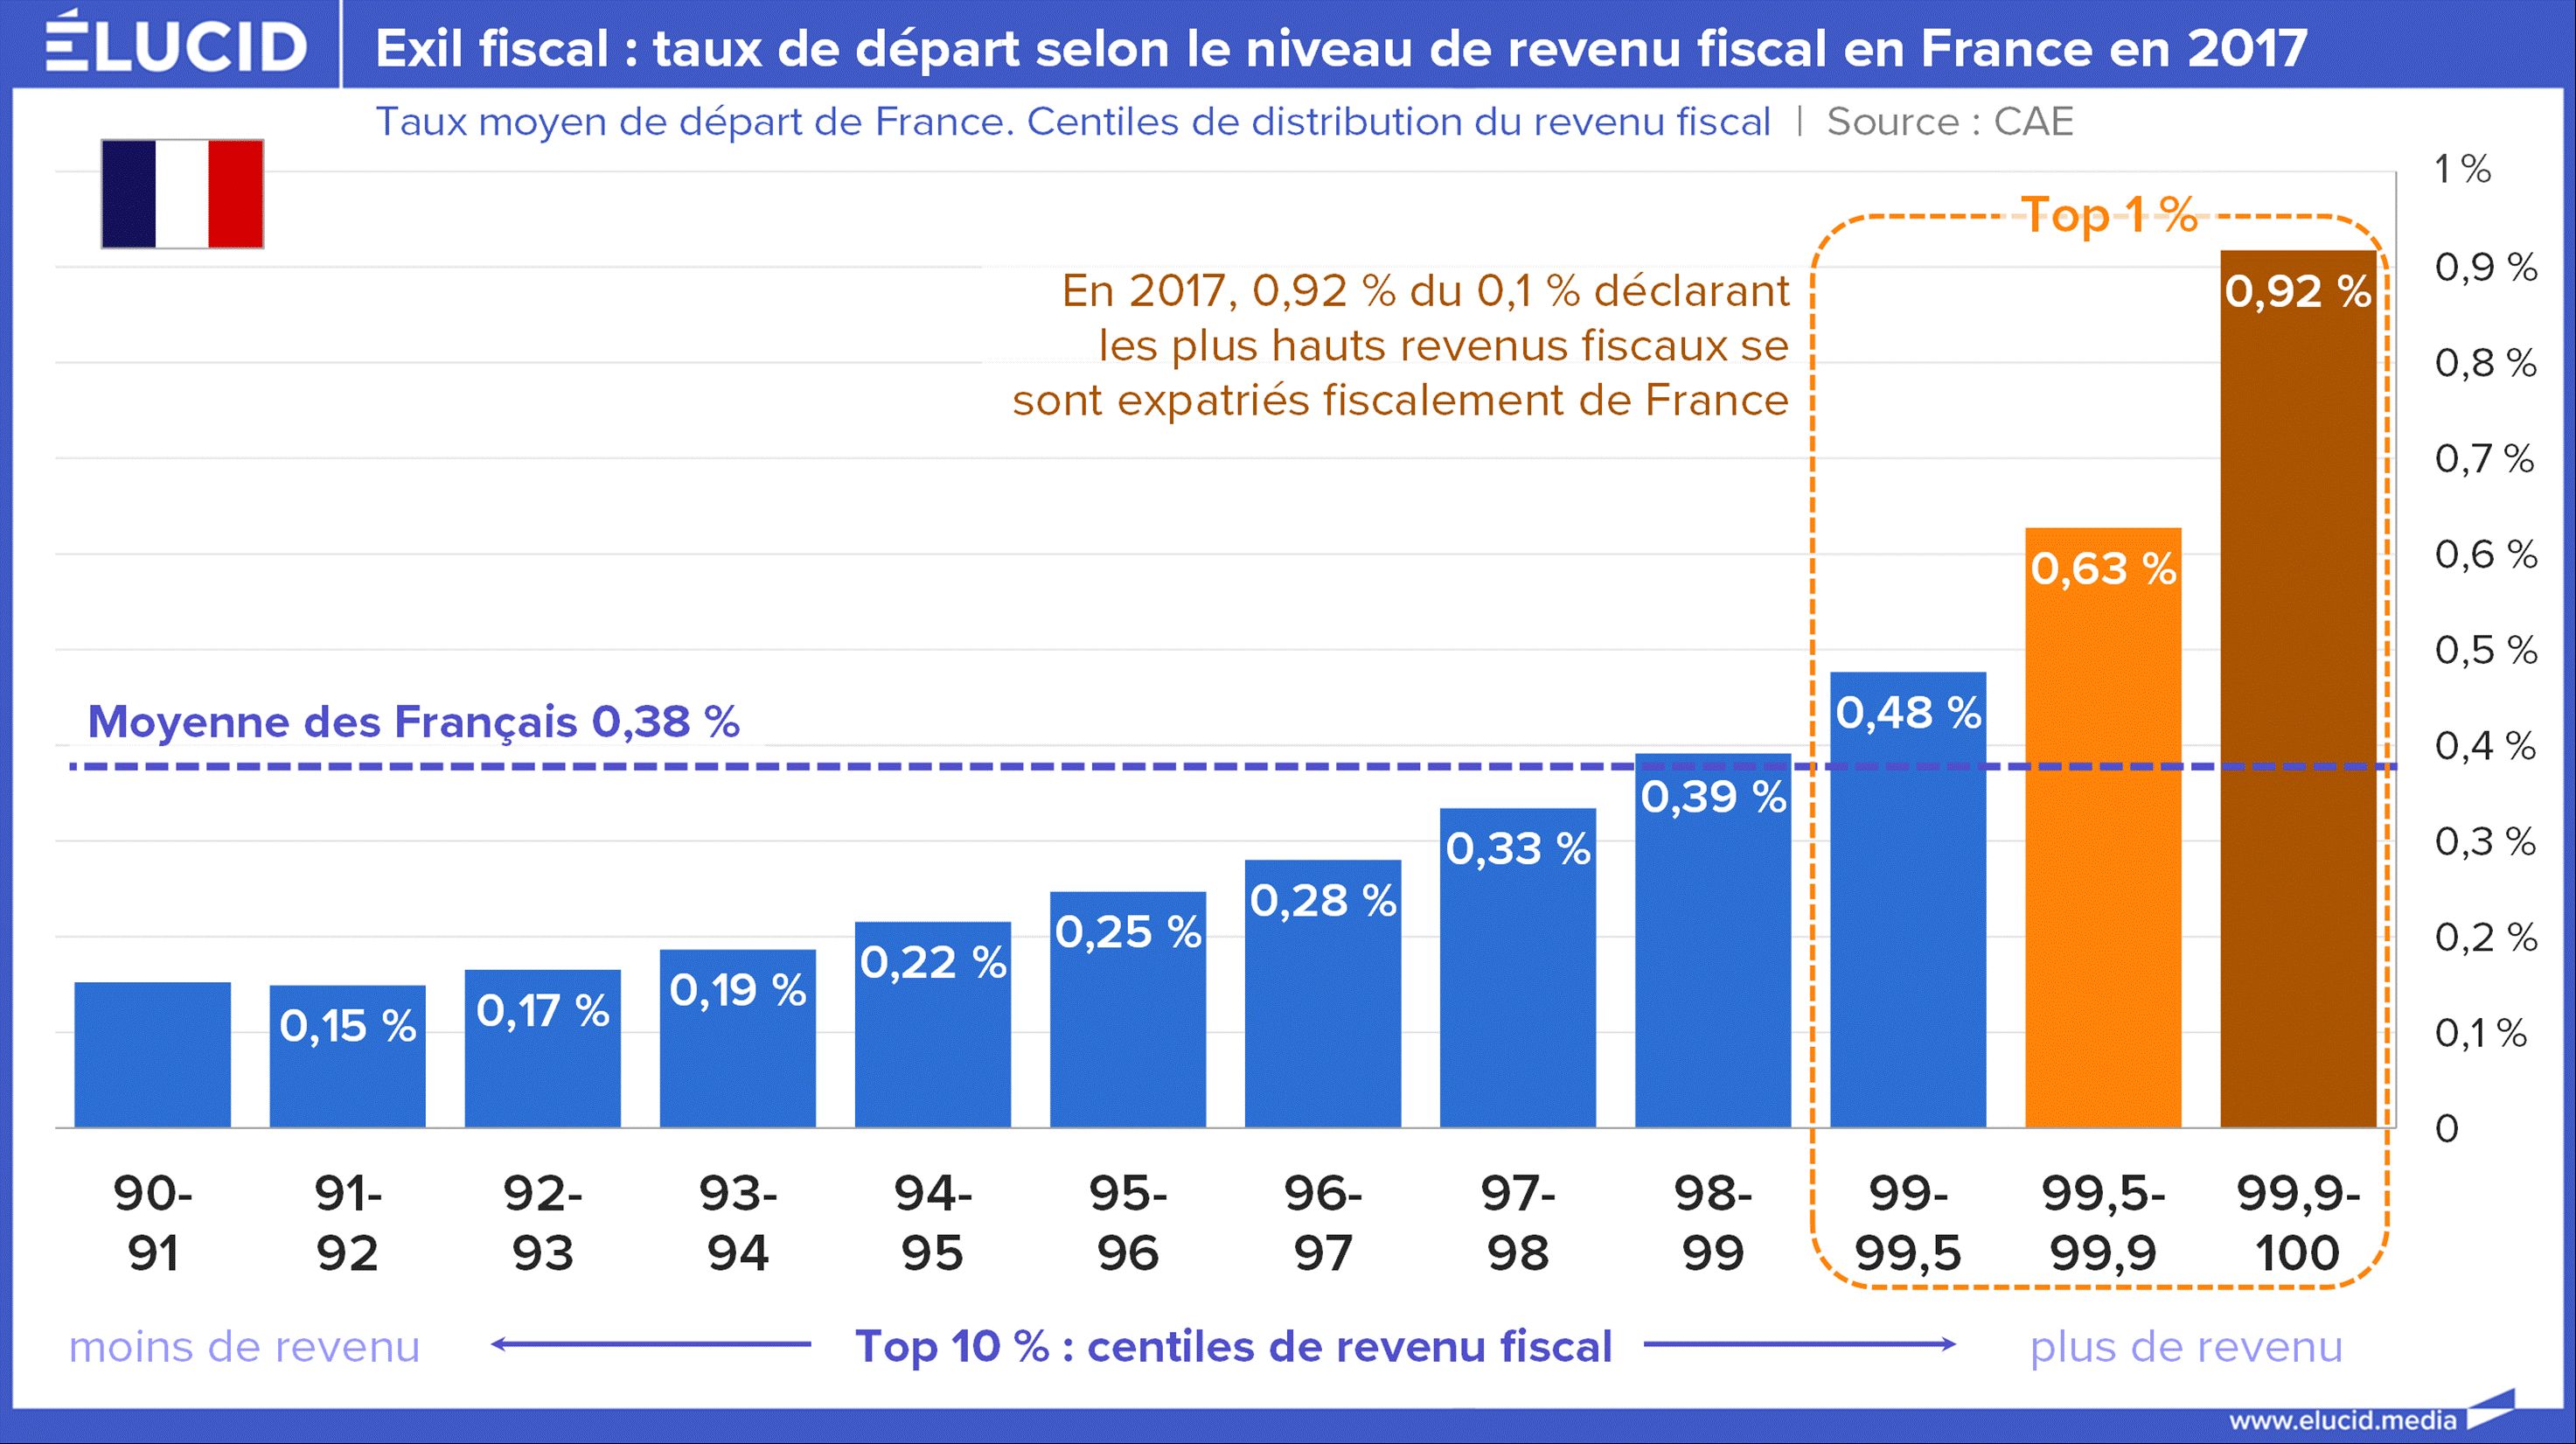
À partir de ces constats, les modèles du CAE estiment que la mise en place de 4 milliards d’euros de prélèvements supplémentaires, ciblés sur les hauts revenus du capital, conduirait à l’expatriation de 400 à 4 000 des individus concernés.
Après les calculs d'apothicaire, il y a la vraie vie. Nous avons vu que les plus riches sont aussi les moins enclins à quitter le pays. Sans doute estiment-ils plus ou moins consciemment que les possibilités d'enrichissement dans l’Hexagone surpassent en réalité les désagréments fiscaux. Le cas de l’Espagne est sur ce point édifiant.
Fin décembre 2022, le Premier ministre Pedro Sánchez a instauré l'impôt de solidarité sur les grandes fortunes. Initialement prévu pour une durée de deux ans afin de contribuer aux dépenses publiques après la pandémie, cet impôt a été reconduit. Son taux démarre à 1,7 % pour les patrimoines nets de 3 millions d'euros jusqu’à 3,5 % pour les fortunes supérieures à 10 millions d'euros. Le total des recettes s'est élevé à 2 milliards d'euros en 2024, ce qui reste encore modeste. Pour Dirk Foremny, professeur associé d'économie à l'Université de Barcelone, cet impôt de solidarité a une valeur sociale « permettant une répartition plus équitable des richesses entre les individus ».
Susana Ruiz, responsable des politiques de justice fiscale chez Oxfam, abonde dans le même sens, estimant que l'impôt de solidarité a contribué à restaurer la confiance. « Il bénéficie d'un large soutien citoyen. Il contribue à donner l'impression que le système est équitable ».
Deux ans plus tard, l'exode des riches prédit par le bloc toujours plus uni des conservateurs et de l’extrême droite n’a pas eu lieu. Forbes a recensé 34 milliardaires espagnols en 2025 contre 26 en 2021, avec une fortune nette cumulée dépassant largement les 200 milliards de dollars. Jusqu'à présent, rien n'indique que cet impôt ait affecté la croissance. L'année dernière, la croissance de 3,2 % du PIB espagnol a été l’une des plus fortes hausses des principales économies avancées, surpassant même les États-Unis.
Les effets agrégés sur l’économie de l’exil fiscal sont faibles
Les ménages qui disposent de hauts revenus du capital détiennent généralement une part importante des actifs professionnels. La probabilité de détenir 10 % du capital d’une entreprise est en moyenne de 3,6 % pour un ménage moyen soumis à l’impôt sur le revenu. Elle grimpe à 43 % pour les ménages situés dans le top 1 % de la distribution des revenus du capital.
Les entreprises contrôlées par le top 1 % des ménages représentent environ un cinquième de la masse salariale, du chiffre d’affaires et de la valeur ajoutée générés en France. Ainsi, même s’ils sont peu nombreux, ces ménages à hauts revenus jouent un rôle dans l’économie qui dépasse largement leur poids démographique.
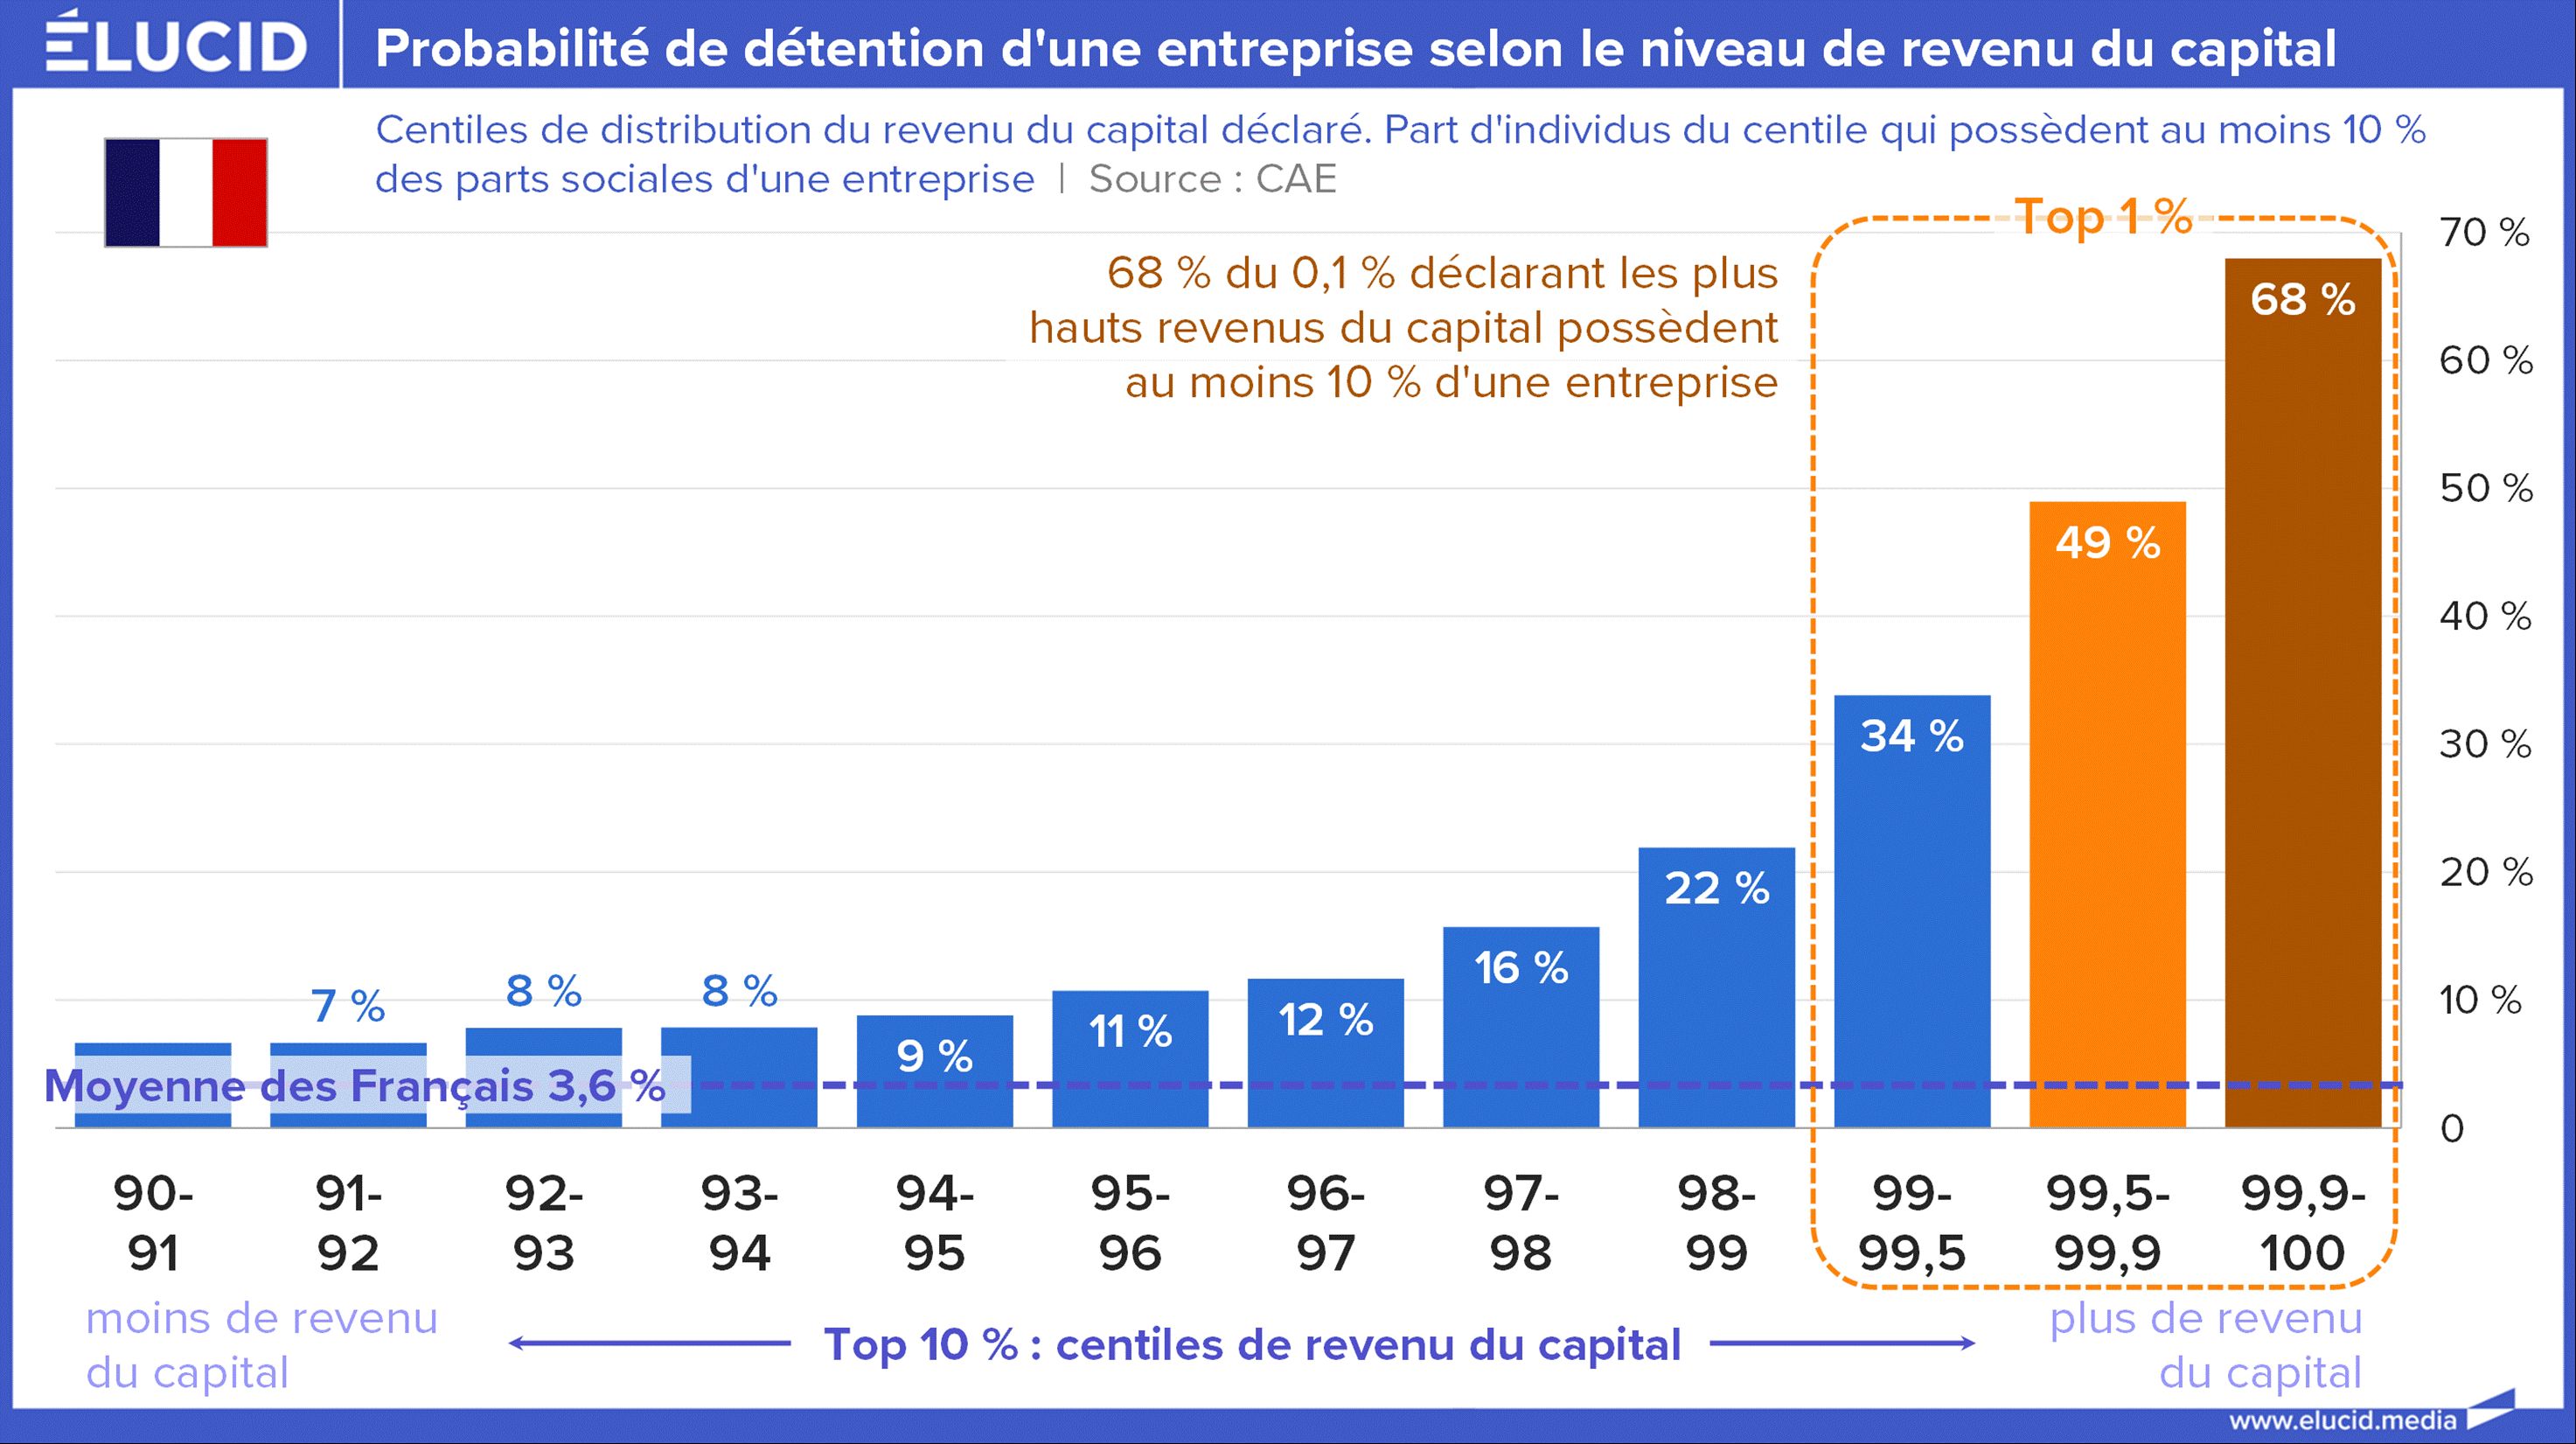
L’argument de leur exil fiscal face à une augmentation de leur taxation peut donc s'entendre, il est d’ailleurs souvent brandi par les opposants pour justifier le statu quo. Une étude de l’Institut des politiques publiques (IPP) en 2023 avait estimé que l’expatriation d’un actionnaire qui détient plus de 10 % du capital d’une entreprise pouvait provoquer une baisse moyenne de 15 % du chiffre d’affaires cinq ans après son départ. Une perte de revenu qui s’accompagne d'une diminution de près d’un tiers de la masse salariale et d'un quart de la valeur ajoutée. Une étude suédoise avait quant à elle évalué que le départ d’un actionnaire qui détient plus de 20 % des actifs d’une entreprise impacte négativement d’environ un tiers le chiffre d’affaires, la masse salariale et la valeur ajoutée.
Cependant, selon le CAE, dans la réalité, les effets agrégés du départ d’un actionnaire de poids sont souvent inférieurs de moitié à ces modélisations, du fait de la réorganisation de l’entreprise et des marchés. En effet, pour récupérer son capital, l'actionnaire doit vendre ses parts, ce qui peut engendrer des réorganisations internes, l’externalisation de certaines activités ou le changement d’enseigne. En Suède, les deux tiers des entreprises ayant fermé à la suite de l’expatriation d’un actionnaire ont été ensuite absorbés ou rachetés par d’autres.
De plus, les éventuelles baisses de productions ou de ventes, sources de pertes de chiffre d’affaires, d’emplois ou de valeur ajoutée peuvent être compensées par une augmentation des parts de marchés et de l’activité des concurrents. Du côté des salariés, ceux qui ont été licenciés peuvent être réembauchés dans d’autres secteurs ou entreprises, ce qui atténue l’impact économique réel de ces pertes d’emploi. Le retour d’expérience en Suède montre que la fermeture d’une entreprise réduit les salaires bruts et augmente le risque de chômage, mais de façon modérée. La probabilité d’être sans emploi n’augmente que de 0,6 point de pourcentage et le revenu moyen des salariés concernés baisse de 4 %. Bien que non négligeables, ces conséquences sont bien moins importantes que ce qui avait été anticipé par de précédentes études, soulignant le rôle clé des restructurations/rachats d’entreprises.
Pour le CAE, au final en France, le départ d’un actionnaire a pour effet net une réduction d’un peu plus d’un dixième du chiffre d’affaires et de la masse salariale de l’entreprise. La valeur ajoutée serait-elle réduite d’un peu moins du double ? Ces conséquences sont largement diluées au niveau de l’économie hexagonale.
Les auteurs de l’étude du CAE anticipent ainsi qu’une réforme fiscale générant 4 milliards d’euros de recettes supplémentaires (0,15 % du PIB) conduirait au plus à une baisse de 0,03 % à 0,05 % du chiffre d’affaires des entreprises, de la valeur ajoutée totale de l’économie française et de l’emploi total. Il s’agit là de la borne haute des estimations, comme l’écrit le CAE, « la borne basse étant très proche de zéro ». Les effets sur l’économie sont donc possibles, mais resteraient très faibles.
Et pour être complet, l’étude du CAE n’a pas simulé les conséquences d’un accroissement des recettes de l’ordre de 20 milliards d’euros, comme le prévoit la taxe Zucman. Difficile de dire si les effets resteront linéaires ou si un décrochage aurait lieu. Le cas échéant, l’économiste a proposé des mesures pour contrer l’exil fiscal comme la taxation après le départ. Après tout, les États-Unis, ce pays épris de liberté avec des entrepreneurs épanouis à tous les coins de rue, le fait bien.
L’exil fiscal, l’arbre qui cache la forêt de l’évasion-optimisation fiscale
En cas d’augmentation de la taxation des plus riches, l’exil fiscal n’est pas leur seule réponse. L’optimisation et l'évasion fiscale sont peut-être des options encore plus efficaces et certainement moins visibles. Ces pratiques sont répandues parmi les plus riches, qu’ils soient des individus ou des entreprises. Une étude scandinave a calculé que pour chaque euro de recette prélevé par une hausse de la fiscalité sur les hauts patrimoines, 54 centimes disparaissent du fait d’optimisation ou d’évasion fiscale, contre 20 centimes du fait de l’exil fiscal.
L’évasion-optimisation fiscale permet de soustraire des sommes deux fois et demie plus importantes que l’exil fiscal. Dit autrement, pas besoin de s’expatrier pour payer moins d’impôts.
L’Institut des politiques publiques (IPP), dans sa note de travail de septembre 2025, a chiffré les montants moyens des revenus dits économiques des 50 plus grosses fortunes de France : les salaires et dividendes perçus ainsi que les profits non distribués des entreprises qu’ils contrôlent. C’est en moyenne autour de 500 millions d’euros par personne et par an entre 2018 et 2010. La même étude relève que les 75 plus hauts revenus fiscaux français ne sont que d’environ 50 millions d’euros.
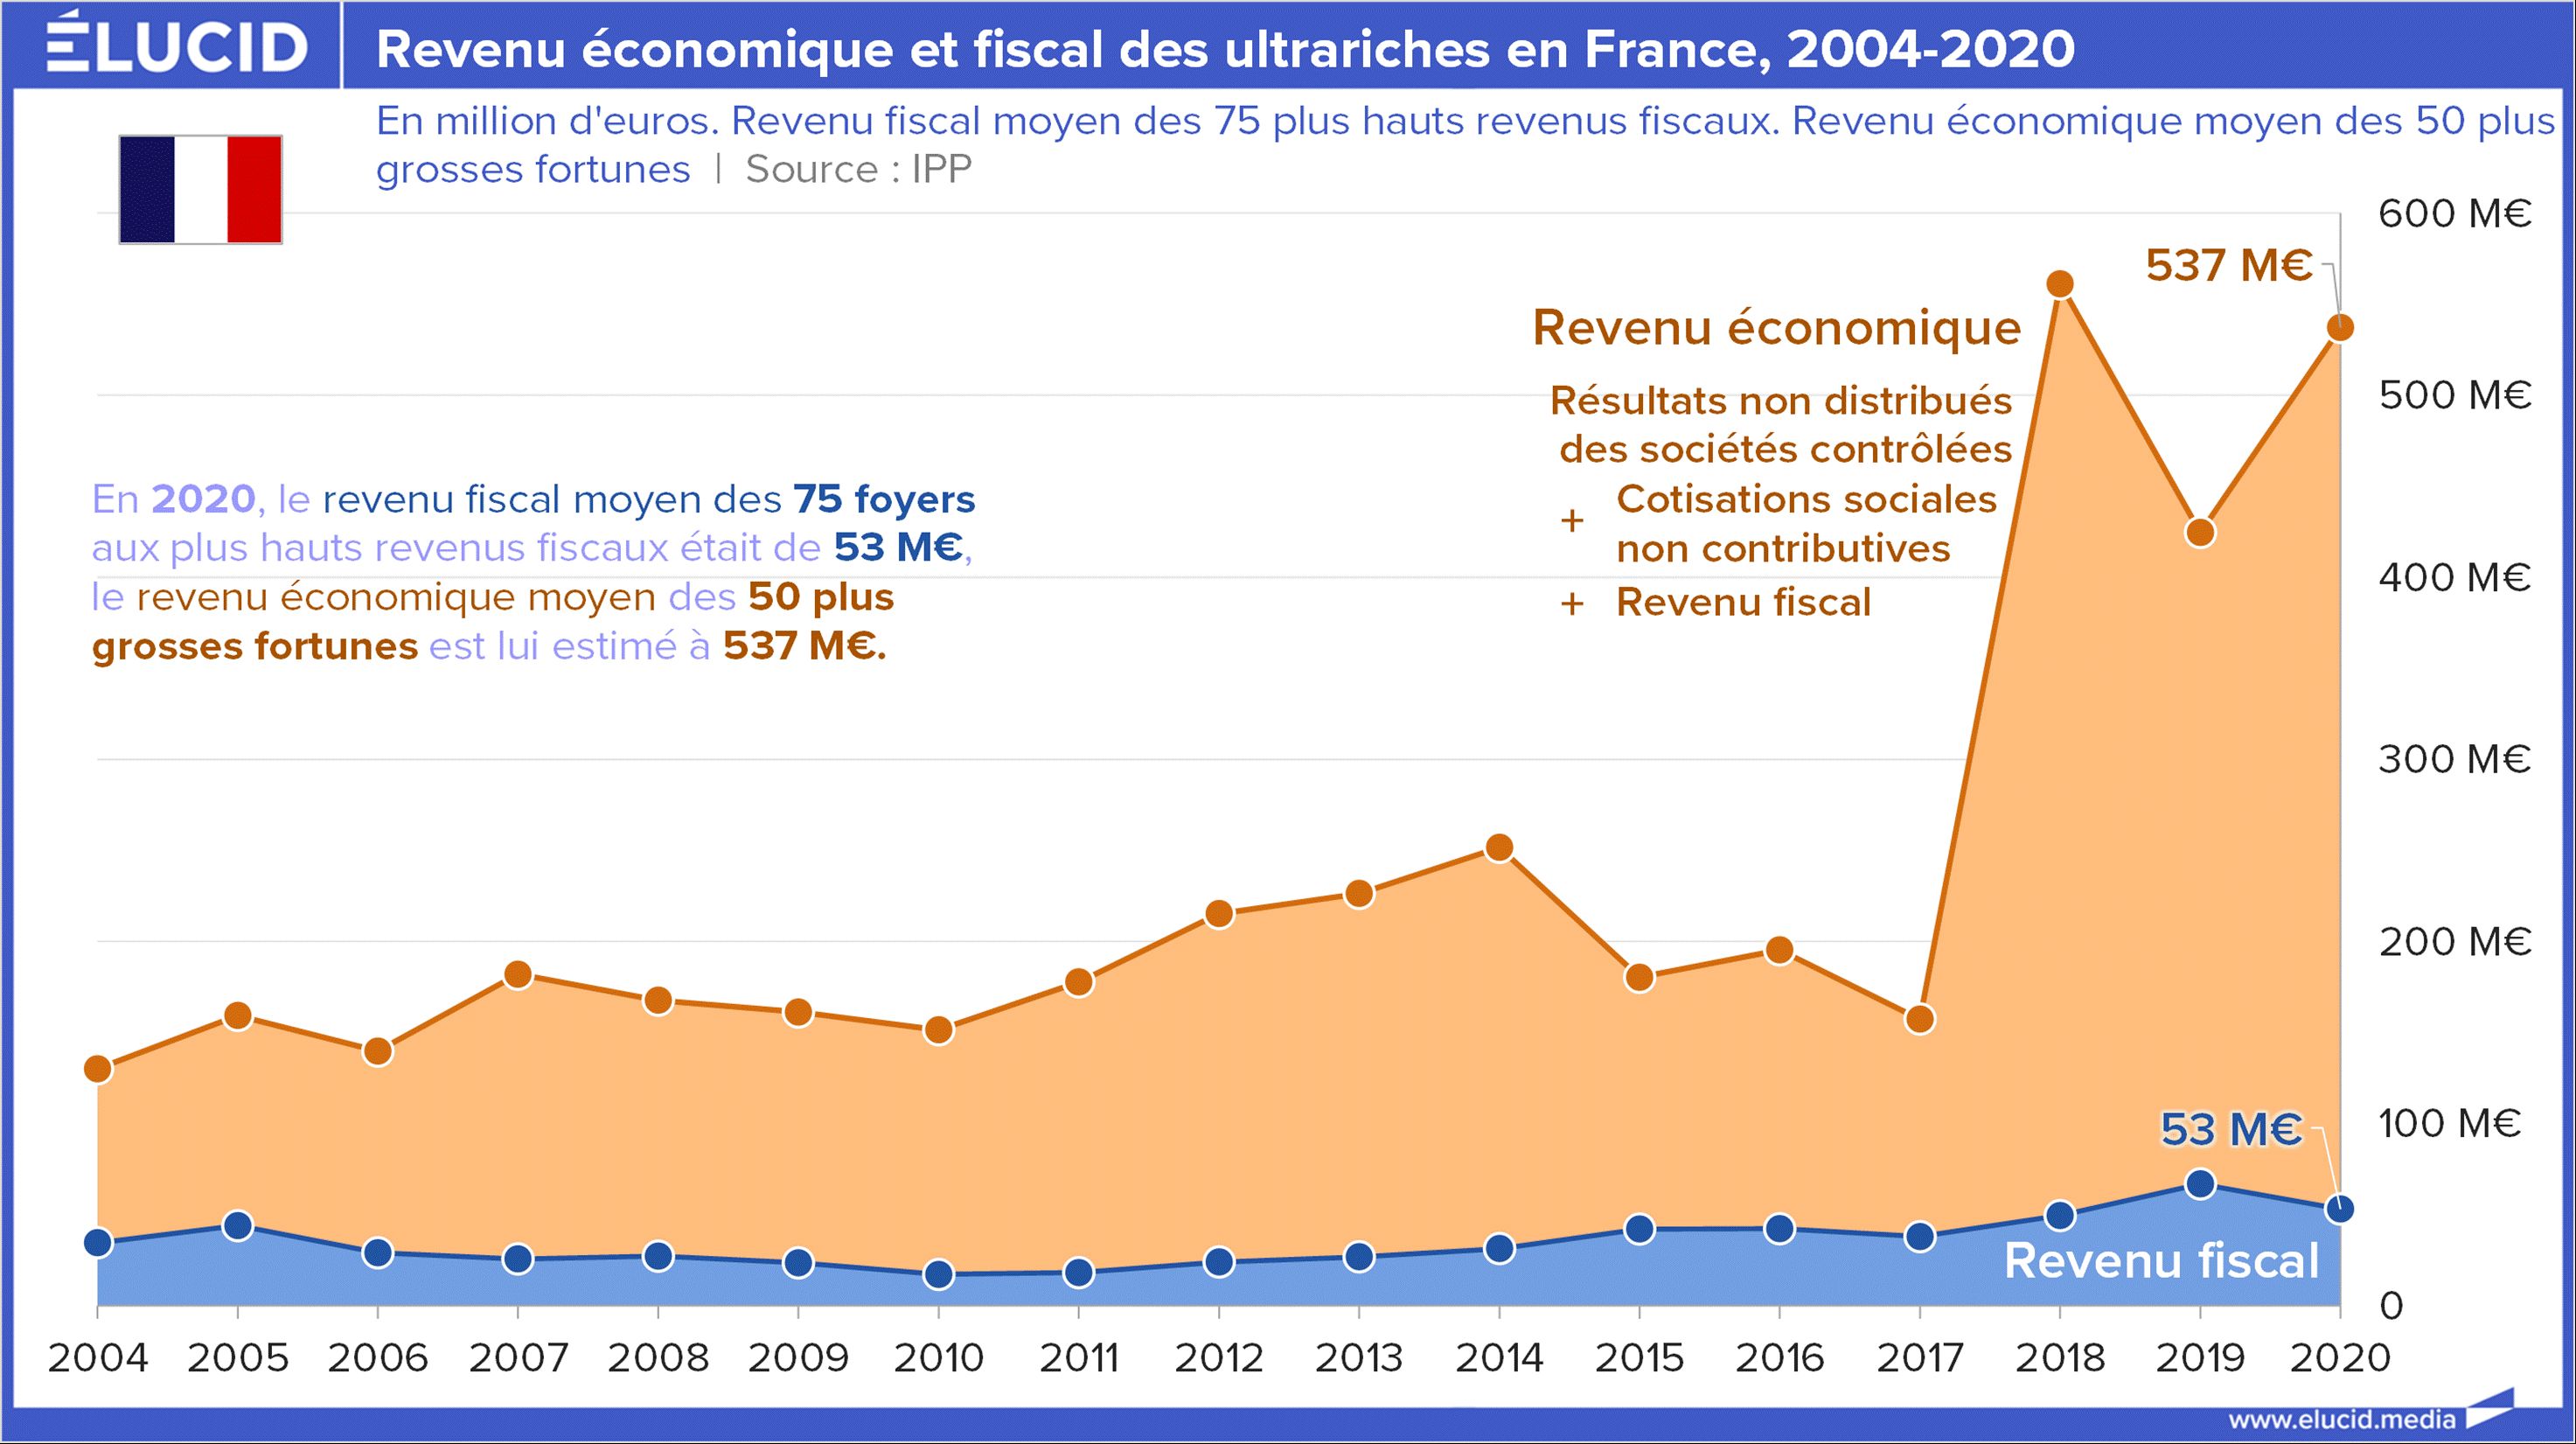
Sans pouvoir faire un appariement individuel entre revenu fiscal et économique, il est raisonnable d’estimer que de l’ordre de 10 % à 20 % seulement des revenus économiques de ces ultrariches supportent l’ensemble de la fiscalité prévue par le législateur. L’ensemble des profits non distribués de leurs entreprises échappent aux 30 % du prélèvement forfaitaire unique.
Le même IPP estime ainsi que les milliardaires et les centi-millionnaires ne payent qu’environ 26 % d’impôts sur leurs revenus économiques (impôt sur le revenu, sur les sociétés, cotisations sociales non contributives). C’est 4 points de moins que le taux moyen d’imposition d’un foyer qui dispose d’un peu plus de 60 000 euros de revenu économique (plancher du top 10 % des revenus, ~30 % de taux d’imposition). Par rapport aux ménages très riches qui affichent quelques millions d’euros de revenus économiques, c’est même un taux d’imposition presque deux fois plus faible ( ~45 %).
Dans le contexte scandinave, exil fiscal et évasion fiscale réduisent de 75 % les recettes fiscales de l’imposition du patrimoine ou des revenus du capital. En Espagne, après la mise en place de l'impôt de solidarité, « les grandes fortunes sont pour la plupart restées sur place, ont déposé des recours conservatoires et ont recruté de meilleures équipes de structuration (de leur patrimoine, ndlr) », explique Marc Debois, fondateur de FO-Next, qui conseille les family offices. Traduction : ils ont temporisé la mise en place de l'impôt, le temps de s’organiser pour réduire la facture au maximum. Le rapport de l’Assemblée nationale sur l’évasion fiscale tire d'ailleurs la sonnette d’alarme :
« La problématique de ces montages complexes promus par des avocats fiscalistes devrait faire l’objet d’un travail d’analyse de l’administration plus fourni et documenté. Les moyens consacrés à la lutte contre l’évasion et la fraude fiscale sont aujourd’hui loin d’être suffisants, et témoignent d’une volonté politique faible en la matière. La France doit arrêter de saccager les services d’enquête et de contrôle et se doter d’une administration fiscale solide à nouveau, en lui octroyant les moyens techniques, humains et financiers d’exercer ses missions. »
Les Premiers ministres de Macron se succèdent, cherchant désespérément des dizaines et des dizaines de milliards d’euros pour commencer à résorber le déficit public. Toutes les catégories de la population sont priées de casser leur maigre tirelire… sauf les plus riches qui peuvent à loisir pratiquer un de leur sport favori, l'évasion fiscale tout en rechignant à participer à l’effort national. L’austérité, c’est pour les gueux.
En Scandinavie, pourtant réputée pour son consentement à l’impôt, en moyenne, près de 3 % des sommes dues au titre de l’impôt sont fraudées. Chez le 0,01 % des foyers les plus riches, c'est plus de 25 %.
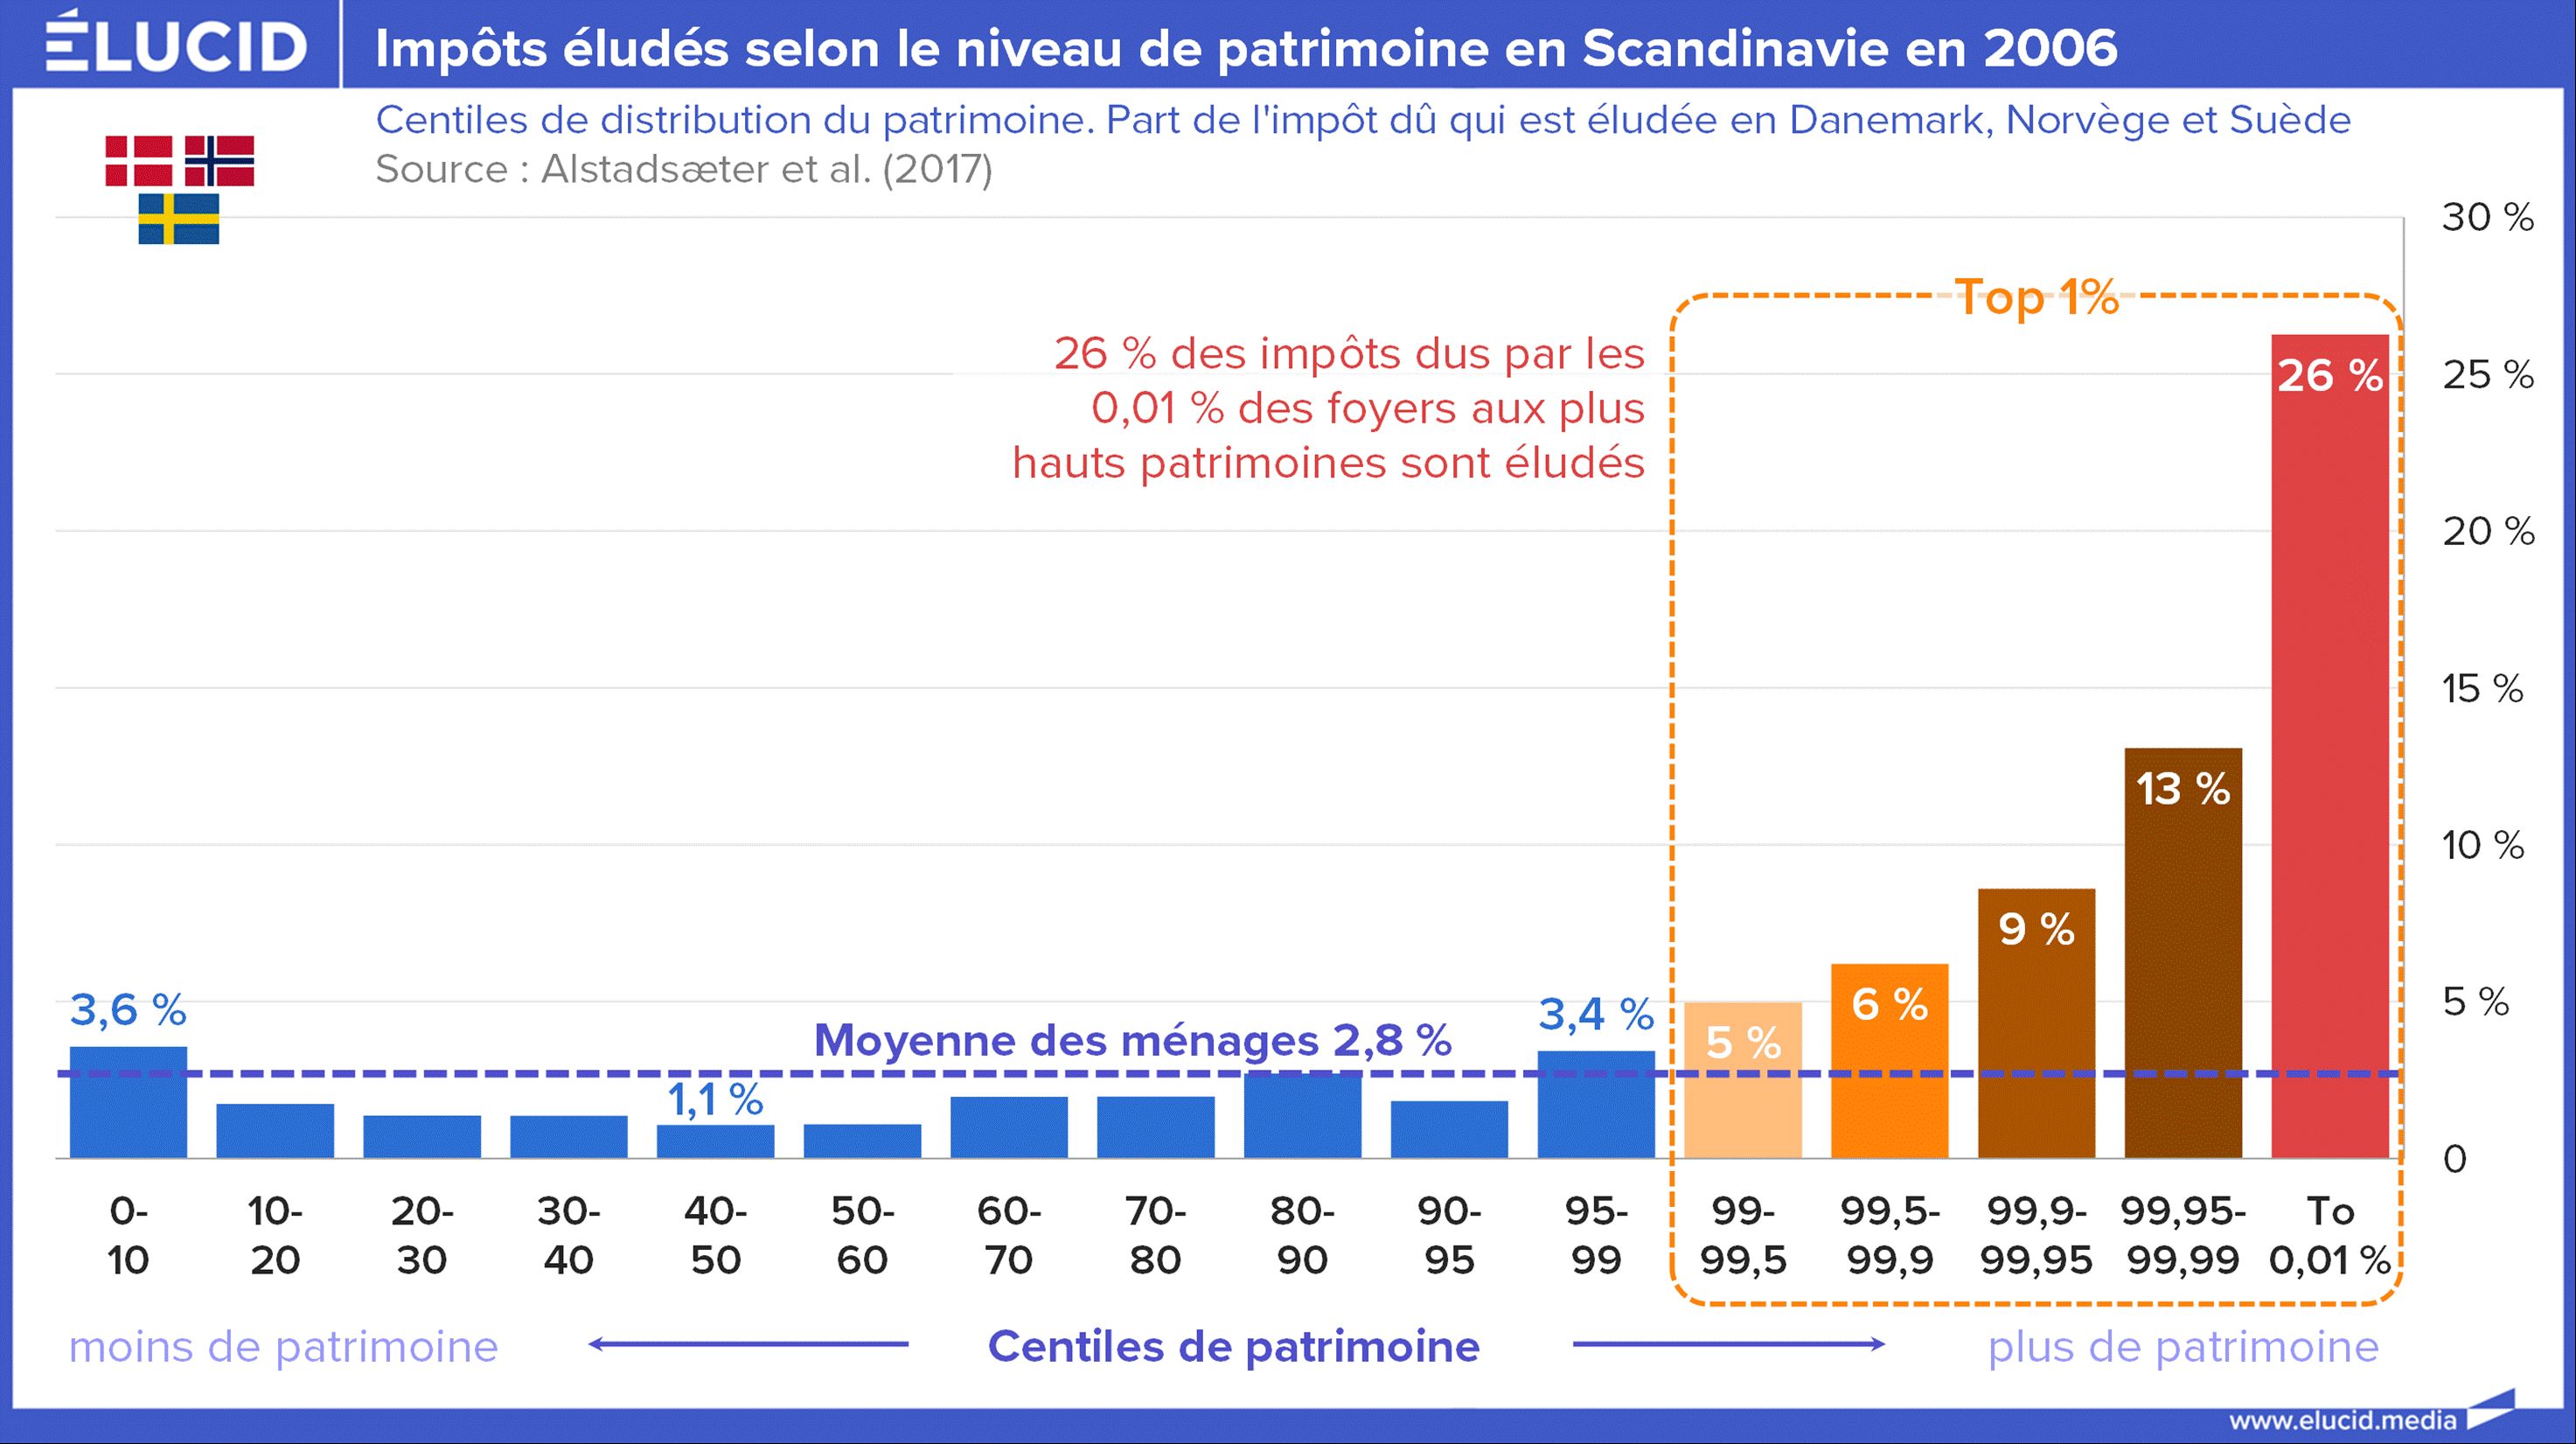
Dans ce contexte, il n’existe pas d’évaluation officielle de l’évasion fiscale. Comme le déplorait encore la Cour des comptes en 2023, « Contrairement à de nombreux pays, la France ne dispose d’aucune évaluation rigoureuse de la fraude fiscale, ni même de l’écart fiscal. Le montant de chacun de ces deux phénomènes, même ramené à un ordre de grandeur, est inconnu ». Étonnant (ou pas) de la part d’un pays qui sait aller chercher 5 euros d’APL à soustraire aux plus précaires...
Le rapport de l'Assemblée nationale a compilé les recherches sur le montant de la fraude fiscale pour aboutir à une somme rondelette de 80 à 120 milliards d’euros de pertes fiscales chaque année en France, soit deux à trois fois la somme recherchée par les gouvernements de Macron, et environ les trois quarts du déficit public 2024.
Photo d'ouverture : Bernard Arnault, PDG du groupe de luxe LVMH, prononce un discours lors de la présentation des résultats financiers 2024 du groupe français LVMH, dans le cadre de l'assemblée générale des actionnaires qui s'est tenue à Paris le 17 avril 2025. (Photo de Thibaud MORITZ / AFP)

Cet article est gratuit grâce aux contributions des abonnés !
Pour nous soutenir et avoir accès à tous les contenus, c'est par ici :
S’abonner
Accès illimité au site à partir de 1€
Déjà abonné ? Connectez-vous



3 commentaires
Devenez abonné !
Vous souhaitez pouvoir commenter nos articles et échanger avec notre communauté de lecteurs ? Abonnez-vous pour accéder à cette fonctionnalité.
S'abonner