


Article élu d'intérêt général
Les lecteurs d’Élucid ont voté pour rendre cet article gratuit.
Alors que le pétrole et le gaz de la mer du Nord sont perçus comme une « zone de stabilité » appréciable pour nos approvisionnements en hydrocarbures, c’est pourtant de là que pourrait émerger la prochaine crise énergétique. En effet, les prévisions des spécialistes, ainsi que celles des autorités norvégiennes elles-mêmes, montrent que les réserves restantes de pétrole et de gaz sont en voie d’épuisement, ce qui entraînera un nouveau déclin de la production dès 2027. La dépendance actuelle de l’Europe au pétrole de la mer du Nord – et plus encore à son gaz – constitue donc une vulnérabilité majeure en cas de baisse rapide de leur production. Analyse.



Abonnement Élucid
La crise du détroit d’Ormuz rappelle la dépendance de l’Europe aux combustibles fossiles importés, comme l’avait déjà fait, il y a à peine quatre ans, la crise d’approvisionnement provoquée par le conflit russo-ukrainien. Certains voient dans la mer du Nord une nouvelle planche de salut capable de stabiliser l’approvisionnement européen en hydrocarbures. L’annonce récente de la réouverture de plusieurs champs gaziers par la Norvège a ainsi fait les gros titres de la presse française et européenne. Pourtant, peu s’interrogent sur les raisons profondes de cette dépendance européenne aux importations d’énergie.
Cette situation ne découle pas d’une volonté délibérée de dépendre de l’extérieur, mais d’une contrainte géologique : les stocks limités d’hydrocarbures extractibles des gisements de la mer du Nord. Cette région est en effet engagée dans un déclin structurel depuis le début des années 2000, déclin compensé jusqu’ici par un recours accru aux importations extra-européennes. Pis encore, la production norvégienne de pétrole et de gaz devrait accélérer sa chute dès cette année en raison de la déplétion naturelle des champs matures et de l’insuffisance des découvertes passées.
Ce déclin prévisible va considérablement accroître les tensions économiques liées à la mise en place de routes d’approvisionnement alternatives. Il s’agit d’un enjeu stratégique majeur, dont les effets se font déjà sentir et continueront de peser dans les décennies à venir. Et pourtant, celui-ci n’est malheureusement pas suffisamment pris en compte par nos décideurs politiques.
La place centrale de la Mer du Nord : une zone de stabilité après les chocs pétroliers
La production de pétrole et de gaz en mer du Nord débute dans les années 1970, à la suite des chocs pétroliers. La hausse durable des prix des hydrocarbures et la difficulté à rétablir les routes d’approvisionnement préexistantes – notamment depuis le Moyen-Orient – ont favorisé le développement du pétrole offshore au Royaume-Uni et en Norvège. La proximité géographique et la stabilité politique de ces deux pays les ont alors imposés comme des sources d’approvisionnement privilégiées pour les acheteurs européens.
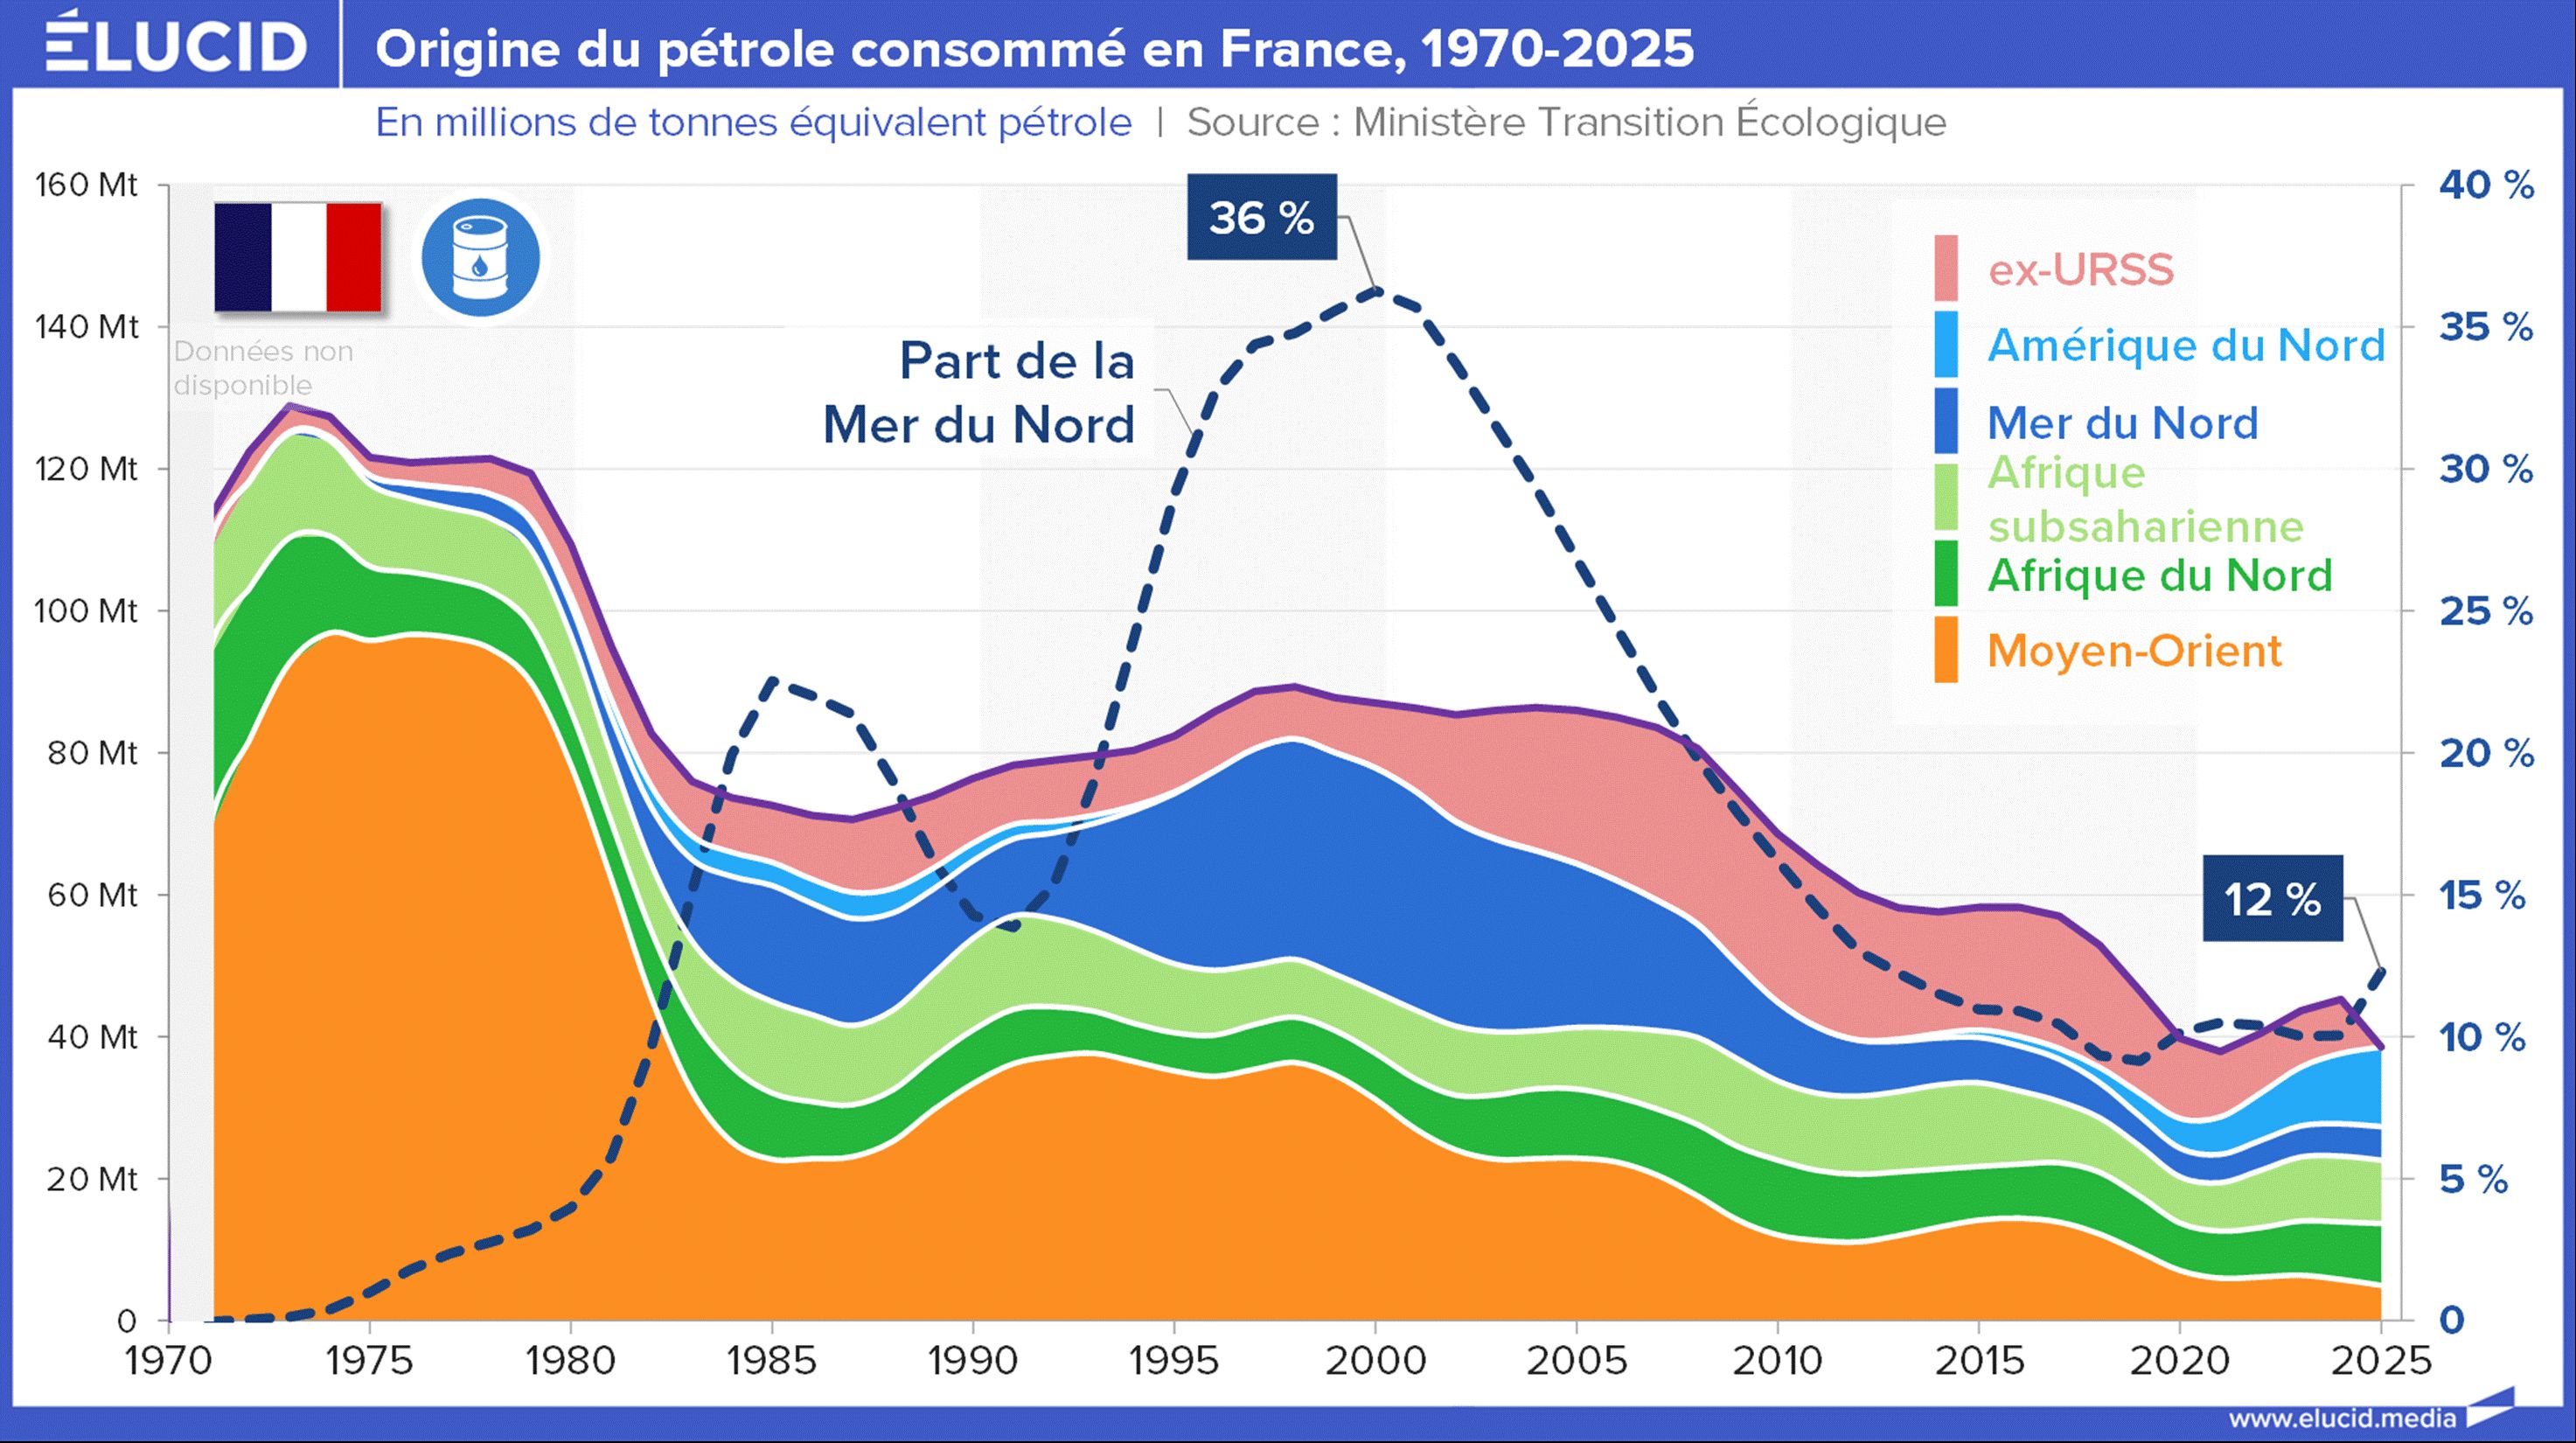
La mer du Nord a représenté jusqu’à un tiers des importations de brut françaises à certaines périodes. Ce pétrole offshore a constitué un relais d’approvisionnement après les chocs pétroliers des années 1970, lorsque les pays européens se sont retrouvés en concurrence frontale avec les acheteurs américains pour accéder au pétrole moyen-oriental. Toutefois, au début des années 2000, la mer du Nord est entrée dans une phase de fort déclin de production en raison de l’épuisement des gisements historiques. Aujourd’hui, seule la Norvège demeure en mesure de fournir d’importants volumes de pétrole brut grâce à la relative stabilisation de sa production. En France, environ 10 % du pétrole brut importé en 2025 provenait encore de la mer du Nord. À l’échelle européenne, cette dépendance atteignait près de 15 % selon les données d’Eurostat, un chiffre en hausse depuis l’invasion russe de l’Ukraine.
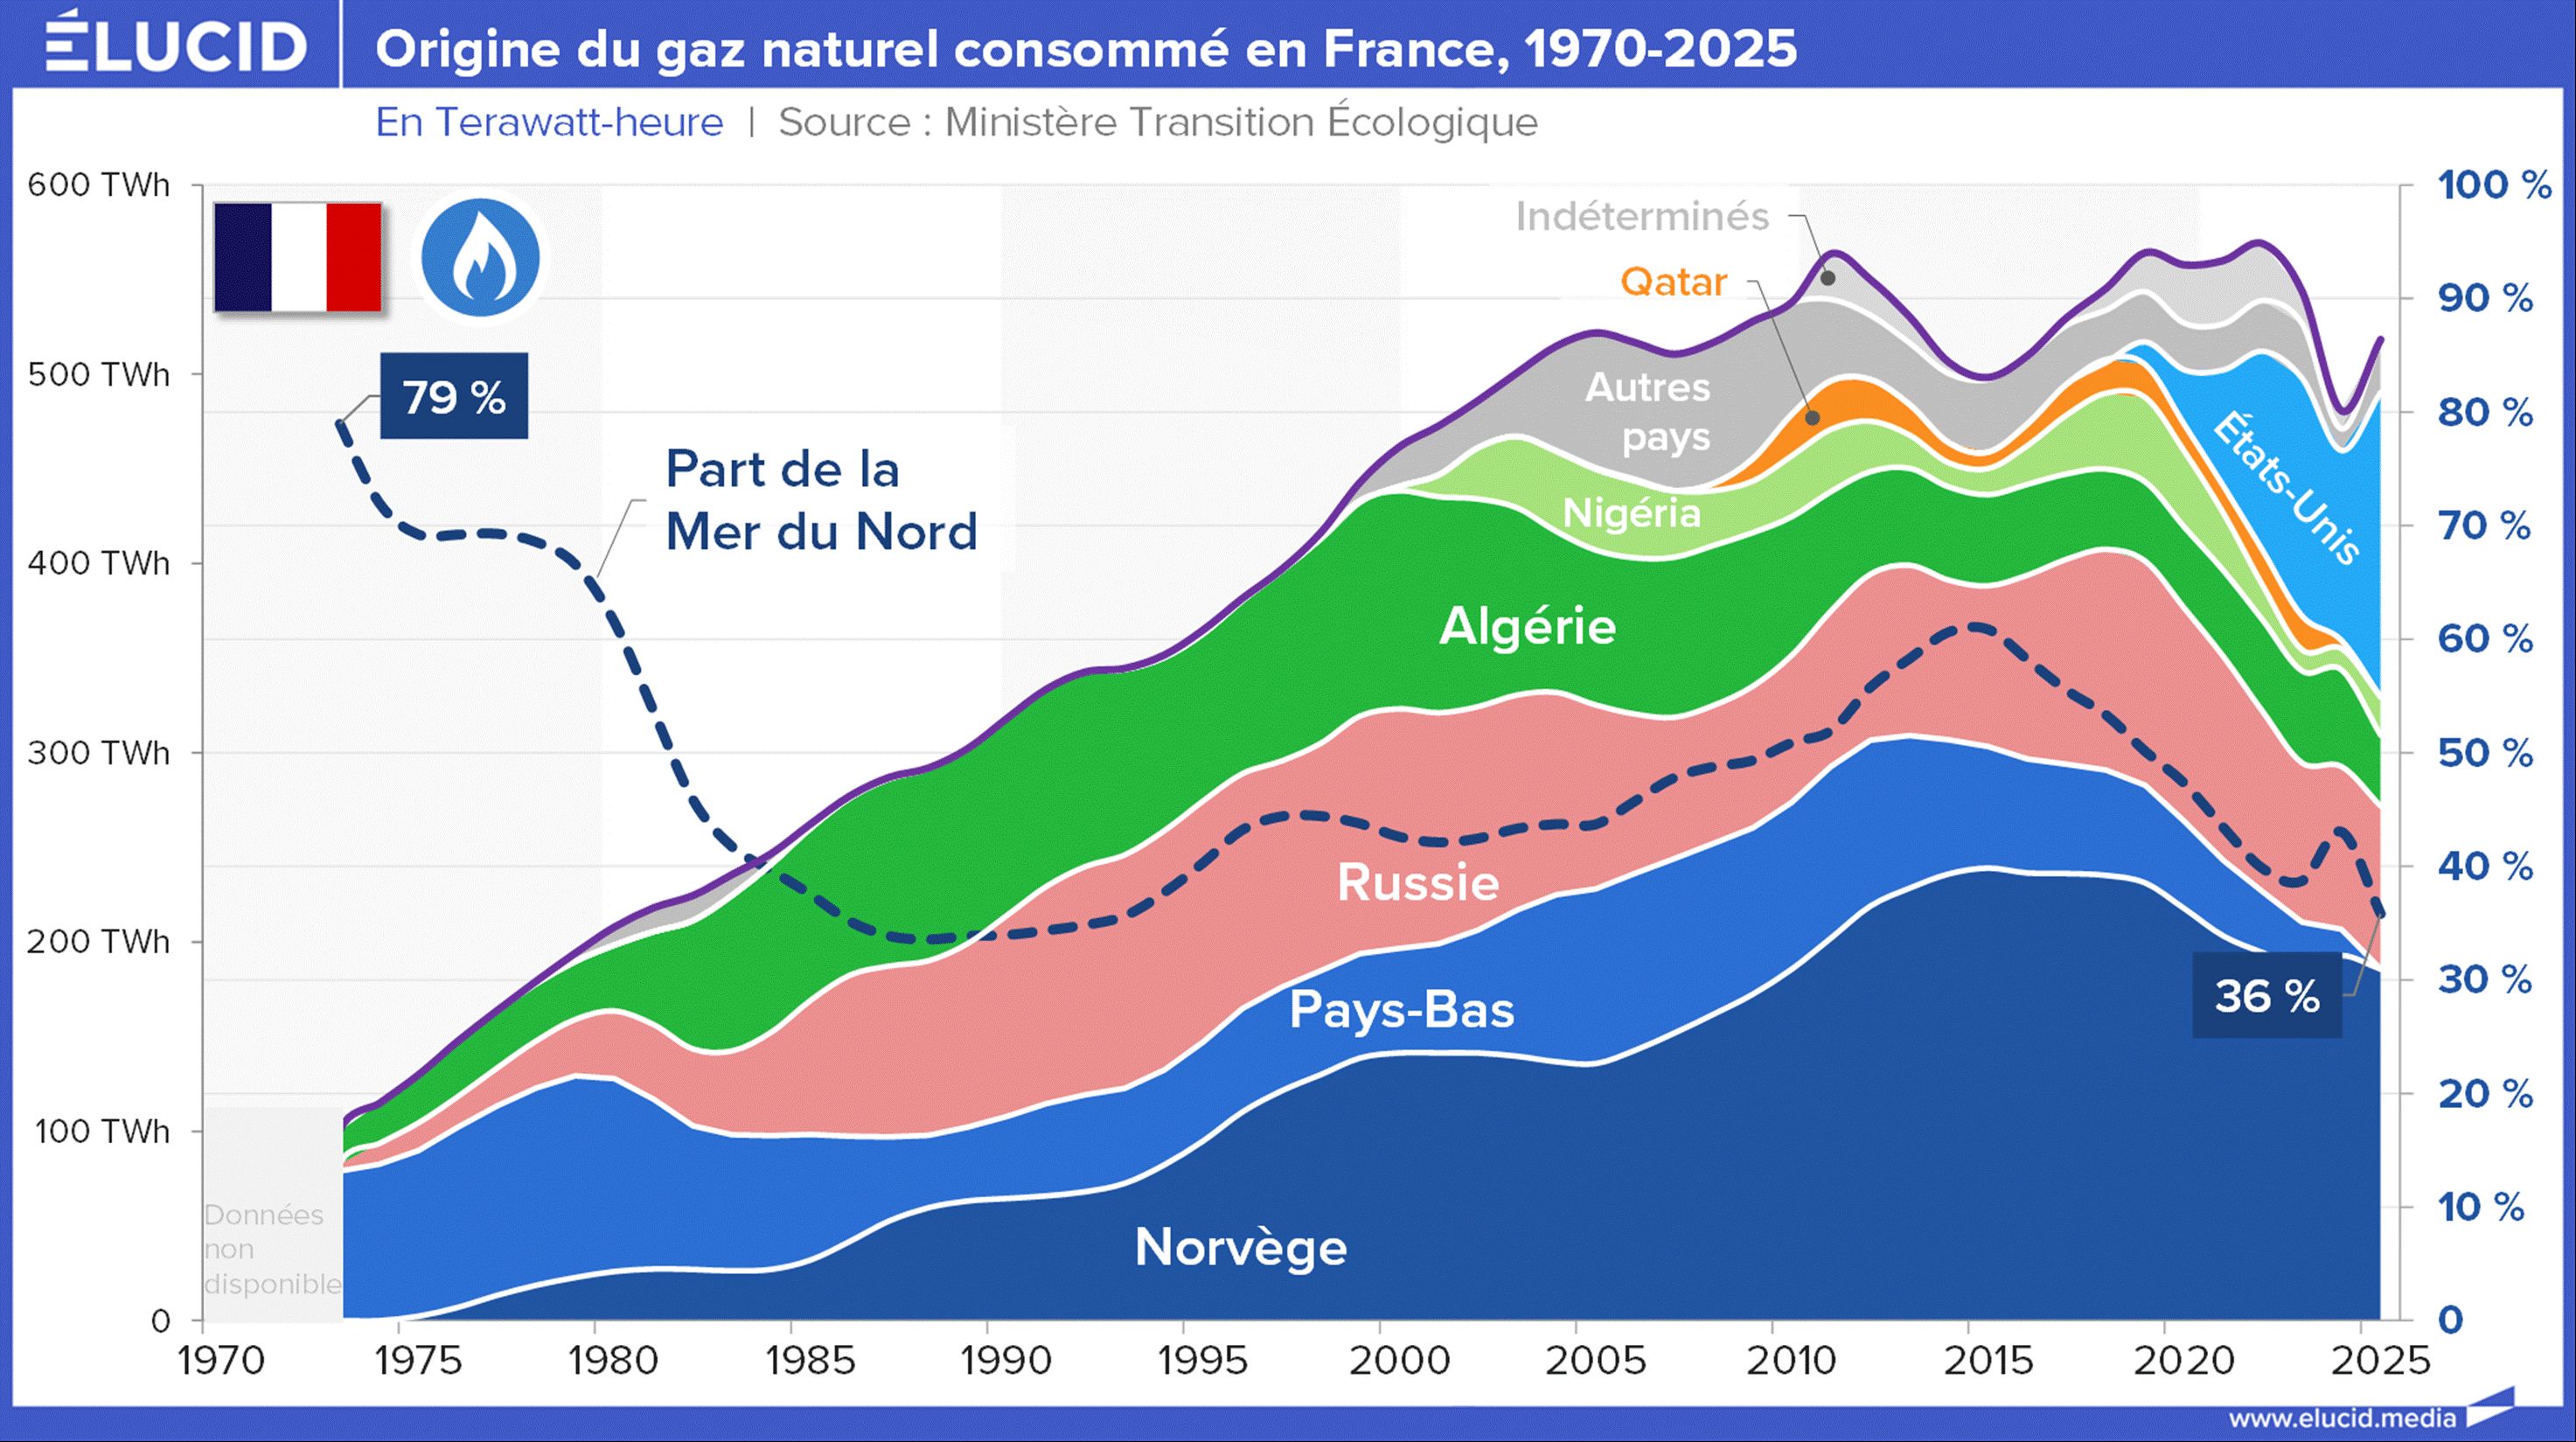
La situation de dépendance est encore plus marquée du côté du gaz naturel : près de 40 % de la consommation française de gaz en 2025 provenait de la mer du Nord. À l’échelle de l’Union européenne, cette dépendance est un peu moins forte, mais demeure extrêmement préoccupante : environ 25 % du gaz naturel consommé dans l’Union provenait de Norvège.
Une stabilité sur le point de prendre fin
La Norvège a réalisé l’essentiel de ses découvertes de pétrole et de gaz au cours des décennies 1970 et 1980. Sur les 12 milliards de m³ équivalent pétrole découverts en Norvège jusqu’en 2025 (voir graphique ci-dessous), 8 milliards l’avaient été avant 1986. Après cette date, on observe un ralentissement considérable du rythme des nouvelles découvertes, quel que soit le niveau des prix des hydrocarbures – y compris lors des périodes de prix très élevés, comme en 2008 ou entre 2010 et 2014. Cela traduit un épuisement du potentiel géologique du bassin sédimentaire de la mer du Nord : il n’y a pratiquement plus de pétrole ni de gaz à découvrir.
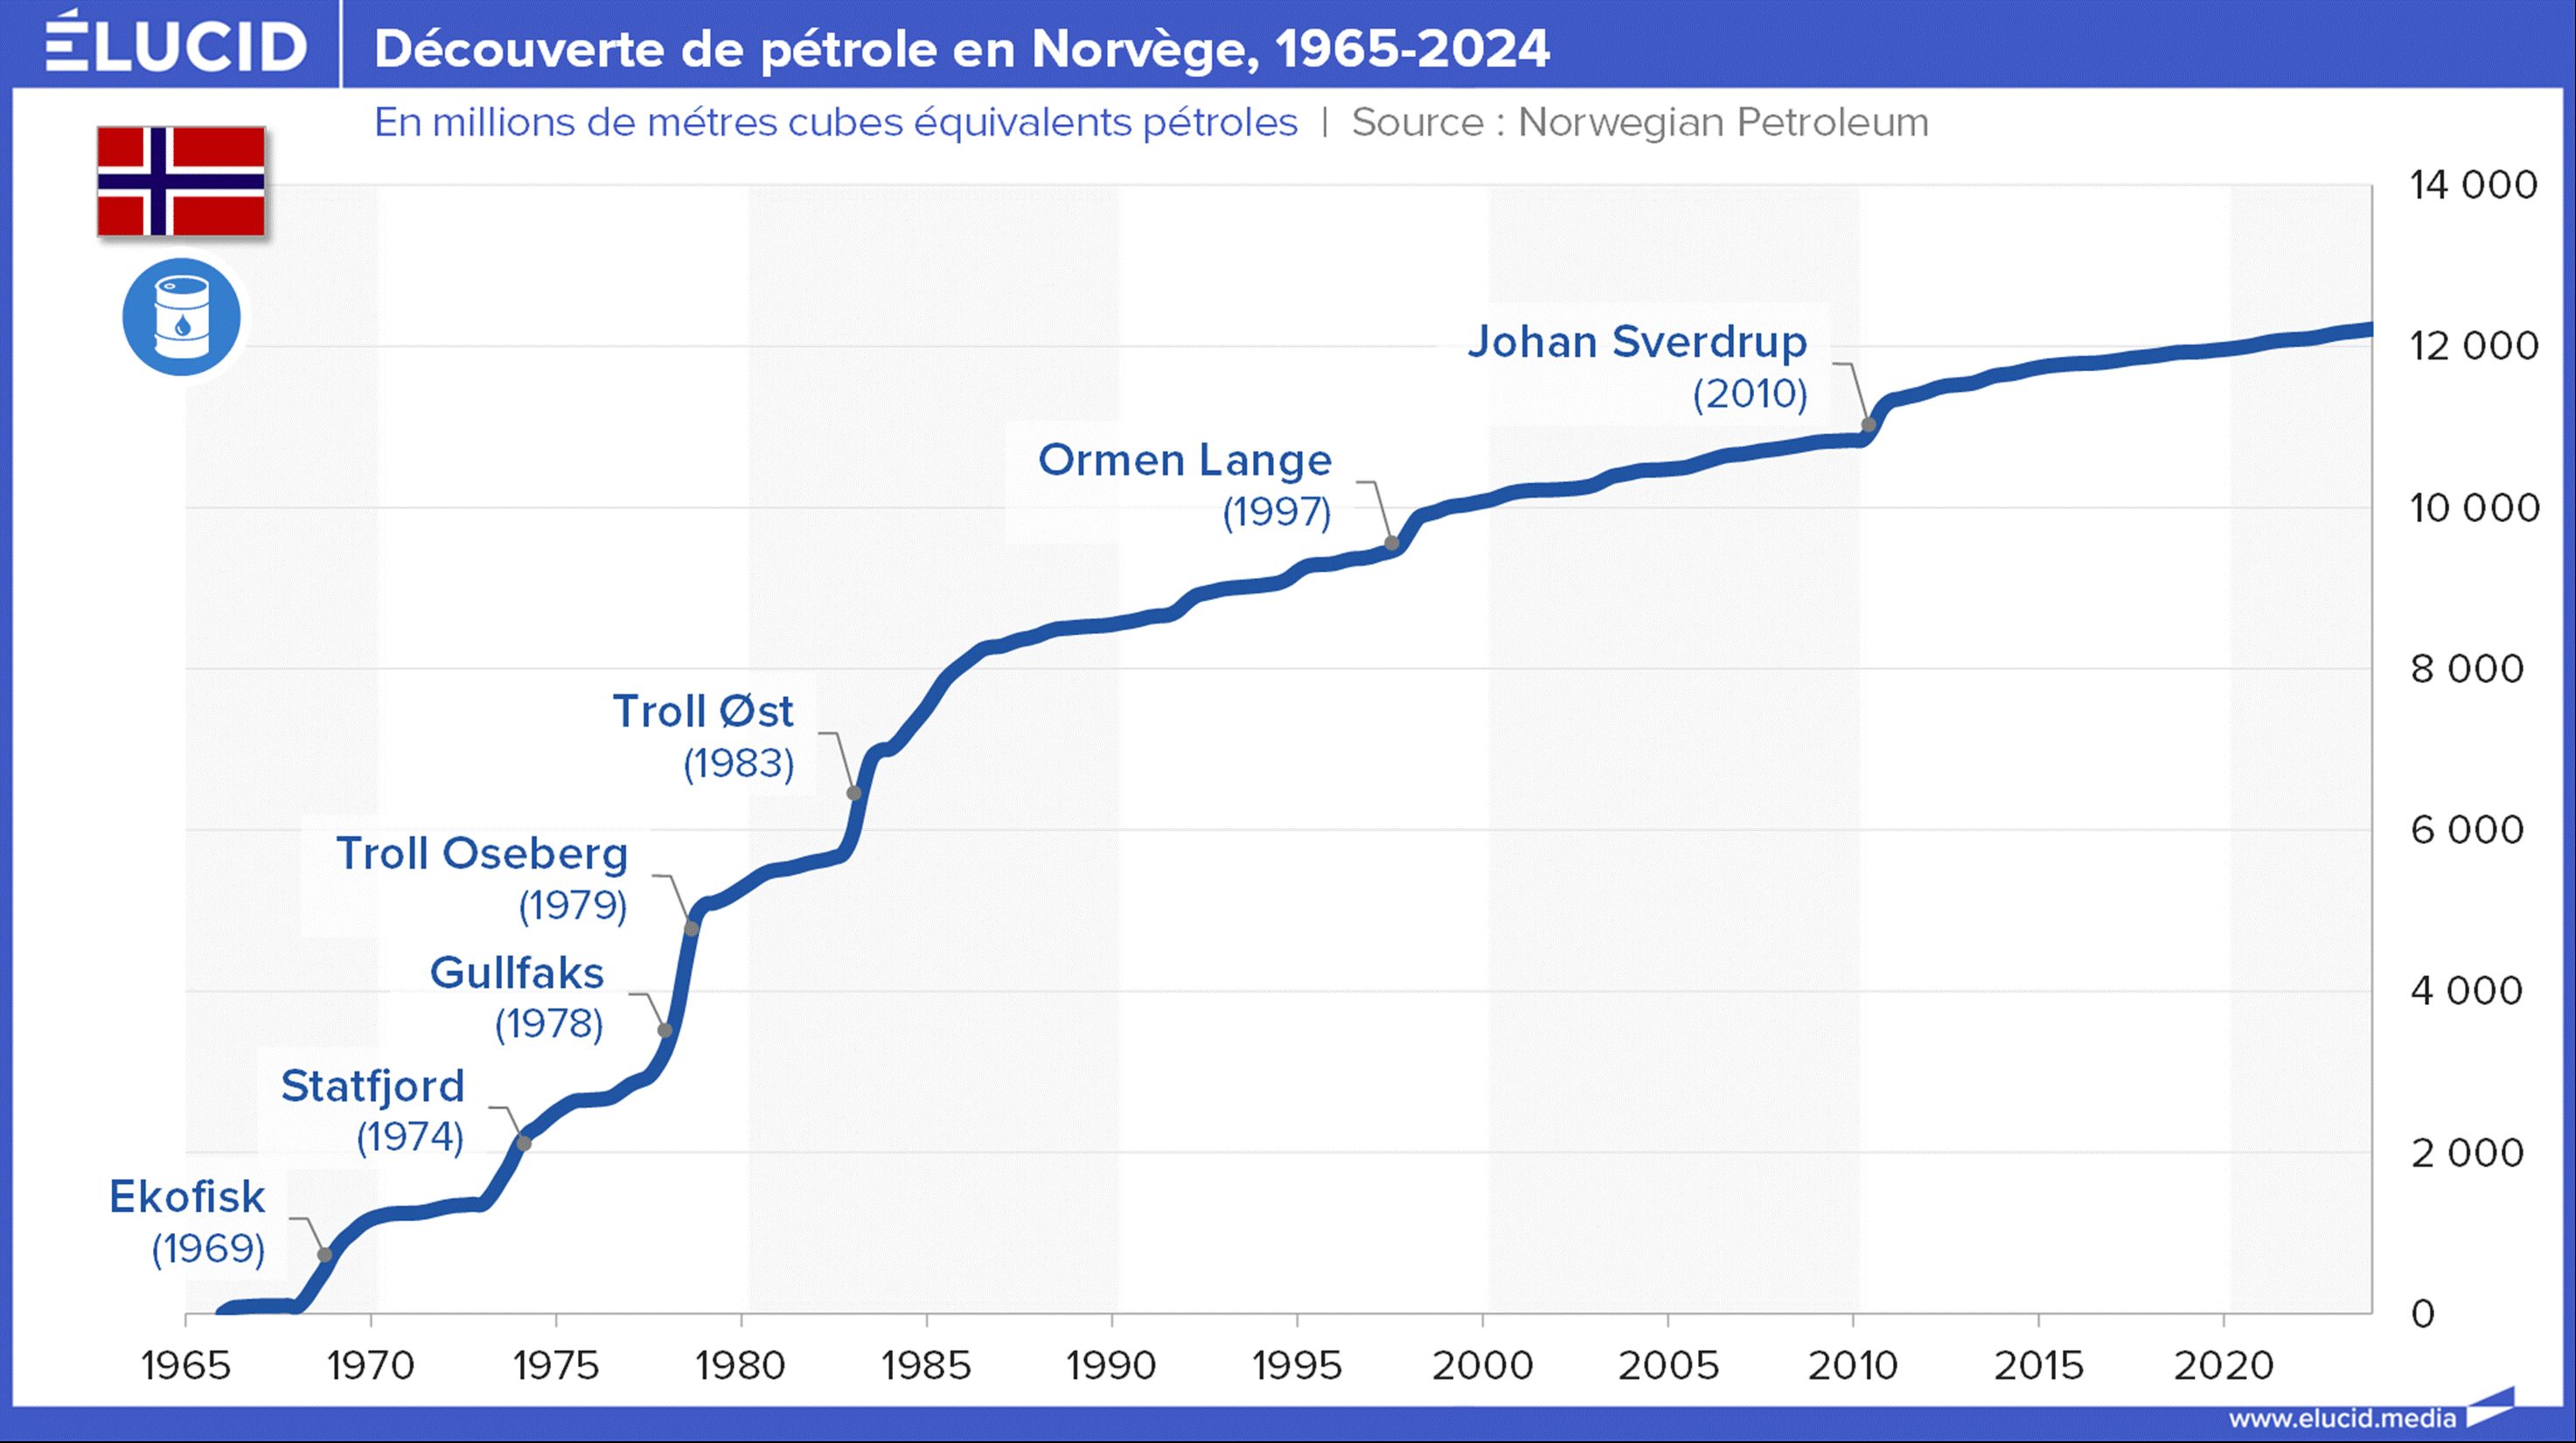
On retrouve ici l’une des caractéristiques fondamentales de la production pétrolière et gazière : il est possible de prédire avec une relative précision le pic de production d’un champ, ou plus largement d’un pays, à partir de l’inventaire des découvertes passées et des réserves restantes. Dans le cas de la Norvège, la production de pétrole et de gaz dépasse depuis de nombreuses années le volume des nouvelles découvertes. Maintenue pendant un temps grâce à l’ouverture de champs plus complexes et à la valorisation tardive des gisements gaziers, la production devrait entrer dès l’année prochaine dans un déclin terminal.
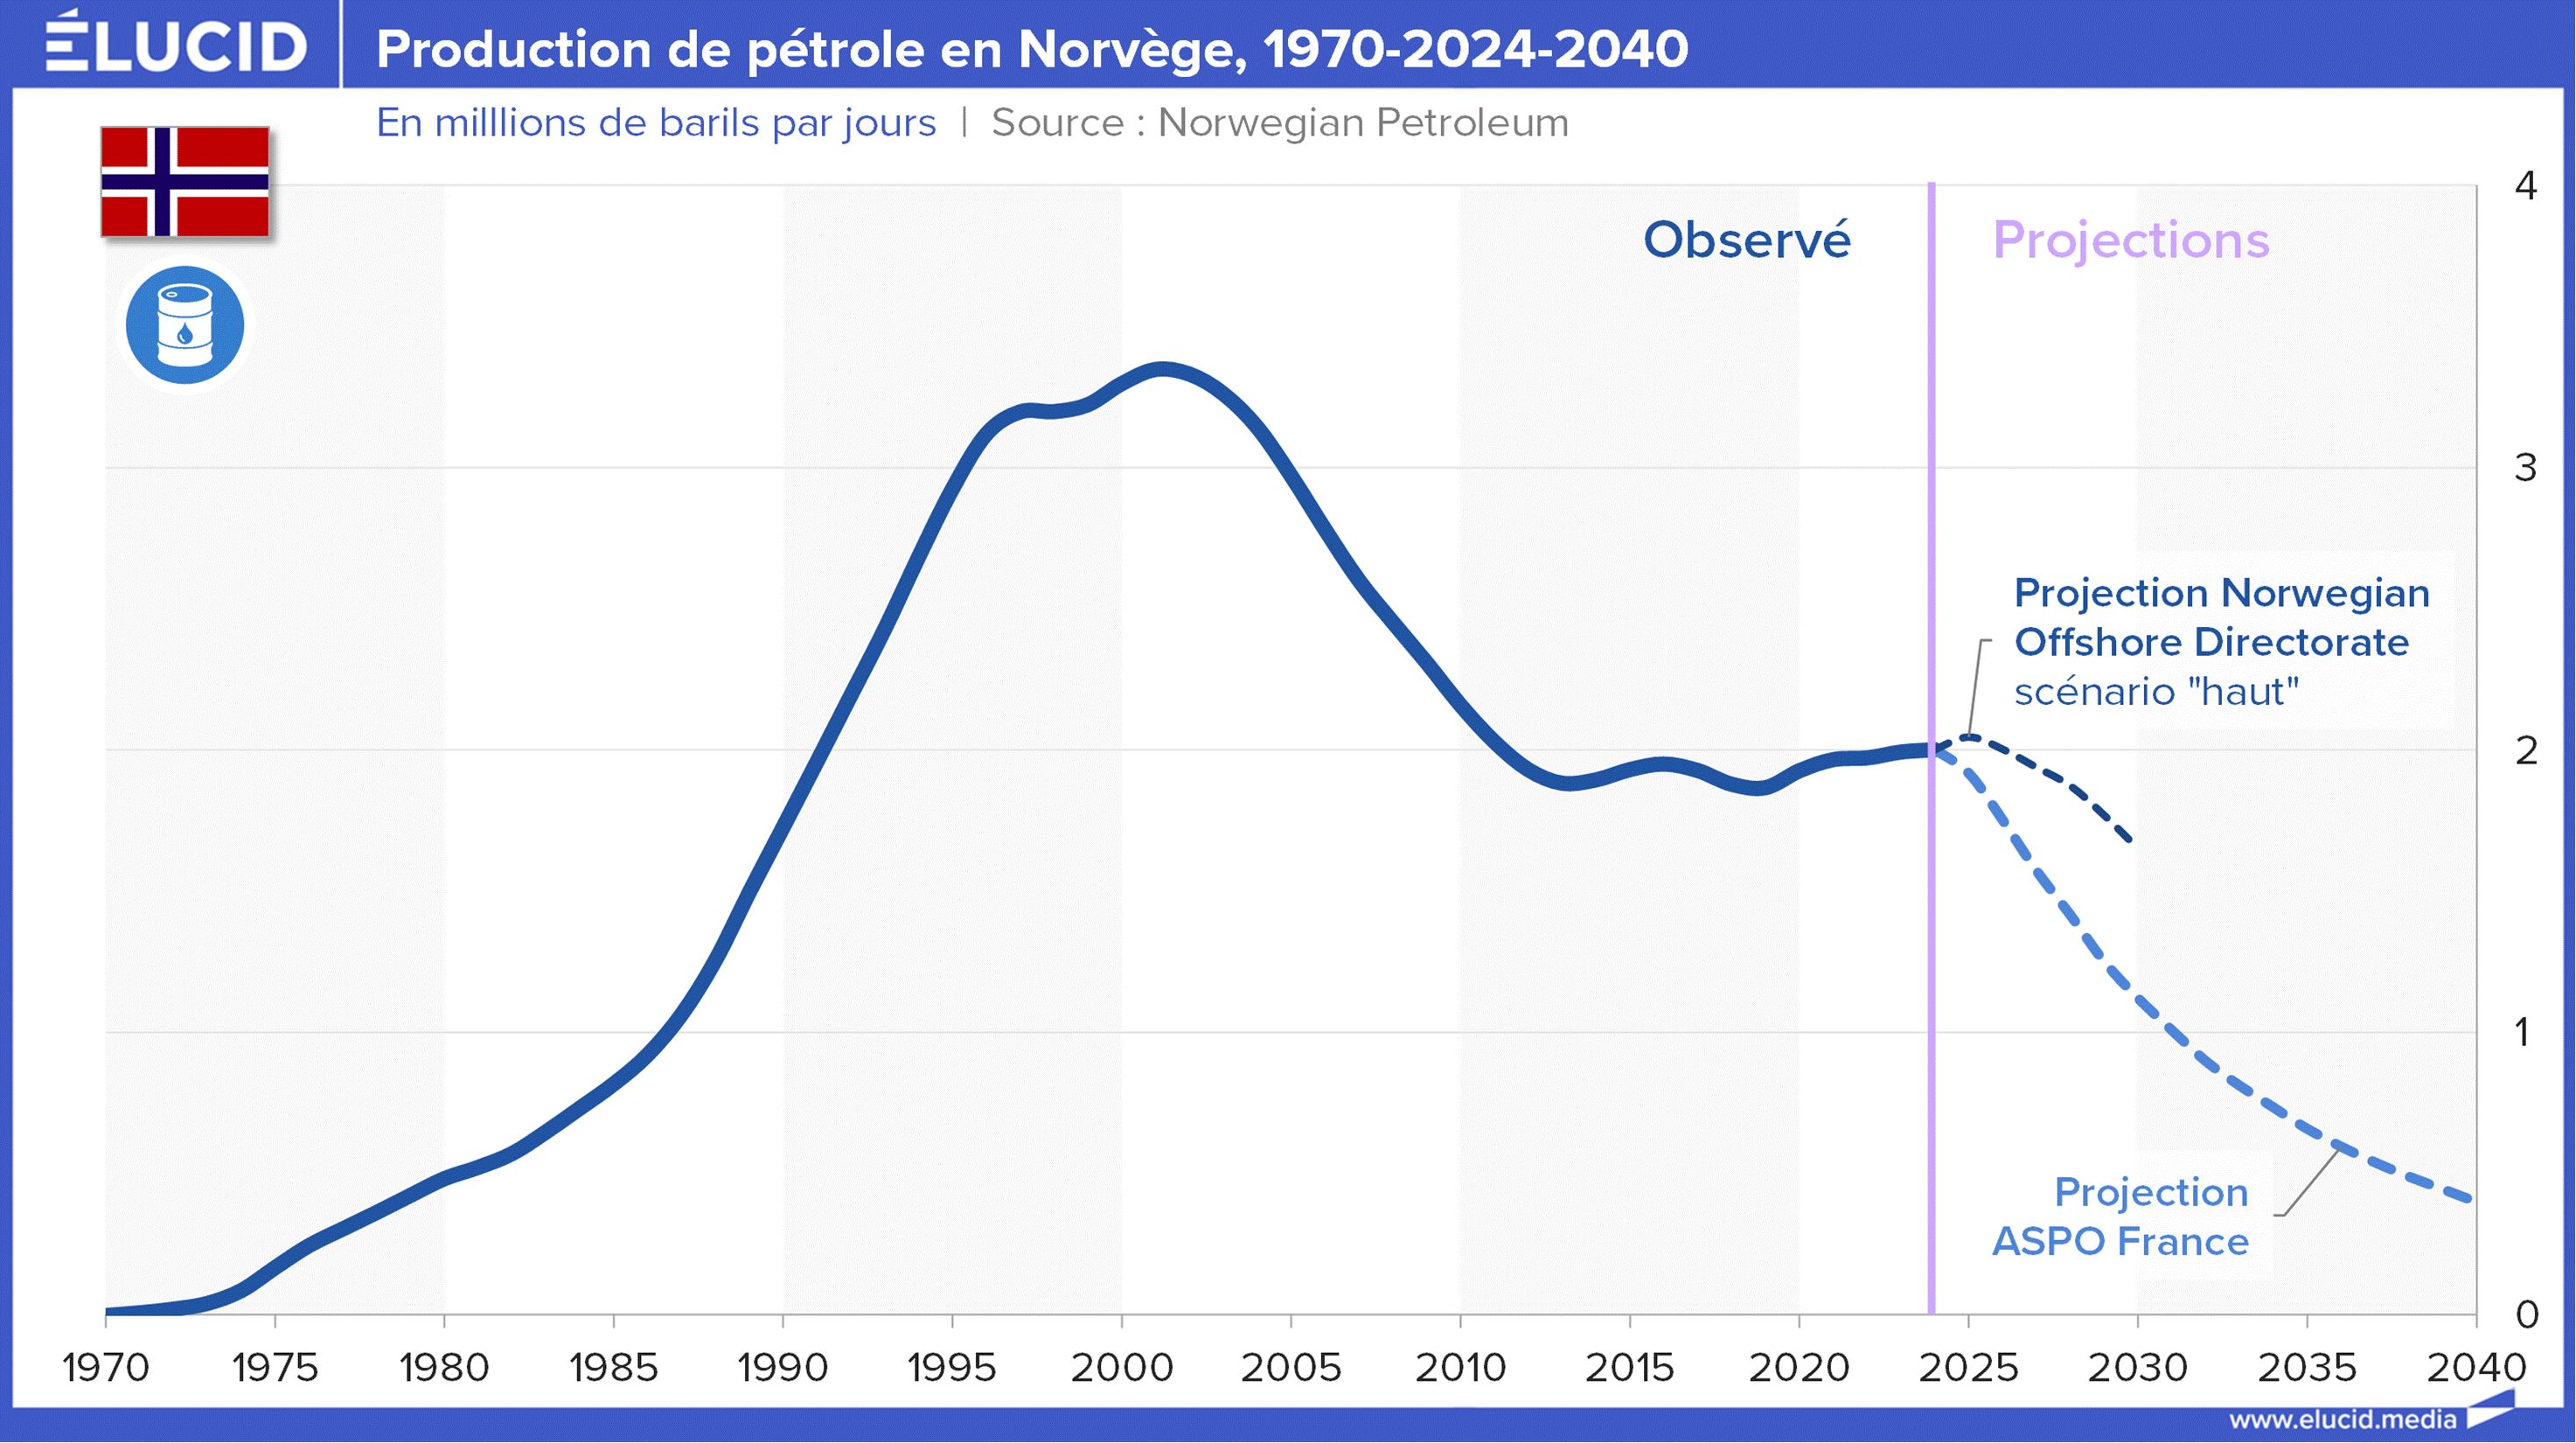
C’est précisément le constat dressé par la très officielle « Norwegian Offshore Directorate » (NOD), l’organisme norvégien chargé du suivi de la production d’hydrocarbures. Dans ses différents rapports annuels, l’institution anticipe un déclin des extractions de pétrole et de gaz dès 2027, y compris dans le scénario jugé le plus favorable.
Soulignons que, contrairement à ce que pourraient avancer certains esprits étroits, ce n’est ni une soudaine conversion écologique du gouvernement norvégien ni l’anticipation d’un manque d’acheteurs potentiels qui conduisent cet institut à prévoir une baisse de la production. La cause est beaucoup plus simple : le manque de nouvelles découvertes et l’épuisement progressif des champs actuellement exploités. Le NOD indique ainsi très clairement dans son rapport annuel :
« Même si l’activité d’exploration reste relativement stable et que de nouvelles découvertes continuent d’être réalisées, la croissance des ressources ne suffit pas à compenser l’effet du déclin de la production des champs existants après 2027. […] Les nouvelles découvertes ont contribué à ralentir le déclin de la production à partir de 2017 et devraient permettre de maintenir une production relativement stable, avant une baisse rapide après 2027-2028. »
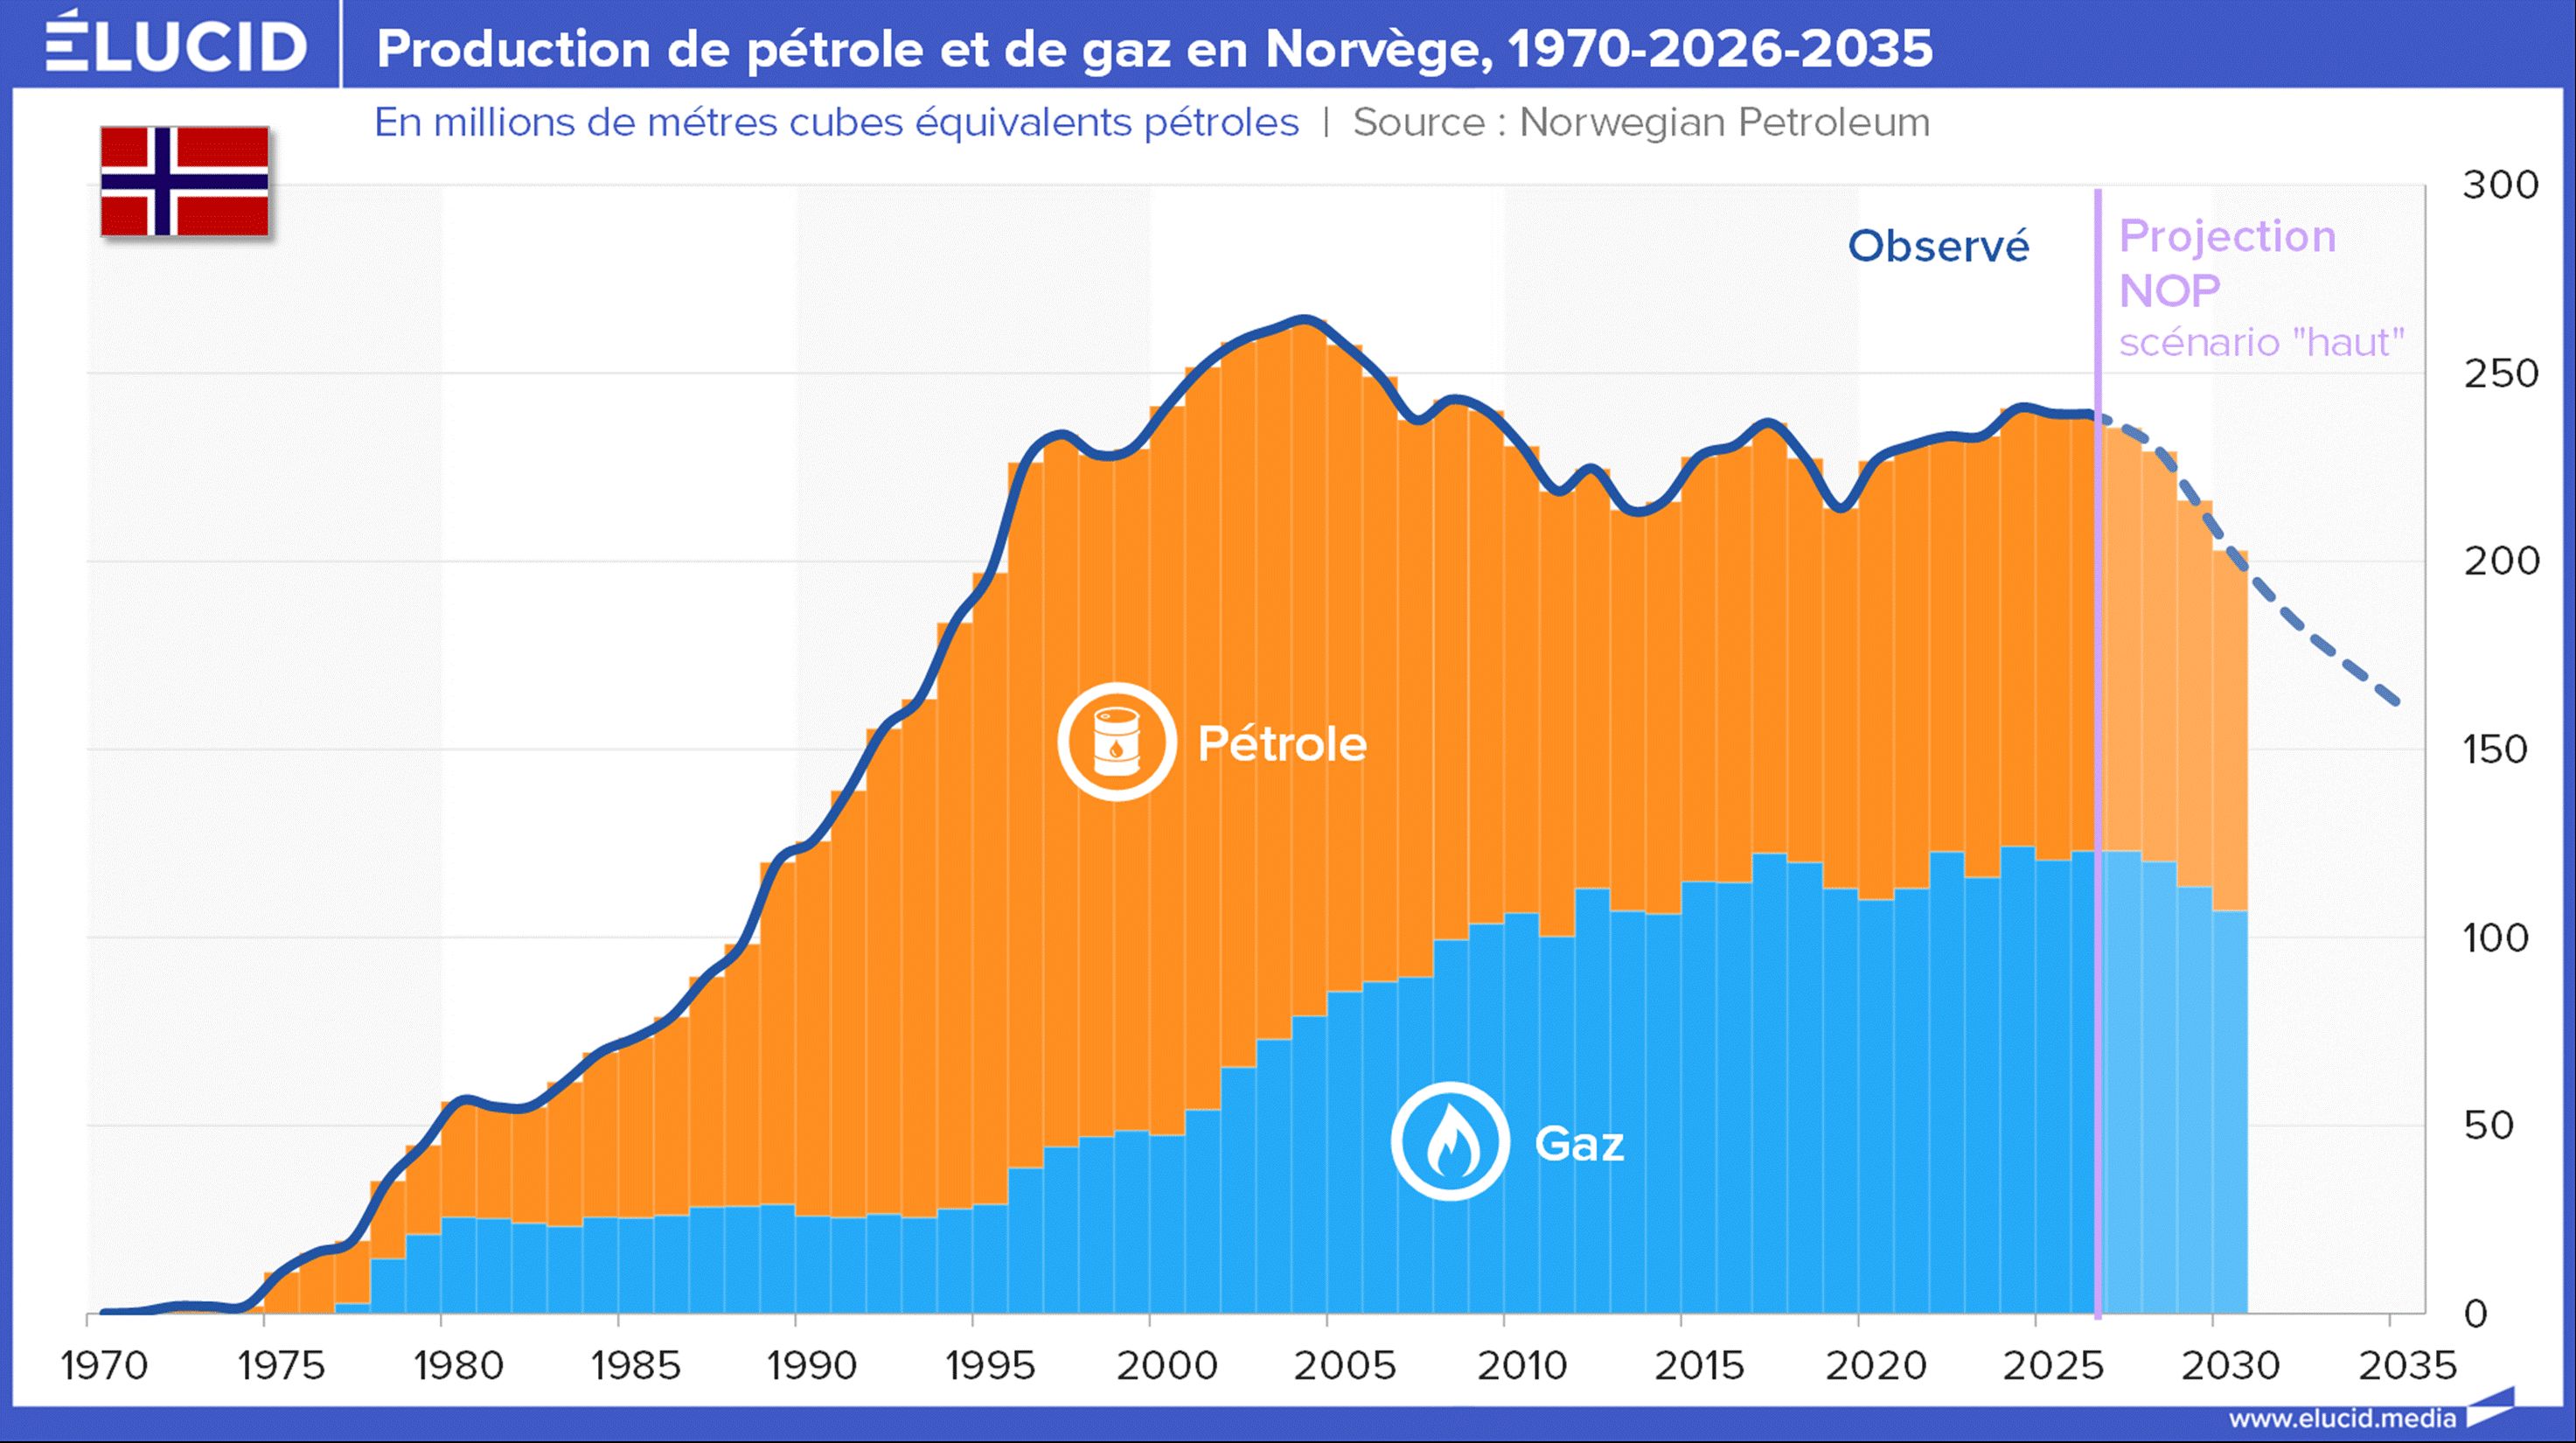
Le choc pour les agents économiques pourrait être considérable compte tenu du niveau de dépendance de la France et de l’Union européenne, en particulier vis-à-vis du gaz naturel. Il se traduira d’abord par une hausse directe du coût du pétrole et du gaz importés. Mais il se manifestera aussi, et surtout, par une « destruction de la demande », autrement dit par une gestion de la pénurie organisée par le marché. Les acteurs les plus fragiles, disposant d’un pouvoir d’achat limité, seront les premiers privés d’accès à une énergie bon marché. La meilleure option serait donc d’organiser collectivement l’allocation de l’énergie disponible afin de garantir une égalité d’accès, tout en priorisant les secteurs capables d’atténuer notre dépendance aux énergies fossiles : ceux de la transition énergétique.
Se préparer à l’action
Si les phénomènes d’épuisement géologique obéissent à une logique propre et implacable, ils présentent néanmoins un avantage : leur prévisibilité. Nous savons avec une grande certitude que la production norvégienne de pétrole et de gaz va entrer dans une phase de déclin rapide d’ici un à deux ans. Il est donc indispensable d’anticiper et de préparer cette contraction subie.
D’une part, en diversifiant dès maintenant nos approvisionnements en produits fossiles – notamment via des contrats de GNL à long terme –, tant notre dépendance au gaz norvégien constitue une épée de Damoclès, particulièrement pour la France. D’autre part, en accélérant l’électrification et la décarbonation de nos besoins en énergie et en chaleur : développement du gaz vert, investissements dans la R&D sur l’hydrogène natif, soutien public massif à l’équipement en pompes à chaleur.
On a longtemps présenté la politique de décarbonation comme un « caprice de riche », une forme de compensation morale de pays gênés par leur prospérité acquise grâce aux pollutions industrielles et à la colonisation. Pourtant, une analyse dépassionnée de nos dépendances énergétiques révèle une réalité plus brutale : nous décarbonons nos modes de vie non pas d’abord pour les autres, mais pour assurer notre propre continuité en tant que nation.
Gageons donc collectivement de décarboner plus vite que ne s’éteignent les richesses fossiles de notre sous-sol.
Photo d'ouverture : Sunshine Seeds - @Shutterstock

Cet article est gratuit grâce aux contributions des abonnés !
Pour nous soutenir et avoir accès à tous les contenus, c'est par ici :
S’abonner
Accès illimité au site à partir de 1€
Déjà abonné ? Connectez-vous


4 commentaires
Devenez abonné !
Vous souhaitez pouvoir commenter nos articles et échanger avec notre communauté de lecteurs ? Abonnez-vous pour accéder à cette fonctionnalité.
S'abonner